Par Ismael Sy, Casablanca.
Les augmentations de capital de cette ampleur sont rarement anodines. Celle que prépare le groupe agroalimentaire marocain Cartier Saada constitue même l’une des plus significatives observées récemment sur la Bourse de Casablanca au regard de la taille de l’émetteur.
Réuni le 24 juin, le Conseil d’administration a décidé de convoquer une Assemblée générale extraordinaire appelée à autoriser une augmentation de capital pouvant atteindre 80 millions de dirhams, soit environ 8,8 millions de dollars. L’opération sera réalisée en numéraire et, fait notable, avec suppression du droit préférentiel de souscription des actionnaires actuels au profit de nouveaux investisseurs et du public. Le Conseil d’administration disposera ensuite d’une large latitude pour fixer le prix d’émission, le calendrier et les modalités définitives de l’opération.
L’enjeu est considérable. Introduite à la Bourse de Casablanca en 2006 sous le ticker CRS, Cartier Saada affiche aujourd’hui une capitalisation boursière d’environ 150 millions de dirhams (16,5 millions de dollars). La levée envisagée représente ainsi plus de 50 % de sa valeur de marché, un niveau qui témoigne de l’ampleur des besoins de recapitalisation mais aussi de la confiance que devront manifester les investisseurs dans le plan de redressement de l’entreprise.
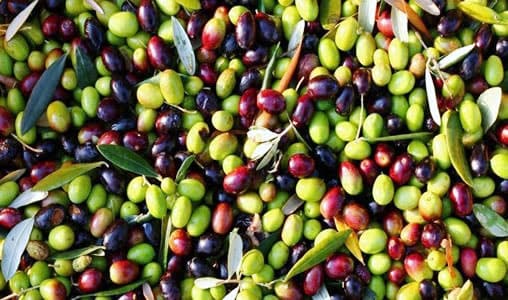
Fondé en 1948 à Marrakech, le groupe s’est imposé comme l’un des principaux exportateurs marocains de conserves de fruits et légumes, notamment d’olives de table, d’abricots et de produits méditerranéens, avec une clientèle largement orientée vers l’Europe et l’Amérique du Nord. Pendant plusieurs années, la société a figuré parmi les valeurs distributrices de la place casablancaise, servant régulièrement un dividende à ses actionnaires. Cette tradition est toutefois interrompue : aucun dividende ne sera versé au titre de l’exercice 2025-2026, conséquence directe des pertes enregistrées.
Les difficultés sont connues. Après plusieurs campagnes marquées par des prix exceptionnellement élevés de l’olive, le marché international s’est brutalement retourné avec le retour d’une récolte abondante dans le bassin méditerranéen. Cartier Saada s’est retrouvée avec des stocks constitués à des coûts élevés alors que les prix de vente reculaient fortement. À cela se sont ajoutées les perturbations logistiques au port de Casablanca, une concurrence internationale plus agressive et le maintien de charges financières élevées.
Le résultat est sans appel. Pour l’exercice clos au 31 mars 2026, le groupe a enregistré une perte nette de 25,6 millions de dirhams, contre un bénéfice de 5,7 millions un an auparavant. Son chiffre d’affaires a reculé de 7 %, à 275,9 millions de dirhams, tandis que son résultat d’exploitation est devenu négatif après une forte dépréciation des stocks.
Au-delà du cas de Cartier Saada, cette opération illustre une évolution de fond sur les marchés africains. Dans un contexte de crédit plus coûteux et de volatilité accrue des matières premières, les entreprises cotées privilégient de plus en plus les augmentations de capital pour restaurer leurs fonds propres, financer leur besoin en fonds de roulement et préserver leur capacité d’investissement.
Pour les investisseurs, le rendez-vous dépasse donc le seul cas d’une entreprise agroalimentaire. Il s’agit d’un véritable test de confiance envers une valeur historique de la Bourse de Casablanca. Si la levée est intégralement souscrite, Cartier Saada disposera des moyens de renforcer son bilan et de relancer sa stratégie de développement international. Dans le cas contraire, le marché enverra un signal plus préoccupant sur l’appétit des investisseurs pour les petites capitalisations africaines confrontées à un retournement de cycle.