La marche forcée de la zone CIMA (14 pays de l’Afrique de l’Ouest et du Centre) vers des minimums requis multipliés par 5 fait surgir des paradoxes et des anomalies. Sans doute pris en compte par le législateur?
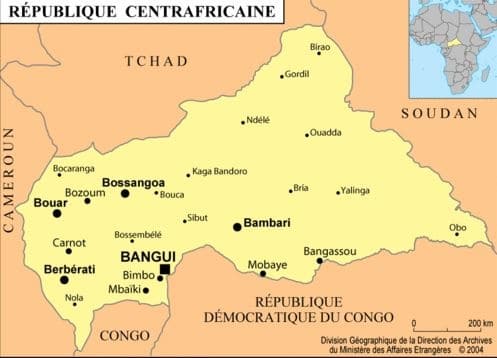
Dans les derniers chiffres sur l’exercice 2016, la Centrafrique cumule un chiffre d’affaires, toutes branches confondues, d’à peine 4,6 milliards FCFA, en dessous du nouveau capital minimum requis pour une compagnie d’assurance.
Le petit poucet de la zone CIMA présente en outre des primes de l’assurance vie de 200 millions de FCFA. Au regard de la modestie de ces chiffres, est-il pertinent d’exiger d’une compagnie centrafricaine d’assurance un capital minimum de 5 milliards de FCFA?
La Centrafrique qui n’avait enregistré aucune souscription sur la branche vie en 2015 n’est pas le seul marché en souffrance par rapport aux nouvelles dispositions.
Le Tchad, le Niger et le Congo présentent des primes de respectivement 900 millions FCFA, 5,3 milliards FCFA et 5,7 milliards FCFA. Demander aux compagnies de ces pays de passer à un capital minimum de 5 milliards c’est condamner leurs fonds propres à des ratios de performance trop bas et dissuasifs pour tout investisseur.
Dans son immense mansuétude à l’égard de l’assuré qu’il faut protéger, le législateur semble avoir oublié l’assureur.