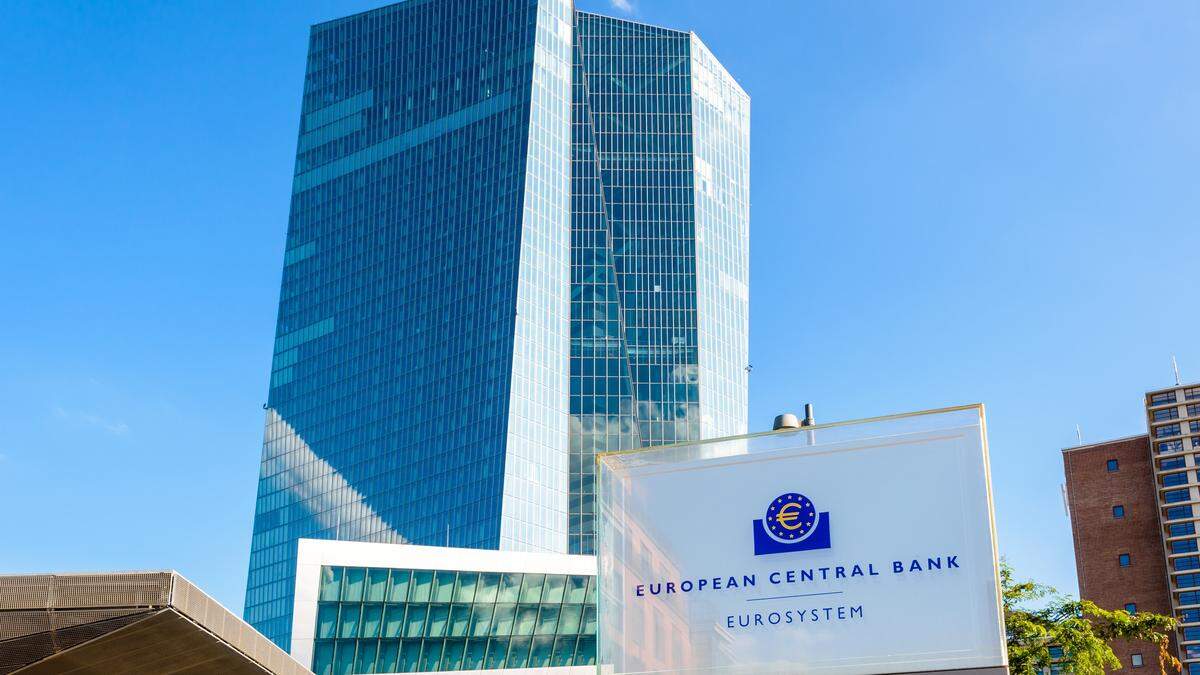
La Banque centrale européenne (BCE) a annoncé ce jeudi 5 juin 2025 une baisse de 25 points de base de ses trois taux directeurs, ramenant le taux de la facilité de dépôt à 2,00 %, le taux des opérations principales de refinancement à 2,15 %, et celui de la facilité de prêt marginal à 2,40 %. Cette décision, effective à partir du 11 juin, intervient 24 heures après que la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO) a, elle aussi, abaissé son taux directeur de 25 points de base, marquant un double signal de détente monétaire dans un contexte de ralentissement maîtrisé de l’inflation.
Un infléchissement dicté par la désinflation
La BCE justifie ce premier assouplissement depuis le cycle de hausses engagé en 2022 par une révision à la baisse de ses perspectives d’inflation. Les nouvelles projections du personnel de l’Eurosystème prévoient une inflation globale de 2,0 % en 2025, 1,6 % en 2026, avant une remontée à 2,0 % en 2027. Ces niveaux sont inférieurs de 0,3 point aux estimations de mars, en raison notamment du recul attendu des prix de l’énergie et de l’appréciation de l’euro. L’inflation sous-jacente (hors énergie et alimentation) devrait rester plus rigide : 2,4 % cette année, puis 1,9 % en 2026 et 2027.
Si la croissance des salaires reste soutenue, elle montre une modération progressive, tandis que les marges des entreprises absorbent en partie cette pression sur les prix. La BCE estime ainsi que les conditions sont réunies pour une stabilisation durable de l’inflation autour de son objectif de 2 % à moyen terme.
Une croissance modérée, mais soutenue
Sur le plan macroéconomique, la BCE anticipe une croissance du PIB réel de 0,9 % en 2025, 1,1 % en 2026 et 1,3 % en 2027. Le maintien de la prévision pour 2025 masque un premier trimestre plus dynamique que prévu, suivi d’un fléchissement attendu au second semestre. L’incertitude commerciale pèse toujours sur l’investissement privé et les exportations. Toutefois, la hausse des investissements publics, notamment en infrastructures et en défense, conjuguée à une progression des revenus réels et à un marché du travail robuste, devrait soutenir la demande intérieure.
Des scénarios alternatifs, publiés en annexe des projections, montrent que de nouvelles tensions commerciales pourraient entraîner une croissance et une inflation inférieures au scénario de référence, tandis qu’un apaisement des conflits commerciaux aurait un effet inverse.
Une politique monétaire pilotée « réunion par réunion »
Le Conseil des gouverneurs maintient une approche prudente : aucune trajectoire de taux n’est prédéfinie. Chaque décision sera guidée par l’analyse des données économiques et financières disponibles, la dynamique de l’inflation sous-jacente et la solidité de la transmission monétaire. Les risques liés à une normalisation trop rapide ou trop lente continuent d’être surveillés de près.
Réduction des portefeuilles obligataires
Parallèlement, la BCE poursuit la réduction progressive de ses portefeuilles issus des programmes d’achats d’actifs (APP) et de réponse à la pandémie (PEPP), cessant les réinvestissements des titres arrivés à maturité.
Elle rappelle également disposer de l’Instrument de protection de la transmission, prêt à être activé pour contrer toute fragmentation injustifiée des marchés financiers au sein de la zone euro