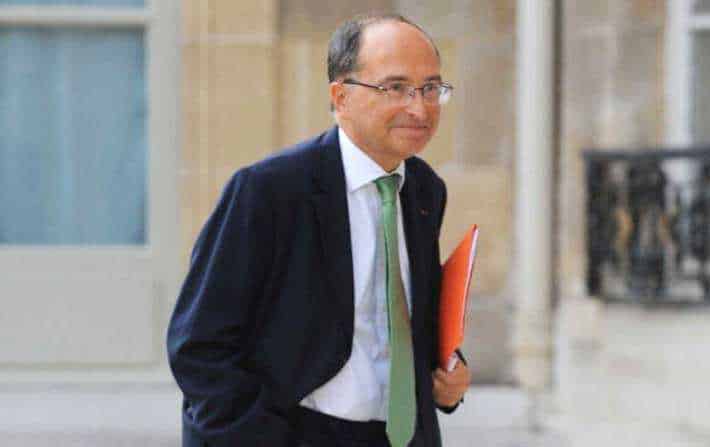
Dans cette deuxième partie de l’entretien accordé à Financial Afrik, Christian de Boissieu, Professeur émérite à l’Université de Paris I (Panthéon-Sorbonne), l’un des meilleurs spécialistes des questions monétaires, répond à une question clé concernant l’opinion de son illustre devancier, Milton Friedman, fondateur de l’Ecole de Chicago et précurseur du courant monétariste, sur les mesures à prendre dans la crise actuelle. L’auteur de la célèbre phrase “Il n’y a pas de repas gratuit” aurait-il préconisé de faire remonter les taux pour combattre l’inflation?
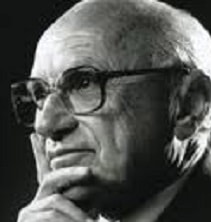
Si Milton Friedman était toujours vivant, qu’aurait-il conseillé aux banques centrales et au-delà, aux gouvernements ?
Christian De Boissieu : Pour Milton Friedman et les monétaristes, « l’inflation est toujours et partout un phénomène monétaire ». S’il avait été encore là, Friedman aurait déconseillé aux banques centrales depuis le début des années 2010 de tout lâcher comme elles l’ont fait, avec des taux directeurs proches de 0% et des achats massifs d’obligations au titre du quantitative easing déjà évoqué. Il en a résulté une explosion du bilan des banques centrales, c’est-à-dire de la base monétaire, et une création monétaire débridée renforçant sensiblement l’abondance de liquidités dans le monde, qui existait déjà avant 2008. Pour les monétaristes, tout cela ne pouvait se terminer que par un regain d’inflation…
L’inflation actuelle est certainement liée à l’excès de liquidités, et donc le message monétariste, après avoir été mis au rencart pendant des années, retrouve de la pertinence. Mais le regain d’inflation a aussi d’autres causes que l’abondance de monnaie : le choc énergétique, la dérive de certaines matières premières stratégiques industrielles ou alimentaires, la rupture des chaines d’approvisionnement accentuée par la fermeture de la Chine face au Covid et qui a engendré un choc du côté de l’offre,…Disons que la création monétaire impressionnante de ces dernières années (je raisonne au plan mondial compte tenu du phénomène de globalisation financière), si elle n’est pas la seule cause du rebond de l’inflation contrairement à ce que disent les monétaristes, en a néanmoins été et demeure l’une de ses causes et , de toute façon la condition permissive de cette inflation. Car la dérive des prix ne peut se concrétiser dans une économie monétaire que si elle passe par des signes monétaires : de la monnaie fiduciaire, de la monnaie scripturale…
Un autre aspect conduit à relativiser les leçons du monétarisme, ou du moins à en adapter la présentation de Friedman reprise par ses disciples. Car, pendant des années, l’abondance de liquidités est venue alimenter des bulles sur certaines classes d’actifs : l’immobilier, la bourse, les cryptomonnaies, le marché de l’art…Et ceci est loin d’être terminé. Qu’est-ce qu’une bulle, sinon une enflure, donc une inflation, du prix d’un actif provoquée par l’excès de liquidités et le jeu de la spéculation ?
Depuis 2021, l’inflation des prix d’actifs, du moins de certains d’entre eux, qui existait depuis des années, s’est accompagnée d’une inflation traditionnelle, celle portant sur les prix des biens et services. D’ailleurs, les effets de richesse dus à l’envolée de certaines classes d’actifs ont, à leur tour, alimenté la consommation et donc l’inflation au sens classique. Les banques centrales dans le monde d’aujourd’hui doivent donc s’intéresser à deux notions d’inflation, l’inflation des actifs et l’inflation des biens et services. Comme le disait le Prix Nobel américain Paul Samuelson, si j’ai deux yeux, c’est pour regarder au moins deux indicateurs…L’extension de l’analyse vers les prix d’actifs atténue le caractère un peu trop mécanique, chez Friedman et ses élèves, du lien entre la politique monétaire et les prix des biens et services.