Inflation : Trop facile de s’en prendre aux banques !
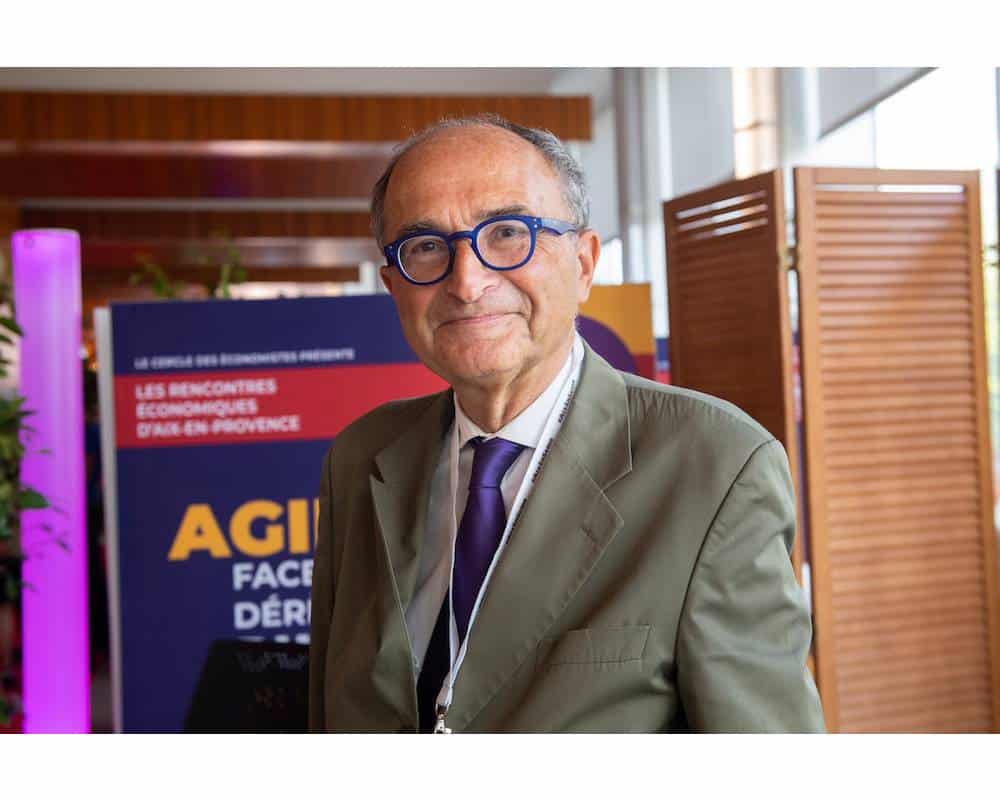
Christian de Boissieu est Professeur émérite à l’Université de Paris I (Panthéon-Sorbonne) et l’un des meilleurs spécialistes des questions monétaires. Il est membre de l’Académie des technologies (France) et de l’Académie royale de Belgique. De 2003 à 2012, il a présidé le Conseil d’Analyse Economique rattaché à Matignon. De Boissieu est président d’honneur de l’Association Française de Finance et vice-président du Cercle des Economistes et depuis cette année, il est senior fellow du Policy Center for the New South au Maroc. Il est auteur de nombreux ouvrages et articles sur les questions monétaires et de développement.
Que vous inspirent les critiques de l’«obstination » des Banques centrales à augmenter les taux directeurs pour lutter contre les poussées inflationnistes ?
Christian de Boissieu : Ces critiques sont un peu faciles. Face à la crise financière mondiale enclenchée en 2007-2008 et face au choc, également mondial, du Covid, les banques centrales ont tout lâché, contribuant ainsi à nous éviter une déflation majeure. Elles ont été l’autre composante du « quoi qu’il en coûte », au côté des politiques budgétaires. Aujourd’hui, le défi est autre, puisqu’elles sont confrontées au retour de l’inflation. Un retour qui remonte au second semestre de 2021, et qui a été accentué par les conséquences de la guerre en Ukraine sur les prix de l’énergie et les prix alimentaires. Dans nombre de pays et de régions, les politiques monétaires sont confrontées à un dilemme on ne peut plus classique : comment lutter contre l’inflation sans prendre le risque d’engendrer ou d’accentuer une récession ? Le dosage souhaitable pour la remontée des taux d’intérêt et pour le resserrement des conditions de crédit est très difficile à fixer a priori. Vu les incertitudes relatives aux prévisions de croissance et d’inflation, vu les risques de nouveaux chocs systémiques dans les périodes à venir, les banques centrales se doivent d’être pragmatiques, même si ce pragmatisme peut parfois donner l’impression d’un tâtonnement…
L’arbitrage à trouver entre l’objectif de stabilité monétaire et des objectifs relatifs à la croissance et à l’emploi n’est pas le seul à considérer. Aux Etats-Unis, la remontée rapide des taux de la Fed a suscité un autre défi pour des banques régionales sous-réglementées (car échappant pour l’essentiel aux règles de Bâle III) et assez mal supervisées : comment concilier la lutte contre l’inflation et donc la quête de la stabilité monétaire sans mettre à mal la santé des banques-du moins d’une partie d’entre elles-et donc la stabilité financière ? On le voit dans cet exemple : la sortie hors des politiques monétaires non conventionnelles (le « quantitative easing ») mises en place depuis des années n’est pas un long fleuve tranquille…
La question du « trop tard » est souvent plus intéressante que la question du « trop loin ». D’abord, parce que le bon timing peut faire la différence entre une bonne et une moins bonne, voire une mauvaise, politique monétaire. Ensuite, parce qu’il existe un décalage variant selon les cas d’un à deux ans entre une modification des taux directeurs d’une banque centrale (en l’occurrence dans le sens de la hausse) et son impact sur l’activité et sur les prix. C’est ce décalage qui explique pourquoi, dans certains cas, la politique monétaire peut accentuer la crise au lieu de l’atténuer.
Je reviens sur la question du « trop tard ». Aux Etats-Unis, face à la montée de l’inflation, la Fed a été globalement parlant réactive ; elle n’est plus très loin aujourd’hui de la fin du cycle de hausse de ses taux. La Banque centrale européenne (BCE) a probablement trop tardé à resserrer ses taux, compte tenu de l’inflation enregistrée en zone euro. Une prudence excessive née du désir de ne pas peser sur la reprise post-Covid. La BCE, elle, n’a pas fini son cycle de resserrement, avec une ou deux hausses de taux d’ici l’automne 2023. Quoi qu’il en soit, le « trop tard » peut engendrer un « trop loin », obligeant la banque centrale à trop relever ses taux pour justement « compenser » son retard à l’allumage…
Dans plusieurs pays africains, le débat fait rage sur l’efficacité contre l’inflation de l’arme du taux directeur. Quelle est votre analyse ?
Le débat que vous soulevez est mondial. En 2021, quand l’inflation a commencé à s’accélérer dans nombre de pays, il a été question d’un problème d’offre : multiples défis d’approvisionnement à la suite du Covid, du repli de la Chine, des mesures protectionnistes ici ou là… En 2023, la vision de l’inflation ne néglige pas les questions d’offre, mais elle sollicite aussi l’impact de la demande dans cette phase de reprise post-Covid. On voit bien les conséquences de ce débat sur le rôle et les attentes du côté des politiques monétaires. Les banques centrales ont du mal à gérer les chocs du côté de l’offre : le relèvement des taux d’intérêt, en pénalisant toutes choses égales d’ailleurs, l’investissement et l’activité, risque d’accroître l’insuffisance de l’offre, donc l’inflation. Une conséquence paradoxale qui, heureusement, est plus l’exception que le règle…En 2023, l’inflation est alimentée aussi par un excès de demande dans certains secteurs, y compris d’ailleurs une demande de personnel pour certains métiers en situation de pénurie qui entraîne localement des hausses significatives de salaires sans que, pour autant, la boucle prix-salaires s’enclenche au niveau global.
Effets d’asymétrie et de cliquet
N’oublions pas non plus les effets d’asymétrie et de cliquet, face auxquels la politique monétaire ne peut rien : les hausses de prix sur les marchés internationaux (énergie, matières premières industrielles et agricoles…) sont répercutées beaucoup plus vite et plus fort sur le consommateur final que la chute de ces mêmes prix ! Manque de concurrence sans doute, mais pas seulement, car il existe d’autres facteurs qui expliquent la relative rigidité à la baisse de certains prix essentiels.
De toute façon, il faut marcher sur les deux jambes, et cette opposition offre/demande doit absolument être relativisée. C’est pourquoi la politique monétaire a de toute façon un rôle à jouer dans les politiques anti-inflationnistes. Un rôle qui ne saurait être exclusif, et qui passe par des interventions nécessaires mais pas toujours suffisantes. Il serait absurde de penser que la politique monétaire peut, à elle-seule régler les problèmes d’inflation ou, à l’inverse, de déflation. Ce qui compte, comme le disait le Nobel Jan Tinbergen, c’est le « système de politique économique ». Autrement dit, la façon dont s’articulent la politique monétaire, la politique budgétaire et fiscale et les politiques dites structurelles.
Malgré les hausses des taux par la BCE, la Fed et la Banque d’Angleterre, la fièvre inflationniste redescend à peine. Peut-on en déduire que les outils monétaires de lutte contre l’inflation ont atteint leur limite ?
Cette question rejoint en partie la précédente. Juger de l’efficacité des hausses de taux n’est pas simple. Car les mécanismes de transmission vers l’économie réelle (l’investissement, le croissance, l’emploi…) sont multiples, et car, comme déjà rappelé, les délais d’action de la politique monétaire sont longs (une à deux années).
Ce qu’il faut, c’est éviter que l’inflation s’installe dans la durée et qu’elle s’auto-alimente au point de déraper. C’est pourquoi tout doit être mis en œuvre pour éviter une boucle prix-salaires, une configuration dans laquelle prix et salaires courent les uns après les autres avec le risque qu’à la fin les salariés soient perdants…Dans la situation actuelle, l’inflation pourrait refluer dans les pays avancés au cours du second semestre de 2023. Vers quel niveau ? Vers 4% en rythme annuel, ou moins ? Les banques centrales des pays avancés veulent revenir ver 2% d’inflation, leur objectif habituel. Mais tout cela prendra du temps. Car les prix de l’énergie vont rester tendus, tout comme les prix alimentaires.
L’inflation en cours soulève aussi la question des marges, car un certain nombre de firmes, pas assez exposées à la concurrence, ont pu « passer » l’augmentation de leurs coûts vers les consommateurs et maintenir voire accroître leurs marges. L’agro-alimentaire, le fret maritime et l’énergie sont des secteurs où les producteurs, bénéficiant d’effets d’aubaine, ont pu accroître leurs marges bénéficiaires, profitant ainsi de l’inflation. D’où des débats pas toujours conclusifs sur le partage de la valeur ajoutée et la politique fiscale à mettre en œuvre dans ce contexte où les gagnants et les perdants de l’inflation paraissent identifiables.
De la même façon que, face au risque de déflation après 2008, la baisse des taux n’a pas suffi, d’où le passage à des politiques monétaires non conventionnelles, de même aujourd’hui la hausse des taux est nécessaire mais insuffisante pour contrer l’inflation. Il faut pouvoir compter sur la concurrence effective pour limiter la dérive des prix. L’agro-alimentaire par exemple, à travers la répartition des ajustements entre exploitants agricoles, transformateurs et distributeurs, résume de sérieux conflits de répartition qui existent dans beaucoup d’autres secteurs et dans nombre de pays. L’important, c’est d’éviter que le consommateur final, en bout de course, supporte l’essentiel de ces ajustements via une perte anormale et inacceptable de pouvoir d’achat. L’Etat doit alors jouer son rôle d’arbitre, et même plus, d’arbitre engagé via sa politique de subventions et sa politique fiscale. Ce faisant, il soulage d’autant la politique monétaire. Même si les banques centrales sont en train de « verdir » un peu leurs actions pour cause de transition énergétique et écologique, il faut arrêter de demander aux politiques monétaires de relever tous les défis auxquels nous sommes aujourd’hui confrontés !