
En Côte d’Ivoire, les chiffres du cacao sont têtus. En juin, les broyages ont progressé de 2,2 % sur un an à 46 180 tonnes, mais le cumul d’octobre à fin juin ressort à 475 764 tonnes, en baisse de 0,8 % sur un an, selon le GEPEX, qui regroupe les six plus grands transformateurs du pays. Le régulateur estime la capacité nationale « autour de 0,75 Mt », tandis que les autorités évoquent désormais près de 1,06 Mt en tenant compte des extensions en cours. L’écart entre capacités installées et volumes réalisés reflète autant des contraintes d’approvisionnement liées aux aléas climatiques et aux arbitrages commerciaux que des arrêts techniques ponctuels.
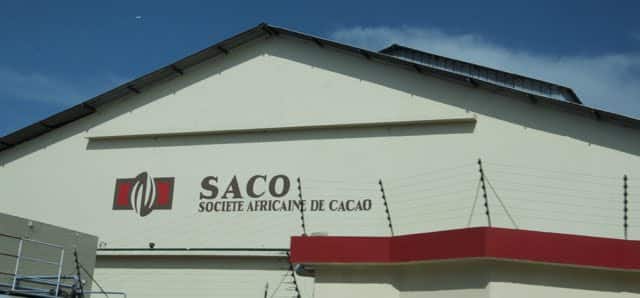
Dans le peloton de tête des transformateurs ivoiriens, Barry Callebaut (SACO) domine avec environ 230 000 t/an réparties entre Abidjan et San Pedro, suivi de Cargill (160 000 t/an à Yopougon, décrite comme la plus grande usine d’Afrique). Ofi–Olam occupe la troisième place avec deux unités créditées de 69 000 et 75 000 t/an. Ivory Cocoa Products (ICP) atteint 80 000 t/an après montée en puissance, tandis que Transcao CI, opérateur public, s’installe à 50 000 t/an depuis 2025 à PK24 près d’Abidjan, avec une montée programmée vers 100 000 à 210 000 t/an d’ici deux ans. Ces cinq acteurs concentrent l’essentiel des broyages domestiques et des exportations de semi-finis (beurre, masse, poudre). En annualisant le rythme des neuf premiers mois (≈ 476 kt fin juin), la campagne retomberait vers 630–650 kt, soit un taux d’utilisation élevé, supérieur à 80 % si l’on retient la base historique de 0,75 Mt, mais mécaniquement comprimé si l’on intègre les nouvelles unités encore en rodage comme Transcao PK24. En amont, le Conseil du Café-Cacao a réduit les contrats d’export du cycle principal à 1,2 Mt (octobre–mars), signe d’une prudence persistante quant à la disponibilité du grain après les chocs climatiques.
Le Ghana stagne, le Cameroun rugit
Le contraste est frappant avec le Ghana, où l’USDA chiffre la capacité installée à environ 505 000 t/an, mais où les broyages 2024/25 ne dépasseraient pas 210 000 t, faute de fèves disponibles, dans un contexte de sous-production, maladies, orpaillage et contrebande qui ont même provoqué des arrêts d’usines en 2024. Alors que les autorités tablaient sur 650–700 kt de production, les estimations prudentes restent plus proches de 500–600 kt. Résultat : des capacités proches de celles de la Côte d’Ivoire, mais une sous-utilisation chronique. Le Cameroun, en revanche, accélère. En 2024/25, le pays a atteint un record de 109 431 t transformées, soit environ 33 % d’une production nationale de 309 000 t. Ses capacités progressent rapidement : Atlantic Cocoa (Kribi) monte de 48 000 à 64 000 t, SIC Cacaos–Barry Callebaut (Douala) autour de 50 000 t, Neo Industry (Kékem) 32 000 t et Africa Processing (Mbankomo) 8 000 t. Le pays s’impose désormais comme le n°3 régional derrière la Côte d’Ivoire et le Ghana, avec une stratégie résolument tournée vers l’export de semi-finis.
La Côte d’Ivoire conserve ainsi son statut de hub africain de la transformation, grâce à l’effet d’échelle, aux infrastructures portuaires d’Abidjan et de San Pedro et à la présence des majors. Mais cette domination, si elle reste continentale, doit être replacée dans un cadre mondial. Les Pays-Bas demeurent la première plateforme de broyage avec près de 800 000 à 900 000 t/an traitées entre Amsterdam et Zaandam, soit un volume comparable ou supérieur au total ivoirien. L’Europe concentre à elle seule plus de 40 % des broyages mondiaux, adossée à une logistique intégrée, des financements compétitifs et une stabilité réglementaire qui consolident son avance. En Asie, la Malaisie et l’Indonésie forment un deuxième pilier, avec une capacité combinée estimée entre 600 000 et 700 000 t/an. La Malaisie, historiquement tournée vers l’export, reste un acteur majeur, tandis que l’Indonésie a renforcé sa place en imposant des taxes à l’exportation de fèves brutes, incitant les industriels à investir localement. Cette stratégie a permis à l’Asie de devenir un relais incontournable de la transformation mondiale, stimulé par la demande croissante en Chine et en Inde.
Le poids de l’Afrique de l’Ouest et Cameroun
Au total, la Côte d’Ivoire représente environ 12 à 14 % des broyages mondiaux, contre 15 à 16 % pour les Pays-Bas et près de 20 % pour l’ensemble du bloc européen. En intégrant le Ghana et le Cameroun, l’Afrique de l’Ouest dépasse déjà 24 à 25 % du broyage mondial, une proportion qui souligne le poids stratégique du continent dans la chaîne de valeur, mais aussi sa vulnérabilité à la cyclicité des récoltes. Le marché se structure désormais autour d’un triptyque Afrique–Europe–Asie : l’Afrique comme premier bassin de production et hub en montée en gamme, l’Europe comme leader historique et l’Asie comme pôle émergent tourné vers la consommation.
À l’horizon 2030, l’enjeu n’est plus seulement industriel mais géopolitique. Si l’Afrique parvient à stabiliser sa production par un replanting massif, à financer ses propres infrastructures de transformation et à négocier des conditions commerciales plus équitables avec les traders mondiaux, elle pourrait transformer sa position de fournisseur de matière première en véritable puissance de valorisation locale. Un tel basculement reconfigurerait la carte du cacao, réduirait la dépendance structurelle envers Amsterdam et Kuala Lumpur, et donnerait à Abidjan, Accra et Douala le statut de pôles géoéconomiques incontournables. Mais si la fragmentation politique, l’instabilité contractuelle et la pression climatique perdurent, l’Afrique restera prisonnière d’un rôle de géant agricole sans contrepoids industriel. Le cacao, baromètre de sa souveraineté économique, pourrait alors devenir l’un des symboles les plus visibles de son incapacité à transformer l’abondance en puissance


