
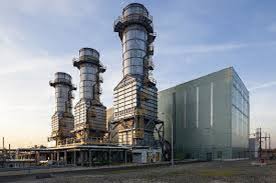
– Comment un projet de souveraineté nationale est devenu un fiasco mondialisé
– Quand la Banque africaine de développement finance l’ombre pour la proie
– Un dossier devenu tentaculaire devant les tribunaux.
Au départ, Sendou devait être un symbole de souveraineté énergétique : 125 MW de puissance baseload, capables de réduire les délestages et renforcer la croissance industrielle du Sénégal. Vingt ans plus tard, l’ambition s’est dissoute dans un labyrinthe d’actionnaires offshore, éclaté entre Chypre, Maurice, Malte, Londres, Stockholm et Tel-Aviv, au point que ni l’État ni les bailleurs ne savent plus clairement qui commande. Le projet, aujourd’hui au cœur de procédures judiciaires multiples, illustre comment une infrastructure stratégique a glissé des mains de l’intérêt public à celles d’acteurs privés mondialisés.
Tout commence en 2007, lorsque la Commission de régulation sélectionne la proposition de Nykomb Synergetics Development AB, société suédoise dirigée par Louis Claude Norland Suzor. Ingénieur-énergéticien devenu financier, Suzor n’est pas un géant du secteur mais un entrepreneur opportuniste, habile à structurer des SPV et à capter des licences énergétiques. Avant Sendou, il s’illustre surtout par un arbitrage international contre l’État letton en 2003, qu’il remporte. En 2008, il crée la Compagnie d’Électricité du Sénégal (CES), qui signe avec la Senelec un PPA de 25 ans.
En 2009, la Banque africaine de développement, la BOAD et la FMO approuvent un financement total de 206,4 millions d’euros, destiné à couvrir la première tranche de la centrale. Mais déjà, une faiblesse majeure s’installe : la due diligence environnementale de la BAD, rapidement conduite, sous-estime les risques. En 2017, à la suite des plaintes de communautés de Bargny, le Mécanisme indépendant d’inspection de la BAD conclut que les évaluations environnementales et sociales étaient insuffisantes, incomplètes et non alignées sur les standards internes de l’institution. Pollution de l’air, risques sanitaires, absence de Plan de réinstallation (PAR), vulnérabilité accrue des femmes travaillant dans le séchage du poisson : rien n’avait été correctement anticipé. C’était le premier avertissement.
Le second survient en 2012, lorsque la CBAO exige un doublement du capital. Pour répondre, Suzor fait entrer un nouvel actionnaire : Advisory & Finance Group (AFG), banque d’affaires marocaine dirigée par Mohamed Benslimane, acteur proche du pouvoir économique royal. L’embellie dure peu. En octobre 2015, AFG se retire. Ses parts sont rachetées par Quantum Power International Holdings Ltd, holding chypriote qui deviendra Quantum Power Cyprus Ltd.
C’est ici que l’ombre se déploie.
Derrière cette structure, on retrouve un acteur global : Idan Ofer, milliardaire israélien (né en 1955), héritier du titan du shipping Sammy Ofer. Fondateur du Quantum Pacific Group, Ofer contrôle un empire dans l’énergie, les ports, les mines, le transport maritime, ainsi qu’une présence notable dans le football européen via des participations dans l’Atlético de Madrid et le FC Famalicão. Sans jamais figurer dans les registres sénégalais, il devient le décisionnaire économique réel du projet.
À partir de 2016, un autre acteur s’ajoute à l’équation : Barak Fund SPC, fonds d’investissement mauricien spécialisé dans le trade finance, les situations spéciales et les dossiers à haut risque. Créé en Afrique du Sud avant de s’installer à Maurice, Barak s’est fait une réputation en finançant des projets miniers et énergétiques souvent jugés trop risqués pour les banques. Dans Sendou, il intervient via des structures comme Sendou Nordic Power Ltd et Altea Fund Ltd, rachetant des portions de dette et des droits économiques clés. Résultat :
- Quantum Pacific Group contrôle la stratégie,
- Barak Fund contrôle la dette,
- Suzor ne contrôle plus que le registre du commerce.
Le triptyque Quantum–Barak–Suzor transforme le projet en champ de bataille juridique. Des assemblées générales parallèles voient le jour, chacun tentant de désigner “son” administrateur général. Les dettes se reconstituent en coulisse, notamment une dette fantôme de 30 milliards FCFA contestée par certains actionnaires. Les arbitrages internationaux s’enchaînent. En 2021, la Cour d’appel de Dakar place la CES en redressement judiciaire. Le projet est devenu totalement ingouvernable.
L’État tente une sortie avec l’Avenant 10 en janvier 2022, prévoyant la conversion au gaz pour sauver le site et maintenir l’approvisionnement électrique. Mais la gouvernance éclatée bloque encore une fois la mise en œuvre.
Et c’est finalement la BAD qui signe le constat d’échec. En 2025, l’institution qui avait financé l’essentiel du projet décide d’assigner la CES en justice pour modification unilatérale du concordat. La Banque africaine de développement, autrefois moteur de Sendou, devient son propre contradicteur, reprochant aux actionnaires l’opacité d’un consortium qu’elle avait elle-même contribué à certifier.
Au bout du compte, Sendou n’a pas été victime d’un défaut technique mais d’un effondrement de gouvernance, miné par :
- des actionnaires dispersés entre Chypre, Maurice, Malte et Israël,
- une dilution extrême des responsabilités,
- un promoteur initial évincé de facto,
- un fonds mauricien habitué aux dossiers à risque,
- et une due diligence environnementale insuffisante menée par la BAD.
Sendou devait éclairer le Sénégal.
Elle éclaire surtout les dangers mortels d’un projet public confié à des structures offshore volatiles, et les limites d’une finance du développement qui, parfois, finance l’ombre en croyant saisir la proie.
                       +---------------------+
                       |      SENELEC        |
                       |  Acheteur - PPA 25y |
                       +----------+----------+
                                  |
                                  |
                                  v
               +--------------------------------------+
               |       COMPAGNIE D'ÉLECTRICITÉ        |
               |         DU SÉNÉGAL (CES)             |
               |        Projet Sendou – 125 MW        |
               +------------------+-------------------+
                                  |
        -----------------------------------------------------------------
        |                               |                               |
        |                               |                               |
(Actionnariat légal) (Actionnariat économique) (Actionnariat dette)
| | |
v v v
+———————-+ +—————————-+ +—————————–+
| NORDIC POWER AB | | QUANTUM POWER CYPRUS LTD | | BARAK FUND SPC |
| (Suède) | | (Chypre) | | (Maurice) |
| 94,89% « sur le papier »| +————-+————–+ +————-+—————+
| Holding de Suzor | | |
+———-+————+ | |
| | |
v v v
+———————-+ +—————————-+ +——————————+
| NYKOMB SYNERGETICS | | QUANTUM PACIFIC GROUP | | SENDOU NORDIC POWER LTD |
| (Suède) | | (Idan Ofer – Israël) | | (Maurice / Malte) |
+———————-+ +—————————-+ +——————————+
| | |
| | |
v v v
+———————-+ +—————————-+ +——————————+
| SBEC SYSTEMS (UK) | | ISRAEL CORP / KENON HOLD. | | ALTEA FUND LTD |
| (Technique) | | Ports, énergie, shipping | | (ex-Barak Fund SPC) |
+———————-+ +—————————-+ +——————————+
|
|
v
+———————–+
| ALTEA FUND LTD |
| (détention indirecte) |
+———————–+
=================== Interventions publiques =====================+————————————————————————————+
| BANQUE AFRICAINE DE DÉVELOPPEMENT |
| – 206,4 M€ de financement (2009) |
| – Due diligence environnementale jugée insuffisante (2017) |
| – Assignation en justice contre la CES (2025) |
+————————————————————————————+
+————————————————————————————+
| TRIBUNAL |
| – Placement en redressement judiciaire (2021) |
| – Multiplication des contentieux internes |
+————————————————————————————+
                 ===================  Le schéma réel du pouvoir ===================

                               [  RÉALITÉ OPÉRATIONNELLE  ]
                                   (2016 – 2025)
                               +----------------------+
                               |   IDAN OFER (Israël) |
                               | Quantum Pacific Group |
                               +----------+-----------+
                                          |
                                          v
                +---------------------------------------------------+
                |   Contrôle stratégique, influence financière,     |
                |    restructurations, gouvernance de facto         |
                +---------------------------------------------------+

                               [  RÉALITÉ FINANCIÈRE  ]
                                          |
                                          v
                +---------------------------------------------------+
                |          BARAK FUND / ALTEA FUND LTD              |
                |  Contrôle des dettes, droits économiques clés     |
                +---------------------------------------------------+

                               [  RÉALITÉ LÉGALE  ]
                                          |
                                          v
                +---------------------------------------------------+
                |          NORDIC POWER AB (LOUIS SUZOR)            |
                |     Actionnariat officiel, pouvoir résiduel       |
                +---------------------------------------------------+
Encadré
La BAD porte plainte
L’affaire Sendou prend une tournure décisive devant le tribunal de Commerce de Dakar : la Banque africaine de développement (BAD) a assigné en justice la Compagnie d’Électricité du Sénégal (CES), estimant que le concordat homologué en février 2022, dans le cadre du redressement judiciaire, a été modifié unilatéralement et qu’il menace la viabilité financière du projet.
Au cœur du conflit : le taux d’intérêt appliqué à la créance de la BAD. Selon la Convention sur les Termes Communs (CTA) signée en décembre 2012, ce taux devait être variable, indexé sur l’Euribor, la marge contractuelle et les coûts obligatoires. Or, le concordat impose un taux fixe de 3,5 %, sans l’accord des instances de la Banque. La BAD affirme avoir formellement exprimé son refus dès le 21 février 2022, avant l’assemblée concordataire.
Les tentatives de conciliation ont échoué :
- 11 octobre 2024 : mise en demeure à la CES.
- 6–7 novembre 2024 : réunions à Paris sous médiation.
- 30 décembre 2024 : refus catégorique de la CES, invoquant la force de chose jugée.
- 20 mars 2025 : mémoire juridique déposé par la BAD, resté sans réponse substantielle.
Face à ce blocage, la Banque saisit la justice, estimant que la modification du taux rend le concordat inexécutable à son égard.
Ce contentieux pourrait affecter :
- la situation financière déjà fragile de la CES,
- la relance du projet de la centrale de Sendou,
- la confiance entre la BAD et les porteurs de projets énergétiques au Sénégal.


