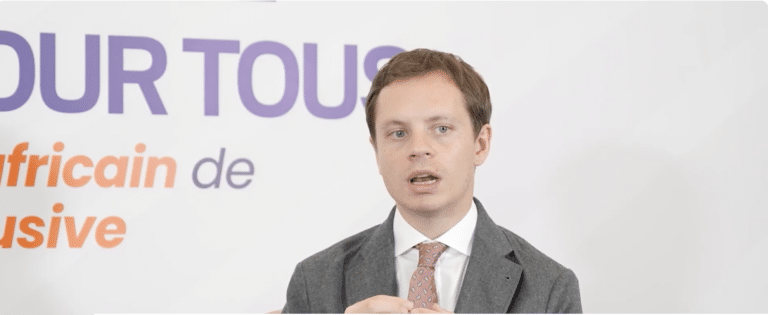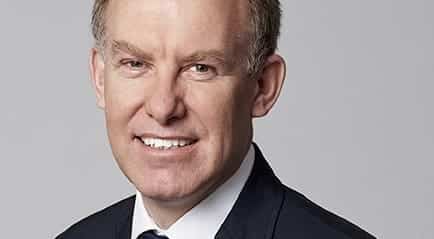
Le changement de gouvernance au sommet de SanlamAllianz marque la fin d’une première étape dans la construction du premier assureur panafricain et le début d’un cycle autrement plus exigeant. En succédant à Heinie Werth, l’artisan de la fusion entre les activités africaines de Sanlam et d’Allianz, Hennie Nel hérite d’un groupe de dimension continentale dont la puissance n’est plus à démontrer. En revanche, sa capacité à transformer cette puissance en création de valeur reste sous le regard attentif des marchés.
Lancée en septembre 2023, la coentreprise SanlamAllianz est née de l’ambition de créer un champion africain de l’assurance et des services financiers. Présente dans 27 pays, elle revendique plus de 30 millions de clients et des fonds propres dépassant 35 milliards de rands. Aucun autre groupe n’affiche une telle empreinte géographique sur le continent en dehors de l’Afrique du Sud.
Pour Heinie Werth, la mission était avant tout industrielle : fusionner deux organisations aux cultures différentes, obtenir les multiples autorisations réglementaires, installer une nouvelle gouvernance et poser les bases opérationnelles du groupe. Sur ce terrain, le pari peut être considéré comme réussi en dépit du retard relevé au niveau du marché marocain .
Mais la seconde phase est souvent la plus difficile.
Les investisseurs ne jugent plus une fusion sur son annonce, mais sur les synergies qu’elle produit. Or, près de trois ans après le lancement de SanlamAllianz, les bénéfices attendus demeurent encore partiellement théoriques. Les chantiers d’intégration informatique, d’harmonisation des systèmes de gestion, des politiques de souscription, des plateformes digitales et des réseaux de distribution restent considérables.
Les chiffres du dernier exercice illustrent cette réalité contrastée.
En 2025, le groupe Sanlam a enregistré un volume de nouvelles affaires de 495,9 milliards de rands, en progression de 18 %, tandis que le résultat opérationnel a atteint 13,7 milliards de rands. Le bénéfice normalisé attribuable aux actionnaires s’est élevé à 16,2 milliards de rands, avec un rendement des fonds propres (ROE) de 17,1 %. Des performances qui témoignent de la solidité financière du groupe dans son ensemble.
En revanche, la contribution de SanlamAllianz apparaît plus nuancée. Dans son rapport annuel, Sanlam reconnaît que les performances de la coentreprise restent inégales selon les marchés. Si la croissance commerciale demeure soutenue et que certaines filiales enregistrent une progression de leurs activités, plusieurs pays continuent de peser sur les résultats, retardant la pleine matérialisation des synergies promises lors de la fusion.
Le cas du Maroc illustre parfaitement cette transition inachevée.
Présenté comme l’un des marchés stratégiques de SanlamAllianz, le royaume a connu un calendrier d’intégration plus long qu’anticipé. Les opérations de rapprochement entre Sanlam Maroc et Allianz Maroc ont nécessité plusieurs étapes réglementaires, des offres publiques et des restructurations capitalistiques successives avant de pouvoir être pleinement mises en œuvre. Ce retard a différé une partie des gains opérationnels attendus. Certes, la bonne tenue du marché financier marocain a permis d’améliorer la valorisation des actifs du groupe, mais l’intégration industrielle reste un chantier en cours.
Cette situation rappelle une réalité bien connue des grandes fusions internationales : fusionner des bilans est relativement rapide ; fusionner des entreprises prend souvent plusieurs années.
Le contexte économique complique encore davantage l’équation. Inflation persistante, dépréciation de nombreuses monnaies africaines, multiplication des catastrophes climatiques, durcissement des exigences prudentielles et montée en puissance des insurtechs réduisent progressivement les marges de manœuvre des assureurs traditionnels.
À cela s’ajoute un paradoxe propre au continent. L’Afrique demeure la région où le taux de pénétration de l’assurance est parmi les plus faibles au monde — souvent inférieur à 3 % du PIB hors Afrique du Sud — alors même qu’elle représente le principal réservoir de croissance du secteur. Les futurs leaders ne seront pas nécessairement ceux qui disposeront du plus grand bilan, mais ceux qui sauront démocratiser l’assurance grâce au numérique, développer la micro-assurance, la bancassurance et concevoir des produits adaptés aux ménages, aux PME et au secteur agricole.
C’est précisément sur ce terrain que sera attendu Hennie Nel.
Son défi ne sera plus d’intégrer deux groupes, mais de faire fonctionner un véritable champion panafricain. Les actionnaires attendent désormais une amélioration du retour sur capitaux propres, une accélération des synergies commerciales, une rationalisation des coûts et une croissance durable des bénéfices.
Le changement de direction intervient enfin dans un contexte où les grands groupes financiers africains cherchent à consolider leurs positions. Banques, assureurs et gestionnaires d’actifs multiplient les acquisitions pour atteindre une taille critique. SanlamAllianz possède aujourd’hui une longueur d’avance. Encore faut-il que cette avance se traduise durablement par une rentabilité supérieure à celle de ses concurrents.
Pour Heinie Werth, l’histoire retiendra probablement le rôle de bâtisseur. Pour Hennie Nel, le jugement sera plus sévère : il sera évalué non sur la réussite de la fusion, mais sur sa capacité à transformer ce colosse panafricain en une véritable machine à créer de la valeur.