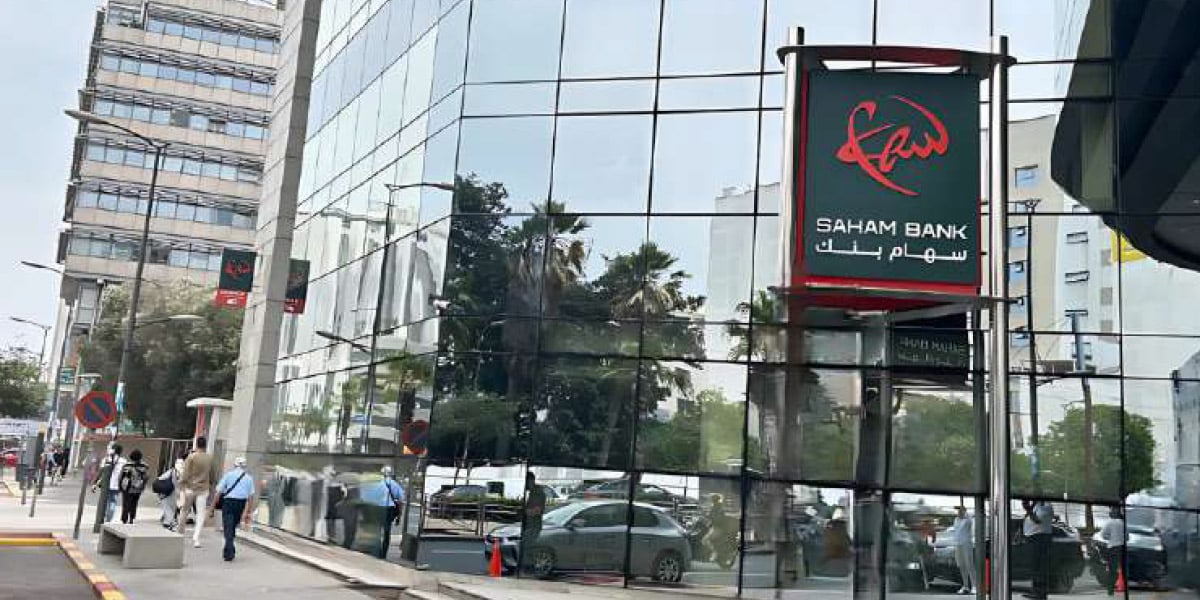
Saham Bank affiche des chiffres au vert : un résultat net 2025 en forte hausse, un PNB de 6,2 milliards de dirhams (665,3 millions $) et un portefeuille de crédits amélioré. La banque renforce ses filiales, poursuit sa digitalisation via nabD et augmente son dividende à 8 dirhams par action.
Un momentoum de transformation confirmée. L’établissement bancaire marocain a enregistré en 2025 une performance financière remarquable, marquée par une forte progression de sa rentabilité. Le résultat net part du groupe s’est établi à 1,7 milliard de dirhams, en hausse de 117 % par rapport à 2024, confirmant l’amélioration rapide des fondamentaux financiers de la banque.
Cette performance intervient dans un contexte particulier pour l’institution, qui a entamé une nouvelle phase de développement après le retrait du groupe Société Générale et la reprise de la banque par le groupe Saham. Elle reflète à la fois la montée en puissance des filiales spécialisées, l’amélioration de la qualité du portefeuille de crédits et une meilleure maîtrise des coûts. Au-delà du simple rebond financier, ces résultats illustrent la consolidation progressive d’un modèle bancaire intégré qui combine banque universelle, filiales spécialisées et développement des services digitaux.
Un développement tous azimuts
La progression spectaculaire du bénéfice de Saham Bank en 2025 s’appuie d’abord sur la solidité de son activité bancaire. Le produit net bancaire (PNB) du groupe a atteint 6,2 milliards de dirhams, en hausse de 6,9 %, soutenu par l’amélioration de la marge d’intérêt, la progression des commissions et la contribution croissante des filiales spécialisées..Parmi ces filiales, plusieurs entités ont joué un rôle déterminant dans la dynamique de croissance du groupe, notamment celles opérant dans le crédit à la consommation, le leasing ou encore les services financiers spécialisés. Cette diversification permet à la banque de répondre à un éventail plus large de besoins de financement, tout en renforçant la complémentarité entre ses différentes activités. La performance financière de l’établissement s’explique également par une amélioration sensible de la gestion des risques. Le coût du risque a fortement reculé, passant d’environ 911 millions de dirhams à 361 millions, ce qui traduit une meilleure qualité des actifs et une gestion plus prudente du portefeuille de crédits. Dans le même temps, le volume des créances en souffrance a diminué, renforçant la solidité du bilan de la banque.
Sur le plan commercial, l’activité de financement reste dynamique. Les encours de crédits ont progressé de 8,7 %, atteignant plus de 100 milliards de dirhams, tandis que les dépôts de la clientèle ont dépassé 86 milliards de dirhams, confirmant la confiance des clients et la capacité de la banque à mobiliser l’épargne.
Parallèlement, Saham Bank poursuit sa transformation numérique. Le développement de solutions digitales, notamment à travers la banque 100 % digitale nabD, ainsi que le lancement de nouvelles activités comme Saham Paiements, s’inscrivent dans une stratégie visant à moderniser l’offre bancaire et à s’adapter aux nouveaux usages des clients.
Au final, ces résultats traduisent l’émergence d’un nouveau positionnement stratégique pour Saham Bank. Après le retrait du groupe Société Générale et son passage sous contrôle du groupe Saham, l’établissement cherche à renforcer son ancrage national tout en consolidant un modèle de croissance basé sur la diversification des métiers, la digitalisation et le financement de l’économie. La forte progression des résultats en 2025 apparaît ainsi comme un premier signal de la capacité de la banque à réussir cette transition et à s’imposer comme un acteur bancaire de référence dans le paysage financier marocain.