
Clin d’œil à Blythe Masters …
Dans notre édition du 15 mars, nous vous présentions pour la première fois le top 20 des pays africains par le volume des Eurobonds en circulation. L’Afrique du Sud apparaît sans surprise au premier rang avec un encours public et privé de prés de 300 milliards de dollars, devant l’Egypte (environ 200 milliards de dollars), le Maroc (environ 80 milliards de dollars). La Côte d’Ivoire arrive en quatrième position avec un encours de 62 milliards comprenant essentiellement les émissions de la Banque Africaine de Développement (BAD) basée à Abidjan.
S’ils occupent respectivement les dernières marches de ce top 20 avec des encours de 5,8 et 5,4 milliards de dollars, le Gabon et le Burkina Faso n’en suscitent pas moins de fortes inquiétudes en raison de l’envolée des spreads de leurs dettes liée aux incertitudes des périodes de transition qu’ils vivent. Les détenteurs des titres de ces deux pays auront la tendance rationnelle à les céder et ceux qui les achèteront en cette période exigeront plus de gages d’où la variation sensible des spreads associés et l’augmentation des coûts des Credit Default Swaps (CDS), assurance contre le risque de défaut de ces deux pays.
Blythe Masters, celle qui a inventé les CDS
A noter que les Credit Default Swaps (CDS) ont été inventés en 1994 par Blythe Masters, une banquière de J.P Morgan & Co, qui s’est révélée à la planète finance en devenant directrice générale de la division des produits dérivés en crédit de l’institution à l’âge de 28 ans, propulsant les bénéfices au sommet.
Au départ, l’idée des CDS était de permettre aux banques de se décharger du risque de crédit sans avoir à vendre le prêt lui-même. L’usage des CDS s’est rapidement répandu au-delà des banques, attirant les compagnies d’assurance, les hedge funds et d’autres investisseurs institutionnels. Les CDS sont devenus populaires comme outils de spéculation, de couverture et de prise de positions sur le crédit d’entreprises, de pays ou d’entités spécifiques. Mais au fil du temps, les CDS sont aussi devenus de plus en plus complexes, et des variantes telles que les CDS synthétiques et les CDS indexés ont été introduites aux USA. Leur marché est devenu énorme, dépassant souvent la valeur nominale totale des obligations sous-jacentes. Les CDS ont été accusés d’avoir amplifié la crise des subprimes de 2007-2008. Ces produits conçus au départ pour détacher le risque du crédit lui même ont été fortement critiqués pour avoir augmenté le risque systémique, notamment à travers la faillite d’AIG, une grande compagnie d’assurance qui avait vendu un grand nombre de CDS sans avoir les réserves nécessaires pour couvrir les pertes potentielles. La crise financière de 2008 a mis en lumière le manque de transparence et de réglementation sur le marché des CDS.
À la suite de la débâcle, les régulateurs du monde entier ont mis en place de nouvelles règles pour le marché des CDS, notamment des exigences accrues en matière de capital, des processus de compensation centralisée et une meilleure transparence des marchés. Ces changements visaient à réduire le risque systémique et à améliorer la stabilité financière. Depuis lors, les CDS ont continué d’être utilisés comme outils de gestion du risque de crédit, mais avec une surveillance réglementaire accrue. Le marché s’est quelque peu contracté par rapport à son apogée avant la crise, mais les CDS restent un composant important du système financier mondial.
Les CDS et les dettes africaines
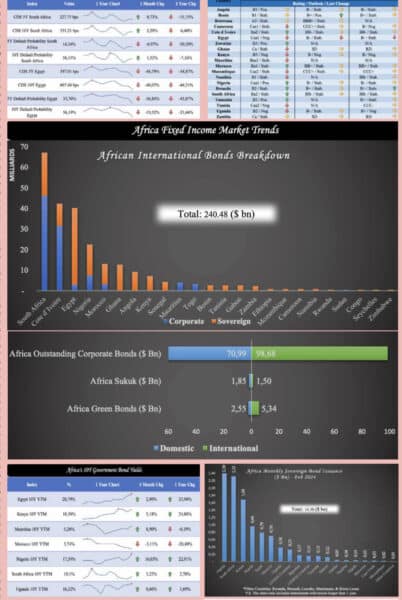
Dans le tableau ci-contre, on voit bien le jeu de balancier des CDS des dettes d’un pays africain à l’autre. Ainsi, les couvertures CDS sur les différentes obligations en circulation de l’Egypte et de l’Afrique du Sud sont en forte baisse, ce qui indique généralement une diminution de la perception du risque de défaut de l’émetteur de l’obligation. En effet, si le prix des CDS diminue, cela peut signifier que les investisseurs voient l’émetteur comme étant en meilleure santé financière ou moins risqué.
En d’autres termes, une baisse des CDS peut être interprétée comme un signe de confiance accru dans la capacité de l’émetteur à honorer ses obligations de dette. Cela pourrait être dû à une amélioration de la situation financière de l’émetteur, à une opinion meilleure des agences de notation, à des perspectives économiques plus stables, ou à des facteurs externes influençant positivement le marché de la dette de l’émetteur. Force est de l’admettre, le Kenya et le Nigeria ne sont pas dans cette perspective, avec une envolée des CDS associés à leurs titres de l’ordre de 20% sur une année glissante.
NB :
Le suivi des fluctuations du marché financier international rapporté aux dettes africaines est résumé sur les différents tableaux mensuels que publie Financial Afrik et qui sont disponibles
sur la plateforme mondiale de Cbonds, fournisseur de données, incontournable dans le marché de la dette.


