
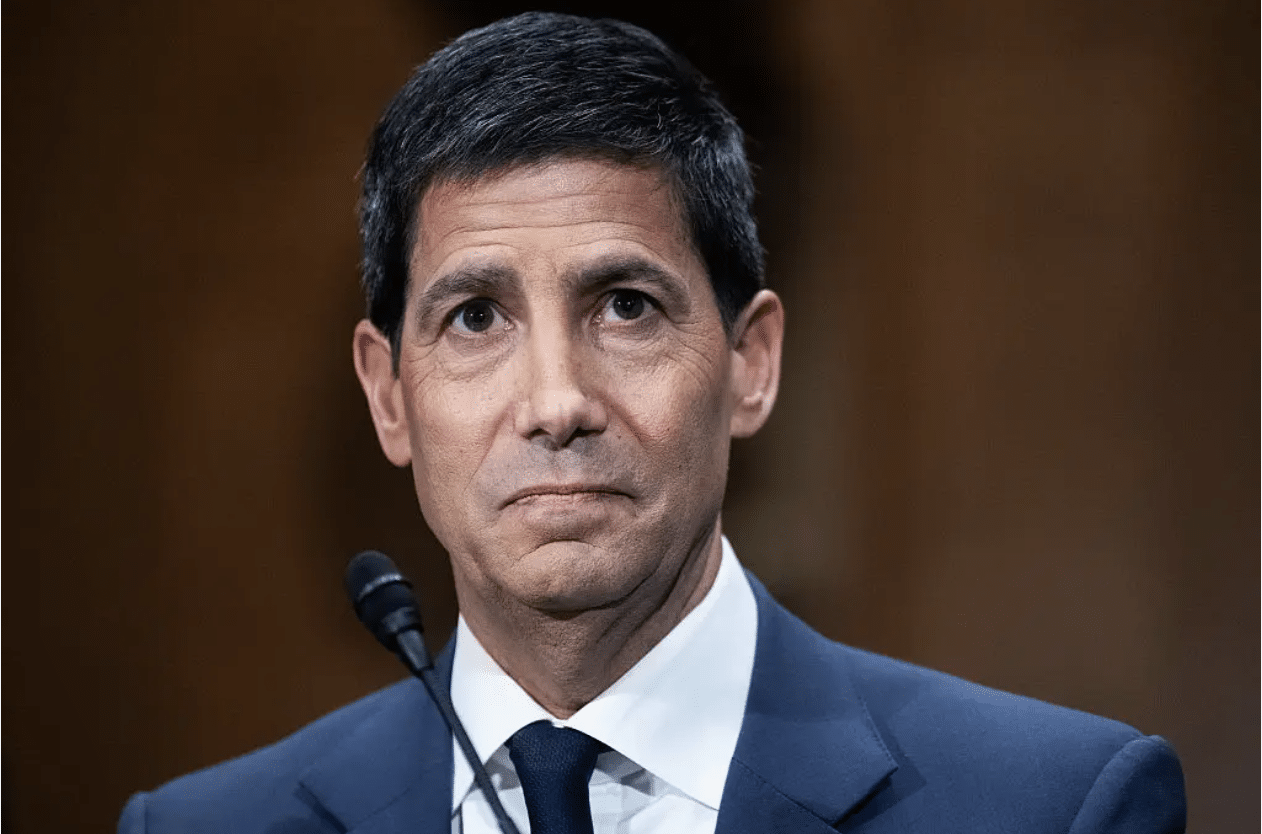
Le monde économique a les yeux tournés vers Washington. Ce mercredi, la Réserve fédérale américaine doit rendre sa décision de politique monétaire à 20h00 (heure de Paris), avant la très attendue première conférence de presse de son nouveau président, Kevin Warsh, prévue à 20h30. Selon le consensus des économistes et des marchés, la Fed devrait maintenir son taux directeur dans une fourchette comprise entre 3,50 % et 3,75 %, un niveau inchangé depuis décembre. Les contrats à terme accordent une probabilité de près de 97 % à ce scénario, faisant du statu quo l’issue la plus probable de cette réunion.
Au-delà de la décision sur les taux, les investisseurs scruteront surtout le dot plot (1), le graphique qui synthétise les anticipations individuelles des membres du Federal Open Market Committee (FOMC) concernant l’évolution future des taux d’intérêt. Ce document est devenu l’un des principaux baromètres de l’orientation de la politique monétaire américaine. Toute révision des projections pourrait modifier les attentes des marchés sur le calendrier d’un éventuel assouplissement — ou, au contraire, d’un nouveau durcissement monétaire.
La conférence de presse revêt une importance particulière puisqu’il s’agira de la première intervention de Kevin Warsh en tant que président de la Fed. Ancien gouverneur de l’institution entre 2006 et 2011, ancien banquier de Morgan Stanley et conseiller économique de la Maison-Blanche sous George W. Bush, il est considéré comme un défenseur d’une ligne monétaire orthodoxe. Depuis plusieurs années, il critique une communication jugée trop abondante de la banque centrale et plaide pour une institution recentrée sur son mandat fondamental : la stabilité des prix.
« Forecasts have been abysmal » (« Les prévisions ont été désastreuses »), a-t-il notamment déclaré à propos des projections de la Fed, estimant que la crédibilité de la banque centrale repose davantage sur ses décisions que sur ses commentaires. Cette philosophie devrait imprégner sa première prise de parole, très attendue par les marchés alors que Donald Trump multiplie les appels à une baisse des taux malgré une inflation toujours supérieure à l’objectif de 2 %.
Plus que la décision elle-même, largement anticipée, c’est donc le ton de Kevin Warsh, ses indications sur les perspectives économiques et sa lecture des risques inflationnistes qui pourraient redéfinir les attentes des investisseurs pour les prochains mois.
Encadré
Kevin Warsh , un banquier central fortuné
Né le 13 avril 1970 dans l’État de New York, Kevin Warsh est un juriste, banquier d’affaires et haut responsable de la politique monétaire américaine. Diplômé en politiques publiques de Stanford University en 1992, il obtient ensuite un Juris Doctor (J.D.) à Harvard Law School en 1995. Il débute sa carrière chez Morgan Stanley, où il se spécialise dans les fusions-acquisitions et les marchés financiers avant d’être promu Managing Director. En 2002, il rejoint la Maison-Blanche comme conseiller économique spécial du président George W. Bush, chargé notamment des marchés financiers. Quatre ans plus tard, en 2006, il est nommé au Conseil des gouverneurs de la Réserve fédérale (Fed), où il participe activement à la gestion de la crise financière mondiale de 2008. Il quitte l’institution en 2011, en désaccord avec l’orientation très accommodante de la politique monétaire. Il poursuit ensuite ses activités comme chercheur à la Hoover Institution de Stanford, administrateur de plusieurs grandes entreprises et conseiller de l’investisseur Stanley Druckenmiller, l’une des figures les plus influentes de Wall Street. Kevin Warsh est marié depuis 2002 à Jane Lauder, petite-fille de la fondatrice d’Estée Lauder et héritière du géant américain des cosmétiques. Cette alliance fait de lui l’un des banquiers centraux les plus fortunés de l’histoire récente de la Fed. Sa fortune, largement liée aux actifs de son épouse et à ses propres investissements, est estimée à plusieurs centaines de millions de dollars. Afin d’éviter tout conflit d’intérêts, il s’est engagé à céder plus de 100 millions de dollars d’actifs financiers lors de sa prise de fonctions à la tête de la Réserve fédérale.
Notes
1- Le dot plot, véritable boussole des marchés, agrège les projections de taux de chacun des membres du FOMC pour les années à venir. Bien qu’il ne constitue pas un engagement formel de la Fed, il est scruté par les investisseurs comme le meilleur indicateur de l’évolution probable de la politique monétaire américaine. La disparition, cette fois-ci, de la dernière baisse de taux prévue pour 2026 traduit un net durcissement du consensus au sein de la banque centrale.


