Entre innovation pionnière et vide juridique, Nairobi s’apprête à réinventer les règles du jeu de la fintech avec une nouvelle étape franchie ce lundi 23 février. En effet, la banque centrale du Kenya (CBK) vient de lancer un appel à consultants pour réviser en profondeur les deux textes législatifs qui définissent ses prérogatives. L’objectif déclaré est d’aligner la législation sur les standards internationaux et sur la réalité d’un secteur financier dominé par le numérique.
Le régulateur entend ainsi mieux formaliser son autorité sur les agrégateurs de paiement, les plateformes de finance, les applications de transfert transfrontalier et les intermédiaires de paie — des acteurs comme Chipper Cash, WapiPay, WorkPay, Pezesha ou Pyypl — dont l’empreinte systémique est réelle, mais dont le statut réglementaire demeure ambigu.
Un écosystème à succès, mais peu régulé
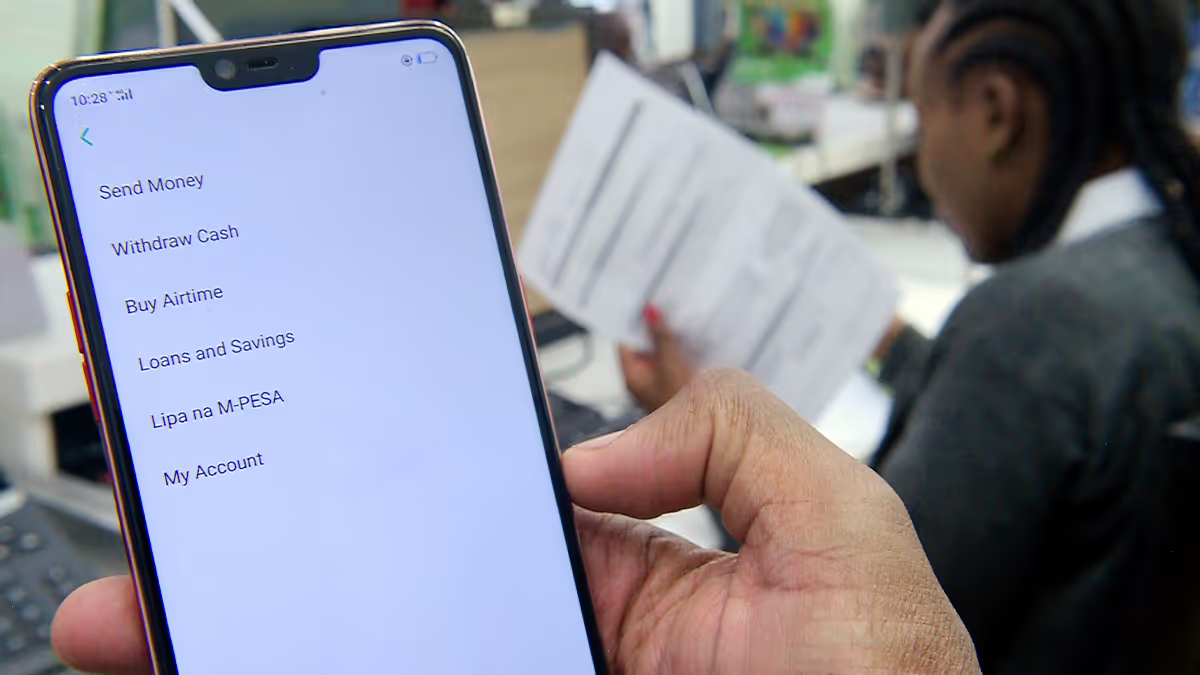
En effet, le Kenya s’impose depuis plusieurs années comme la première place fintech d’Afrique subsaharienne. Les transactions en Mobile Money ont atteint un niveau record de 7 200 milliards de shillings kényans (soit environ 55,8 milliards de dollars) sur les dix premiers mois de 2024, selon l’enquête FinAccess de la CBK. Pas moins de 81 millions de comptes mobiles sont enregistrés dans le pays, où 45,7 % des paiements numériques transitent par des applications bancaires mobiles.
Pourtant, derrière ces chiffres impressionnants, la réalité réglementaire demeure fragmentée. La CBK supervise directement 39 banques commerciales, 14 établissements de microfinance et, depuis 2022, 195 prestataires de crédit numérique. Mais une large frange de l’industrie — agrégateurs de paiement, plateformes de finance embarquée, applications de transfert transfrontalier, intermédiaires de paie — évolue encore dans ce que les juristes appellent une « zone grise ».
Le secteur financier kényan repose sur un arsenal législatif conçu bien avant l’ère numérique : le CBK Act (Cap. 491), le Banking Act (Cap. 488), la National Payments Systems Act de 2011, et les réglementations sur la monnaie électronique datant de 2013. Ces textes régissent la supervision des banques et des opérateurs de paiement, mais ne prévoient aucun régime spécifique pour les fintechs.
Nouvelle architecture légale en cours
Mais en 2022, la CBK, pour comble ce vide juridique, avait ordonné aux banques et aux opérateurs de mobile money de couper leurs liens avec certaines fintechs, les accusant d’opérer sans autorisation. La startup panafricaine Flutterwave a vu ses comptes kényans gelés par le régulateur sur des soupçons de blanchiment d’argent. Chipper Cash, autre poids lourd du transfert d’argent africain, n’a toujours pas obtenu sa licence d’exploitation au Kenya, faute de cadre légal adapté.
C’est à partir des années 2020 que le secteur va connaitre son premier grand chantier réglementaire orchestré par la CBK. A travers, notamment, une loi amendée en 2021 ainsi qu’une loi sur les fournisseurs de crédit numérique en 2022. Les deux textes imposèrent ainsi, pour la première fois, la nécessité d’une licence de la banque centrale pour tout prêteur numérique. En trois ans, 195 opérateurs ont été officiellement agréés. Plus de 200 demandes restent en attente, révélant un processus d’approbation encore engorgé.
Promulguée en novembre 2025, pour sa part, la Loi sur les fournisseurs de services d’actifs virtuels, consacrée exclusivement aux actifs numériques, vient renforcer l’arsenal.
La question au cœur du débat est celle du calibrage. Le secteur fintech kényan a prospéré précisément parce que la réglementation était souple. D’aucuns estiment alors qu’une formalisation trop stricte risque de constituer un frein à l’évolution de l’écosystème.