
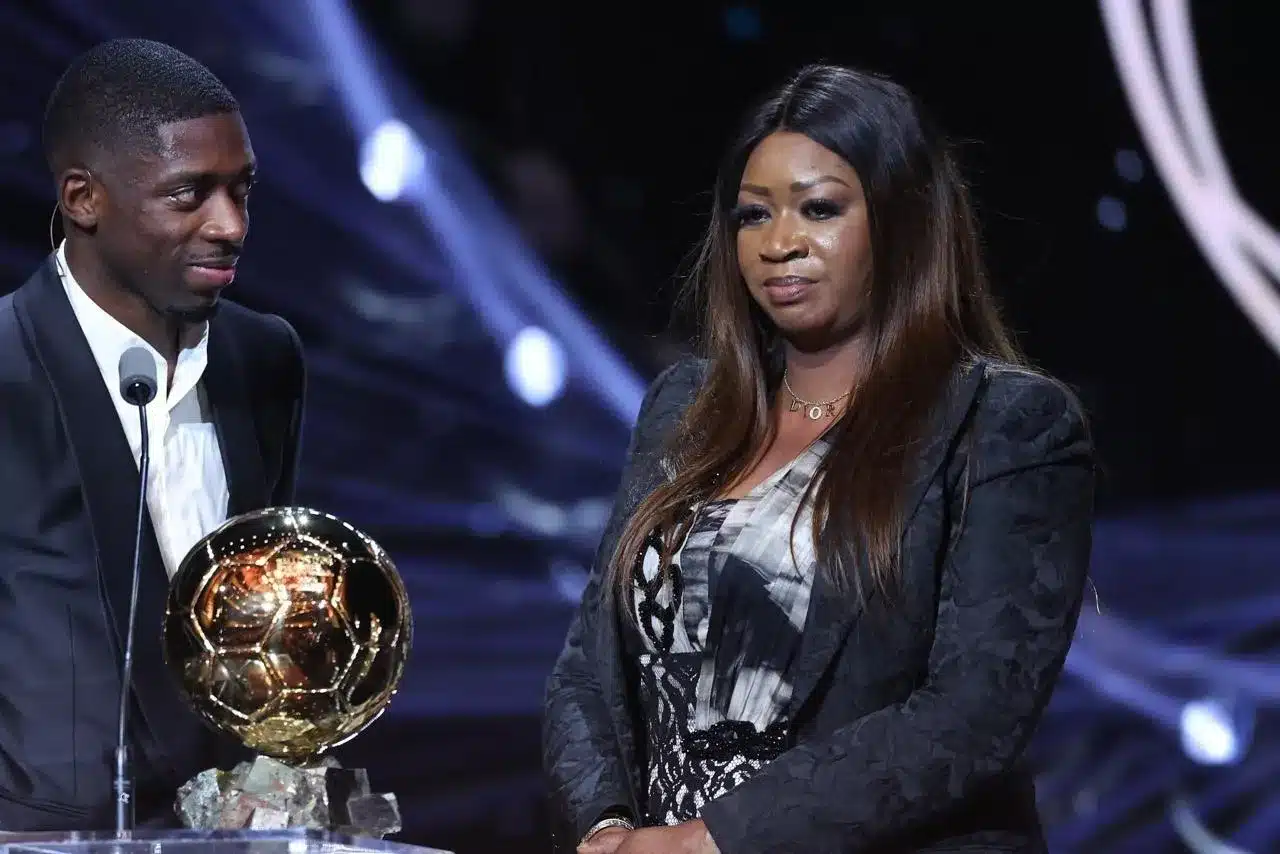
En 2017, le footballeur Ousmane Dembélé vire 200 000 euros à sa mère, Fatimata Dembélé, pour ses quarante ans. L’administration fiscale française considère ce transfert non pas comme un don, mais comme un revenu imposable, au motif que la bénéficiaire travaillait alors pour une société gérant l’image du joueur. Le virement, effectué six mois après l’anniversaire, transite par un compte espagnol non déclaré. En octobre 2025, la mère du Ballon d’Or 2025 saisit le tribunal administratif de Rennes pour contester la requalification. Le fisc lui réclame environ 2 000 euros d’impôt supplémentaire, auxquels s’ajoutent des prélèvements sociaux et la contribution exceptionnelle sur les hauts revenus, un prélèvement de 3 % à 4 % au-delà de 250 000 euros de revenu fiscal de référence.
Mais si le transfert avait atterri sur un compte africain ? En Côte d’Ivoire, un don supérieur à 500 000 FCFA doit être déclaré ; à défaut, il est requalifié en revenu d’origine indéterminée. Au Sénégal, un virement familial non déclaré est soumis à un droit de donation de 3 % à 8 %, voire à un redressement. Au Maroc, tout don manuel doit être enregistré dans les trente jours, sous peine d’amende et de requalification. Au Nigeria, en revanche, la loi fiscale exempte les dons familiaux, à condition qu’ils soient prouvés par un « Gift Deed » ; sans preuve, la Federal Inland Revenue Service peut requalifier la somme en revenu ou en transfert suspect.
En somme, un virement d’amour peut se transformer en contentieux fiscal. En Afrique comme en Europe, la déclaration et la proportionnalité du don demeurent les garde-fous. Seuls quelques États — comme le Nigeria, le Ghana ou le Kenya — laissent encore les dons familiaux, dûment justifiés, libres de tout impôt, quand d’autres, à l’image de la France, y voient un revenu à encadrer.


