
Dakar, 24 mars 2026 –Suite à un article de presse évoquant un emprunt de 650 millions d’euros et le recours à des instruments financiers de type Total Return Swap (TRS), le ministère sénégalais des Finances et du Budge a apporté d’importantes précisions.
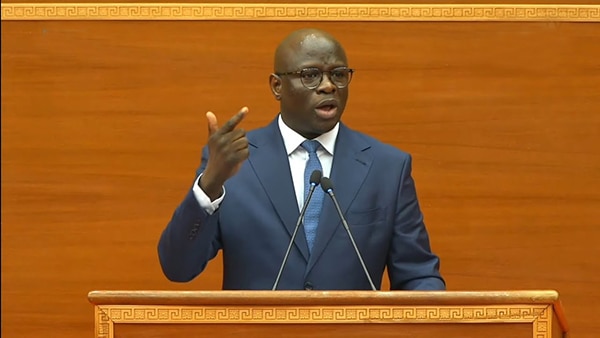
Dans cette note de clarification détaillée qui porte l’empreinte de son argentier en chef, Cheikh DIBA (photo) , l’administration financière défend une stratégie « cohérente, transparente et économiquement avantageuse », au cœur du financement public de l’année 2025.
Au centre des questions : un montage ayant permis de mobiliser environ 650 millions d’euros. Une opération perçue par certains observateurs comme complexe, voire opaque. Le ministère oppose une lecture radicalement différente : celle d’un outil moderne d’ingénierie financière, mobilisé dans un contexte international particulièrement contraint.
Pour Dakar, le recours aux TRS ne relève ni de l’improvisation ni d’un contournement des circuits classiques, mais d’une stratégie assumée de diversification des sources de financement. Dans un environnement marqué par un durcissement des conditions d’accès aux marchés internationaux, les autorités expliquent avoir procédé à une analyse approfondie de cet instrument avant son introduction sur le marché financier régional en 2025.
L’objectif est clair : élargir la base des investisseurs et renforcer la liquidité du marché domestique des titres publics. Les investisseurs étrangers, ciblés dans ce cadre, exigent généralement des mécanismes d’accès au change pour souscrire en monnaie locale et rapatrier leurs revenus. La structuration mise en place aurait permis de répondre à ces contraintes tout en maîtrisant les risques pour l’État.
Sur le plan financier, le ministère met en avant un argument décisif : le coût. Le taux net supporté par l’État s’établirait autour de 7,1 %, un niveau nettement inférieur à ceux observés sur les marchés internationaux. À titre de comparaison, les eurobonds sénégalais affichaient en 2025 des rendements compris entre 11 % et 12 % sur les maturités en euros. L’écart, substantiel, traduit des économies importantes pour le Trésor public.
Les autorités insistent également sur le cadre strict dans lequel ces opérations ont été menées. Sept émissions ont été réalisées entre avril et novembre 2025 sur le marché des titres publics, conformément au calendrier d’adjudication et en cohérence avec la Stratégie de gestion de la dette à moyen terme. Ces opérations ont été autorisées par le Parlement à travers les différentes lois de finances de l’exercice 2025.
Le ministère réfute par ailleurs toute idée d’opacité. Les résultats des adjudications ont été publiés, les opérations mentionnées dans les documents budgétaires officiels, notamment dans le rapport économique et financier annexé à la loi de finances 2026, et le sujet a été abordé devant l’Assemblée nationale dès novembre 2025.
Sur le plan international, Dakar souligne avoir maintenu un dialogue régulier avec le Fonds monétaire international (FMI). Les opérations, y compris celles intégrant des TRS, ont fait l’objet d’échanges techniques avec l’institution, dans le cadre du suivi du programme de financement.
Les fonds mobilisés ont été exclusivement affectés à l’exécution du budget 2025, précise le ministère, écartant toute confusion avec les besoins de financement de 2026. Il rappelle également que l’échéance de l’eurobond mentionnée dans certaines analyses a été honorée en mars 2026.
Au-delà de cette séquence, le gouvernement réaffirme son attachement à une gestion prudente, transparente et responsable de la dette publique. Le recours à des instruments diversifiés est présenté comme un axe structurant de la stratégie de financement, régulièrement exposé devant la représentation nationale et les partenaires techniques et financiers.
Dans un contexte global de renchérissement du coût du capital, le Sénégal assume ainsi une approche plus sophistiquée de la gestion de sa dette, entre innovation financière, arbitrage des coûts et impératif de soutenabilité. Une ligne de crête où se joue désormais, autant sur les marchés que dans l’opinion, la crédibilité des États.


