
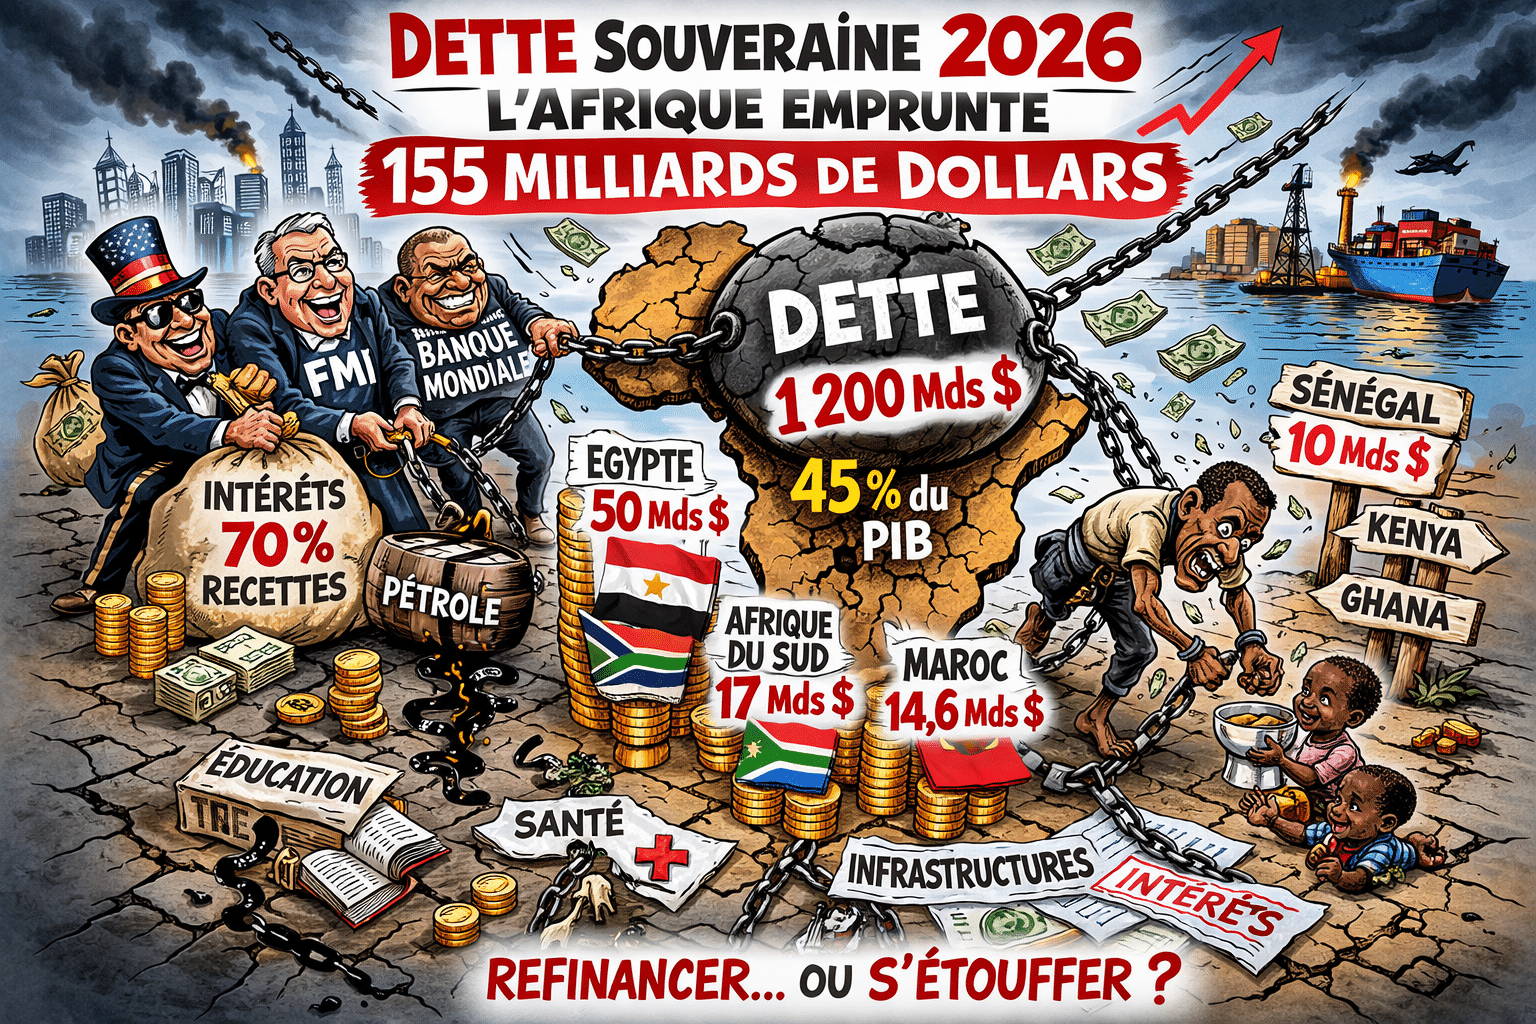
En 2026, les États africains devraient lever 155 milliards de dollars sur les marchés commerciaux, un niveau en hausse par rapport aux 140 milliards de 2025, mais surtout révélateur d’une mécanique implacable : refinancer la dette passée tout en continuant à financer des déficits persistants. Derrière ce chiffre, une réalité moins spectaculaire mais plus structurante : près de 80 milliards de dollars serviront uniquement à rembourser des dettes arrivant à maturité, soit plus de la moitié des émissions prévues.
Derrière ce volume global, la dynamique est sans ambiguïté. Près de 80 milliards de dollars seront consacrés au remboursement de dettes arrivant à échéance, soit plus de la moitié des montants levés. Le reste financera des déficits budgétaires persistants, dans un contexte de pressions sociales et d’investissements encore insuffisants. L’encours total de dette souveraine commerciale devrait ainsi dépasser 1 200 milliards de dollars d’ici fin 2026, représentant environ 45 % du PIB africain. Un niveau qui reste contenu en comparaison internationale, mais qui masque des fragilités profondes : faibles recettes fiscales, dépendance aux matières premières et accès limité à l’épargne domestique.
Le marché africain de la dette demeure par ailleurs extrêmement concentré. Trois pays — Égypte, Afrique du Sud et Maroc — capteront l’essentiel des émissions. L’Égypte, à elle seule, devrait mobiliser près de 50 milliards de dollars, soit plus de 30 % du total continental. L’Afrique du Sud et le Maroc suivent avec respectivement environ 17 milliards et 14,6 milliards de dollars. Cette concentration reflète la profondeur relative de leurs marchés financiers et leur accès historique aux investisseurs internationaux.
À l’inverse, la majorité des pays africains restent cantonnés à des volumes modestes. La médiane des émissions se situe autour de 1,5 milliard de dollars par État, soulignant un accès encore étroit aux marchés. Des économies comme le Sénégal, le Kenya ou le Ghana voient toutefois leurs besoins croître. Le Sénégal devrait ainsi lever environ 10 milliards de dollars en 2026, avec une forte dépendance au financement domestique et de court terme, accentuant les risques de refinancement.
Au-delà des volumes, c’est la qualité de la dette qui interroge. La structure des notations reste largement spéculative : près de 50 % des encours sont classés en catégorie “B”, et seulement 10 % en “investment grade”. Cette réalité maintient les coûts de financement à des niveaux élevés et expose les États aux retournements brutaux des marchés. Le poids des intérêts devient d’ailleurs un facteur critique. Dans plusieurs pays, il dépasse largement les standards internationaux. En Égypte, les charges d’intérêt pourraient représenter jusqu’à 70 % des recettes publiques, illustrant la pression extrême sur les finances souveraines.
Le principal risque pour 2026 reste toutefois exogène. La trajectoire d’emprunt repose sur des conditions globales relativement favorables : détente monétaire internationale, dollar plus faible et regain d’appétit pour le risque. Mais ces équilibres restent fragiles. Une prolongation des tensions au Moyen-Orient, notamment sur les routes énergétiques, pourrait renchérir les coûts d’importation, creuser les déficits et restreindre l’accès aux marchés.
En filigrane, se dessine un paradoxe africain : des niveaux d’endettement encore modérés, mais une vulnérabilité élevée. La forte part de dette en devises — environ 64 % du total — et la faible profondeur des marchés domestiques amplifient les chocs externes.
L’année 2026 ne marque donc pas une rupture, mais une continuité. Celle d’un continent qui emprunte moins par choix que par contrainte, et dont la soutenabilité financière dépendra désormais moins des montants levés que de sa capacité à restaurer la confiance, allonger les maturités et renforcer ses fondamentaux macroéconomiques.


