
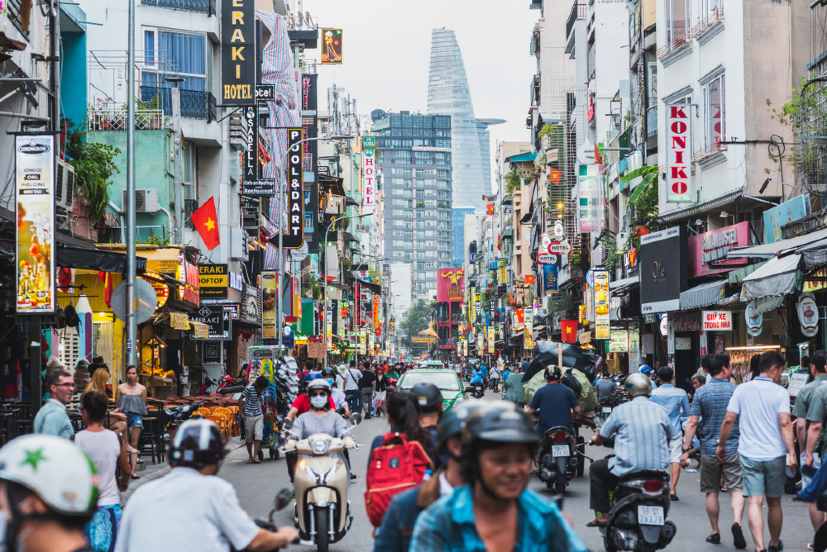
À première vue, la comparaison peut sembler déséquilibrée. D’un côté, le Vietnam, pays de 100 millions d’habitants, longtemps considéré comme une économie émergente de second rang. De l’autre, un continent africain fort de 1,4 milliard d’habitants, riche en ressources, en croissance démographique et en besoins assurantiels massifs. Pourtant, les chiffres sont sans appel : avec 3,7 milliards de dollars de primes en assurance non-vie dès 2026, le Vietnam dépasse à lui seul de nombreux marchés africains pris individuellement — et rivalise avec des blocs régionaux entiers.
Mieux encore, la trajectoire est lisible, presque mécanique. Selon GlobalData, le marché vietnamien devrait atteindre 5,2 milliards de dollars en 2030, avec un taux de croissance annuel moyen de près de 10 %. Une dynamique portée par des réformes structurelles, une montée en gamme réglementaire et une diffusion rapide de l’assurance dans les usages du quotidien. À l’inverse, l’Afrique, malgré son potentiel, reste engluée dans une équation paradoxale : des risques élevés, mais une couverture faible.
Le contraste tient d’abord à la profondeur de la transformation institutionnelle. Le Vietnam a engagé une mutation silencieuse mais décisive de son secteur. L’introduction progressive d’un cadre de solvabilité fondé sur le risque à partir de 2028, la simplification des licences, l’ouverture aux investissements étrangers et la consolidation du secteur via des opérations de fusions-acquisitions ont contribué à renforcer la confiance. Dans un secteur où la crédibilité est une monnaie centrale, cette stabilité réglementaire agit comme un catalyseur.
En Afrique, à l’exception de quelques zones structurées comme la CIMA ou certains marchés comme l’Afrique du Sud, le cadre reste fragmenté, parfois instable, souvent peu lisible pour les investisseurs internationaux. Résultat : un déficit chronique de capitalisation et une pénétration de l’assurance qui dépasse rarement 3 % du PIB, contre des niveaux nettement supérieurs en Asie émergente.
Mais au-delà des institutions, c’est l’intégration de l’assurance dans l’économie réelle qui fait la différence. Au Vietnam, l’assurance s’insère dans les circuits de distribution modernes : bancassurance agressive, plateformes digitales, modèles embarqués (embedded insurance) intégrés à l’achat de biens ou de services. L’assurance cesse d’être un produit à part pour devenir un réflexe.
En Afrique, malgré des avancées notables — notamment via le mobile money et certaines fintechs — la distribution reste l’un des principaux goulots d’étranglement. L’assurance demeure perçue comme un produit complexe, coûteux, voire inutile dans des économies où la survie quotidienne prime sur la gestion du risque futur. Le secteur peine à franchir le mur de l’informel, qui représente jusqu’à 80 % des économies dans certains pays.
Autre différence majeure : la structuration de la demande. Au Vietnam, la branche santé et accidents (PA&H) représente près de 37,5 % du marché, avec une croissance annuelle attendue de 12,6 %. Cette expansion est tirée par la hausse des coûts médicaux, elle-même bien documentée (+13 % sur les services de santé en 2025). L’assurance devient une réponse directe à une contrainte tangible pour les ménages.
En Afrique, la santé reste paradoxalement sous-assurée alors même qu’elle constitue l’un des principaux facteurs de vulnérabilité économique. Les systèmes publics fragiles, l’absence de couverture universelle dans de nombreux pays et le poids du paiement direct limitent la diffusion des produits assurantiels. Là où le Vietnam transforme un besoin en marché, l’Afrique laisse encore ce besoin à l’état latent.
Le rôle du risque climatique constitue également un révélateur. Le Vietnam, exposé aux typhons et aux inondations, a vu la demande en assurance dommages progresser rapidement, avec une part de 25 % du marché et une croissance attendue de 7,5 %. Le risque devient un moteur de marché.
En Afrique, pourtant l’une des régions les plus vulnérables au changement climatique, la couverture assurantielle des catastrophes reste marginale. Le continent subit les chocs, mais ne les mutualise pas. Le coût économique des catastrophes est absorbé par les États, les ménages ou l’aide internationale, plutôt que par des mécanismes assurantiels structurés.
Ce décrochage n’est pas une fatalité. Il révèle au contraire un potentiel immense. Si l’Afrique devait converger ne serait-ce que partiellement vers les niveaux de pénétration asiatiques, le marché des assurances pourrait être multiplié par trois ou quatre en une décennie. Les leviers sont identifiés : digitalisation, micro-assurance, intégration avec les écosystèmes financiers mobiles, réforme réglementaire et montée en capital des acteurs locaux.
Le Vietnam n’est pas seulement un contre-exemple. Il est une démonstration. Celle qu’un marché d’assurance ne se construit ni par la taille démographique ni par la richesse brute, mais par la combinaison de trois facteurs : confiance, accessibilité et contrainte économique transformée en produit. Sur ces trois piliers, l’Afrique accuse encore un retard. Mais c’est précisément ce retard qui constitue sa plus grande marge de progression.


