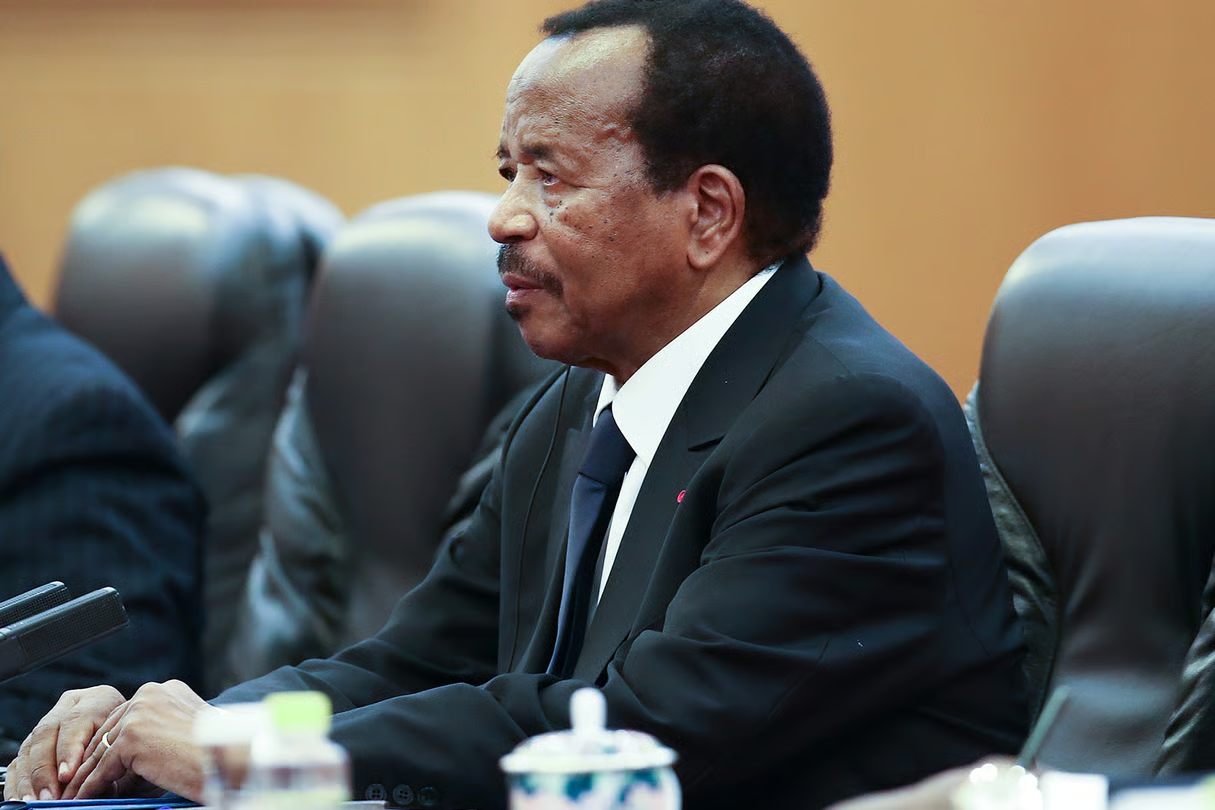
Selon la note de conjoncture mensuelle de la dette publique de la Caisse autonome d’amortissement (CAA) publiée le 27 juillet 2026, le Cameroun prépare un emprunt à composante environnementale (Environnement, Social et Gouvernance (ESG)) d’environ 400 milliards de FCFA (environ 692 millions USD). Cet emprunt sera structuré avec l’appui de Matha Capital, de la Banque africaine de développement (BAD), l’African Trade & Investment Development Insurance (ATIDI) et de l’Africa Finance Corporation (AFC). Ce montage est destiné à rassurer une base d’investisseurs internationaux exigeante sur la gouvernance. Cette opération intervient alors que Paul Biya, 93 ans, n’a plus été vu en public depuis son départ de Yaoundé le 7 juin 2026. Cette absence a dépassé, début août, le précédent record de 49 jours enregistré à l’automne 2024. Le 2 août 2026, le ministre de la Communication René Emmanuel Sadi a affirmé sur RFI que « le président est vivant et son retour imminent ». Sans toutefois avancer de date, ni annoncer la formation du gouvernement promise depuis décembre 2025.
Cet épisode n’est pas inédit pour les investisseurs obligataires. L’on se souvient à ce propos que, début octobre 2024, une rumeur sur la santé du président avait déjà provoqué trois séances consécutives de baisse des eurobonds camerounais en dollars. Bloomberg citait des gestionnaires évoquant « le risque de volatilité qu’impliquerait une crise de succession dans un système où le pouvoir reste très concentré ». De leur côté, les agences de notation financière Fitch Ratings, Moody’s et Standard & Poor’s (S&P) pointent depuis plusieurs années « l’absence de plan de transition crédible » comme « un facteur pesant sur la note souveraine, maintenue en catégorie spéculative ».
La création, par la réforme constitutionnelle d’avril 2026, d’un poste de vice-président appelé à achever le mandat en cas de vacance à la présidence de la République, a conduit Fitch Ratings à revoir à la baisse « le risque de transition désordonnée ». Mais l’identité du titulaire du poste reste inconnue. Par ailleurs, les récents remaniements militaires, dont la nomination, le 3 août 2026, d’un nouveau commandant de la Garde présidentielle, interviennent dans un climat que plusieurs observateurs jugent « inhabituel en pleine absence présidentielle prolongée ».
En perspective, les fondamentaux plaident pour une émission réussie. En effet, Fitch Ratings anticipe « une croissance moyenne de 3,7% sur 2026-2027 et un reflux de la dette publique vers 40% du Produit intérieur brut (PIB), après le succès de l’eurobond de janvier ». Mais le contexte politique, la conclusion d’un nouveau programme avec le FMI et l’apurement des arriérés resteront scrutés au même titre que ces indicateurs macroéconomiques. Sans remettre en cause la capacité du Cameroun à boucler l’opération, l’incertitude entourant le chef de l’État pourrait peser sur le coupon final, le prix, littéralement, de la gouvernance.