Sur le boulevard Yacoub Mansour à Casablanca, un bureau vide attire le regard là où s’érigeait encore récemment une agence bancaire. Ce vide n’est pas anecdotique : il incarne une mutation majeure du secteur bancaire marocain, où le réseau physique se contracte de manière continue, au gré de fermetures plus nombreuses que les ouvertures. Cette tendance, accélérée par la transformation numérique et l’évolution des comportements des clients, pose une question lourde de sens : l’agence bancaire est-elle en train de perdre sa raison d’être ?
Selon les données de Bank Al-Maghib publié en juin dernier, le nombre total d’agences bancaires est passé de 5.814 en 2023 à 5.701 en 2024, soit une diminution nette de 113 guichets, conséquence de 152 fermetures contre seulement 39 ouvertures. Cette contraction traduit un recentrage stratégique des établissements bancaires dans un contexte de digitalisation accrue des services et d’optimisation des réseaux de distribution.
Alors que beaucoup attribuent ce phénomène à la crise du Covid-19 et au passage forcé aux services en ligne, les chiffres montrent que cette dynamique dépasse largement l’épisode pandémique. Dans de nombreuses économies européennes, par exemple, le réseau bancaire a amorcé sa décroissance bien avant 2020, conséquence d’une adoption progressive des technologies digitales et de la volonté des établissements de rationaliser leurs coûts.
Au Maroc aussi, cette tendance s’inscrit dans la durée, portée par une montée en puissance du « bankingdirect » et des plateformes numériques, mais aussi par des stratégies d’optimisation des réseaux physiques.
Cette contraction n’est pas uniforme. Elle touche principalement les banques conventionnelles, qui constituent la grande majorité du réseau : leur nombre d’agences est passé à 5 486 à fin 2024, après un solde négatif résultant de 146 fermetures pour 26 ouvertures. En revanche, les banques participatives (système bancaire conforme aux principes de la finance islamique) ont légèrement étoffé leur présence, avec 206 agences à fin 2024 grâce à 13 ouvertures contre 6 fermetures. Les banques offshores, quant à elles, sont restées stables avec 9 agences.
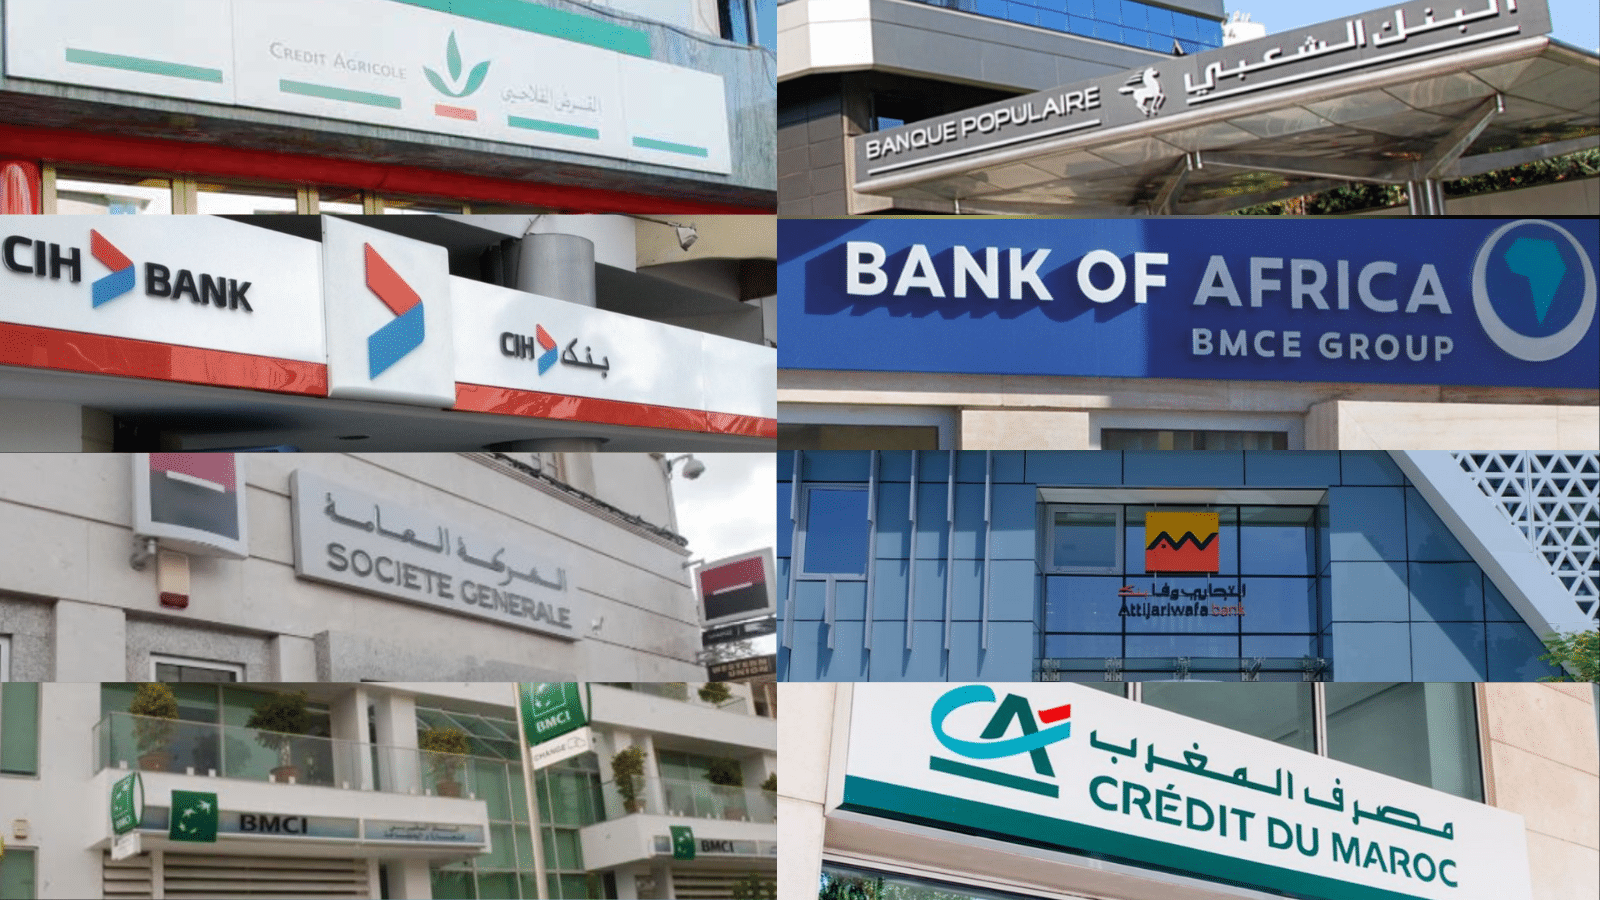
Dans cette configuration, quelques grands groupes bancaires structurent encore l’essentiel du maillage national. Le Crédit Populaire du Maroc (BCP et Banques Populaires Régionales) reste en tête avec 1 334 agences, malgré la fermeture de 39 points de service. Il est suivi par Al Barid Bank (943 agences) et Attijariwafa bank (929 agences), ce dernier affichant un léger solde positif grâce à 10 ouvertures compensant 9 fermetures. Ensemble, ces trois groupes représentent près de 57 % des implantations bancaires du pays.
D’autres acteurs comme Bank Of Africa (636 agences), Crédit Agricole du Maroc (490), CIH Bank (333) ou encore Société Générale Maroc (264) complètent le paysage, cette dernière ayant enregistré le plus grand nombre de fermetures individuelles (41) sur l’année.
Sur le plan territorial, certaines régions conservent une densité d’agences plus élevée, même si elles ont elles aussi connu des contractions nettes. Casablanca-Settat demeure le hub bancaire incontesté avec 1 612 agences, malgré une baisse nette de 40 points de service. Viennent ensuite Rabat-Salé-Kénitra (854 agences, -16) et Fès-Meknès (665 agences, -9), suivis de Tanger-Tétouan-Al Hoceïma, l’Oriental ou Marrakech-Safi. À l’opposé, certaines régions comme Drâa-Tafilalet enregistrent une faible couverture, avec près de 7 778 adultes pour une seule agence bancaire, soulignant les défis d’inclusion financière dans des zones moins urbanisées.
Ce mouvement s’explique principalement par la révolution numérique engagée par les banques marocaines. L’essor des services en ligne — e-banking, m-banking et autres plateformes digitales — transforme le parcours client, le rendant de plus en plus autonome et moins dépendant de la visite en agence. Les lourds investissements consentis dans ces technologies génèrent des économies sur les coûts immobiliers et de personnel, incitant les établissements à rationaliser leur réseau physique. Cette logique d’optimisation se retrouve également dans d’autres pays, où la fréquentation des agences chute au profit d’interactions digitales. « Les lourds investissements numériques des grandes banques génèrent désormais des économies », conclut l’expert Deloitte dans une récente étude européenne. « Les banques qui disposent d’une bonne application et d’une plate-forme internet performante sont mieux à même de convaincre leurs clients de franchir le pas vers les services numériques. Elles peuvent ainsi fermer des agences plus rapidement et économiser sur l’immobilier et le personnel travaillant en agence », expliquent les experts de Deloitte.
La fin de la banque classique…
Les usages évoluent aussi sous l’effet d’une mutation sociétale plus large. Les nouvelles générations, en particulier la Génération Z, affichent des attentes qui dépassent largement la simple gestion de compte. Elles attendent des services bancaires intégrés dans leur quotidien numérique, prêts à accepter l’exploitation de certaines données personnelles si cela leur permet d’accéder à des offres plus personnalisées et à des services complémentaires. Cette transformation des comportements oblige les banques à repenser leur relation client, en favorisant des échanges multicanaux et des outils digitaux sophistiqués.
Sur le plan de l’emploi, la digitalisation n’est pas sans effet. Si certains emplois traditionnels liés aux agences disparaissent, d’autres postes émergent, notamment dans l’accompagnement digital, la gestion de la relation à distance ou l’analyse de données clients. Plusieurs banques assurent que la majorité des ressources humaines ne sont pas supprimées mais redéployées dans des agences plus grandes ou vers des fonctions à plus forte valeur ajoutée, illustrant une transition des compétences plutôt qu’une destruction pure et simple d’emplois. « L’avènement du digital dans les services bancaires, l’essor du multicanal (e-banking, m-banking, banque directe) porté par d’importants investissements réalisés par les banques de la place pour digitaliser entièrement le parcours client, et l’évolution des usages, expliquent en partie cette tendance à la fermeture d’agence », nous confie l’économiste Mehdi Lahlou.Pour l’économiste Mehdi Fakkir, « les acteurs sont en train de délaisser peu à peu les logiques de la banque directe ». Par rapport à la question du capital humain, Lahlou alerte sur le fait que qu’on en arrive à la même conclusion avec l’éruption de la technologie dans l’activité économique : certains qui s’adaptent et d’autres sont mis sous le carreau ».
Encadré
Joseph Schumpeter et la destruction créatrice !
Cette transformation peut être analysée à la lumière de la théorie économique de la « destruction créatrice » formulée par l’économiste Joseph Schumpeter, selon laquelle l’innovation, même lorsqu’elle engendre la disparition de structures établies, est un moteur de croissance et de création de valeur dans les économies avancées. La contraction du réseau bancaire marocain, loin d’être une simple réduction de présence physique, s’inscrit dans un processus de modernisation où la banque réinvente son modèle face aux mutations technologiques et aux attentes d’une clientèle de plus en plus connectée. En fin de compte, la fermeture d’agences au Maroc ne traduit pas seulement une adaptation aux coûts ou une réponse ponctuelle à la pandémie, mais une restructuration profonde du secteur bancaire. Elle pose la question de la place future de l’agence dans un monde où le digital devient la norme tout en soulignant la nécessité pour les banques de concilier innovation, proximité et inclusion financière.