En Mauritanie, la performance 2025 de la Société nationale industrielle et minière (SNIM) est, sur le papier, un motif de fierté : 14 711 000 tonnes de minerai de fer vendues, un niveau légèrement supérieur à l’objectif interne (14,7 Mt) et au record de 2024 (14 226 000 t). Mais ce record agit aussi comme un révélateur : plus la SNIM bat des records d’exportation de minerai “fines” ou “lumps”, plus la question devient se pose : pourquoi, 65 ans après l’indépendance, la Mauritanie reste-t-elle structurée comme un simple corridor logistique d’exportation de roche, tout en important en aval une partie des produits métalliques dont elle a besoin (construction, mécanique, maintenance, pièces, etc.) ?
La SNIM maîtrise une chaîne d’évacuation redoutable — mines, train, tapis, port minéralier — optimisée pour la rente d’export. Le Conseil d’administration lui-même souligne des gains sur la chaîne de production, l’augmentation des capacités portuaires, et une logique d’amélioration continue des volumes.
Or, la valeur se déplace : dans la pelletisation, le DRI/HBI, l’acier vert, la fabrication d’intrants et de biens d’équipement, les services industriels… En d’autres termes, la richesse n’est plus seulement dans la “tonne expédiée”, mais dans la tonne transformée, certifiée, décarbonée, contractualisée.
C’est là que réside la question : la Mauritanie continue de monétiser un flux brut au lieu de structurer une industrie. Et l’on ne parle pas d’un rêve abstrait : la société étatique dispose d’atouts objectifs (réserves, expérience, foncier, port, énergie en transition) qui rendent possible une montée en gamme. En poste depuis 2021, après une brève période intérimaire, l’administrateur directeur général Mohamed Vall Ould Tleimidi pilote une stratégie axée sur un programme stratégique (PSE) structuré en initiatives, l’élargissement des marchés de la SNIM (dont le Moyen-Orient) et l’optimisation industrielle et des partenariats miniers.
Sous la houlette de ce cadre discret, la compagnie affiche désormais, noir sur blanc, une ambition de transformation locale progressive, avec un objectif de 31% de transformation locale en 2031 et 45% à l’horizon 2045. Les jalons sont fixés : pellets en 2029, puis DRI/HBI à l’horizon 2031, et un objectif de capacité globale (mine/chaîne) projeté à 45 Mt en 2031.
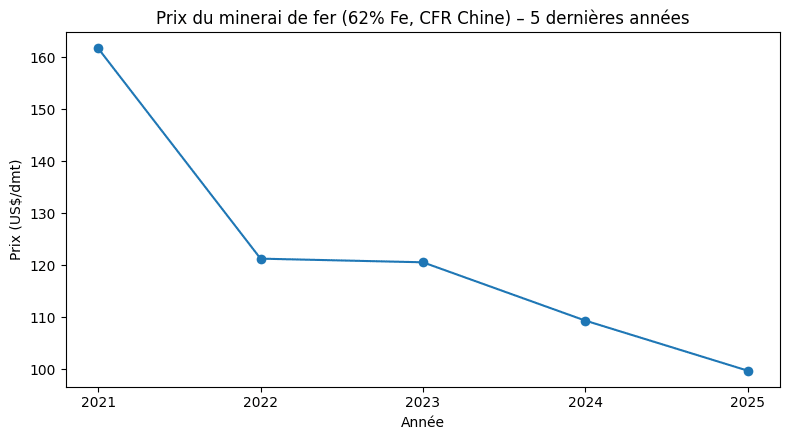
En clair et ce graphique illustratif de cet article le montre si bien, la roche se dévalorise. La SNIM sait que le modèle “tout minerai” arrive en bout de course, et commence à documenter sa montée en gamme. Mais cette stratégie pose trois questions politiques (et pas seulement industrielles). La concurrence sera vive sur la roche brute. Sur la façade Ouest-africaine de l’Atlantique, il n’y a pas que Simandou 2040. Les projets fer (nouveaux gisements, extensions, corridors portuaires) foisonnent et l’arbitrage des acheteurs devient plus dur. Ainsi, le projet Mbalam–Nabeba (Cameroun/Congo), porté par Sundance Resources, revient régulièrement dans l’actualité comme un gisement majeur cherchant un schéma de développement/financement et des débouchés. Le projet Nimba (Guinée), relancé autour d’Ivanhoe Atlantic, vise aussi un corridor export. Pour sa part, Simandou en Guinée redistribue déjà les cartes du fer mondial : premières expéditions bouclées à la fin 2025, montée en puissance à partir de 2026, et, à terme, une capacité projetée autour de 120 millions de tonnes par an. Dans ce contexte, rester “vendeur de fines” expose à un scénario de ciseaux : coûts (transport, énergie, maintenance) qui montent, prix qui plafonnent, exigences ESG qui durcissent.
Face à cette concurrence et aux considérations environnementales et sociales, la SNIM devrait, fort de son expérience et de son gisement de ressources humaines, se projeter sur le marché aval polarisé sur la qualité, la régularité, la logistique et… la traçabilité carbone.
La comparaison avec l’OCP marocain n’est pas un effet de style ; c’est une leçon d’État. Le Maroc a fait du phosphate une industrie intégrée : extraction, transformation, complexes industriels, engrais, innovation, diplomatie économique. L’OCP revendique explicitement cette logique de “remontée de chaîne” et opère, à Jorf Lasfar, un complexe intégré présenté comme l’un des plus grands au monde pour la production d’engrais phosphatés. La SNIM, elle, reste trop souvent prisonnière d’un modèle où l’excellence logistique sert surtout à expédier plus vite une matière première, et où la performance se mesure en tonnage plutôt qu’en valeur ajoutée domestique, emplois industriels qualifiés, tissu de sous-traitance, capacités technologiques. Le plus inquiétant, c’est que cette inertie arrive en fin de cycle.
A court terme, le pari le plus crédible n’est pas forcément l’acier “final” tout de suite, mais les produits intermédiaires qui captent déjà une part substantielle de valeur : concentration/pelletisation, puis réduction directe (DRI/HBI) si l’énergie le permet. Cela crée un pont industriel entre la mine et l’écosystème local : maintenance, ingénierie, formation, transport, services industriels, et, surtout, une base pour substituer progressivement une part des importations.
C’est là que le record 2025 devient, paradoxalement, un test politique. Car un record de tonnage peut être une victoire… ou une fuite en avant. S’il sert à célébrer la performance sans remettre en cause la structure, il consolide la rente. S’il sert de tremplin — cash-flow, crédibilité, capacité d’investissement — il peut financer la bascule vers une SNIM “post-rente”, c’est-à-dire une SNIM qui vend moins de roche et plus de produits, moins de tonnes et plus de valeur. À l’heure où l’Atlantique minier s’apprête à accueillir un nouvel ogre, la Mauritanie n’a plus le luxe d’exporter son futur en vrac.