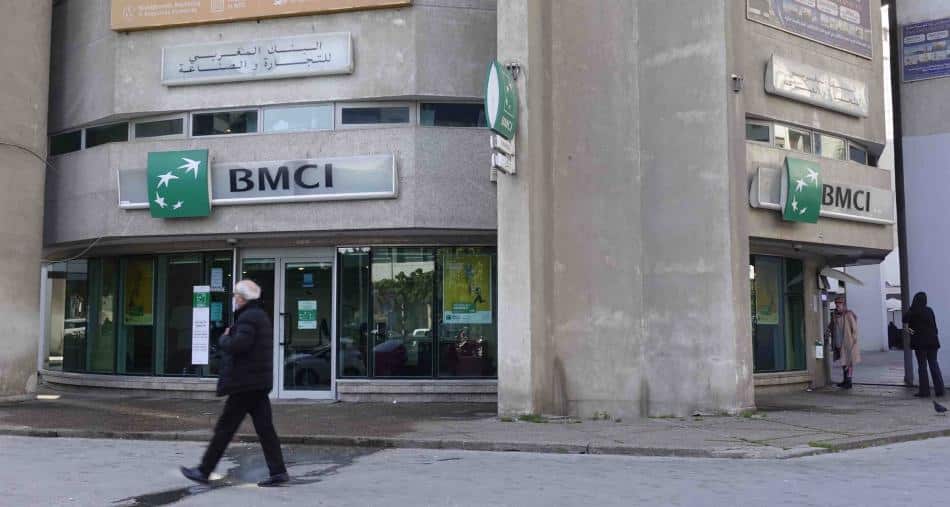
Le dossier du rachat de la BMCI par Holmarcom remet sur la table l’option de la fusion absorption sur l’échiquier bancaire marocain. Pour la première fois en deux decennies, un même groupe serait le propriétaire de deux banques cotées. Quel scénario plausible ?
Le paysage bancaire marocain vit un moment singulier. Le deal en cours concernant le rachat de BMCI par Holmarcom ouvrira, si l’affaire se conclut, un précédent stratégique d’une portée bien plus large qu’un simple changement d’actionnaire. Depuis près de deux décennies, après les fusions de la Banque Commerciale du Maroc (BCM) et Wafabank qui a donné naissance à Attijariwafa bank, un groupe privé marocain pourrait se retrouver à la tête de deux banques cotées : BMCI et CDM. Une configuration inédite, qui réactive le débat des fusions bancaires : le Maroc se dirige-t-il vers une nouvelle ère des opérations de fusion bancaire d’envergure ? Au-delà du symbole, l’enjeu est structurel. Depuis deux décennies, le secteur bancaire national repose sur un modèle stable, dominé par trois grands pôles – Attijariwafa bank, BCP et Bank of Africa – auxquels sont venus s’ajouter plusieurs acteurs spécialisés. L’arrivée de Holmarcom en 2022 avec le contrôle de CDM et peut-être demain la BMCI pourrait redessiner ce schéma et faire émerger un nouveau géant bancaire, capable de rivaliser en taille, en capitalisation et en empreinte commerciale. Avec 268 agences pour la BMCI et 284 pour Crédit du Maroc à fin 2024, en cas de fusion, l’ensemble du réseau disposerait de 552 agences sur un total secteur de 5.701 selon les données de Bank Al-Maghrib à fin 2024. Il serait aussi en 5e position derrière le trio de tête AWB-BCP-BOA et Saham Bank, selon les bénéfices cumulés des deux banques s’établissant à 1,25 milliard de DH à fin 2024. Ceci dit, il faut tout de même reconnaître que cette opération pose d’abord la question de la coexistence. Pourquoi maintenir deux banques concurrentes au sein d’un même groupe ? La redondance des réseaux, les coûts informatiques, les directions multiples, les systèmes opérationnels distincts… À l’inverse, le maintien séparé prolongé exposerait Holmarcom à une complexité managériale, commerciale et stratégique difficile à pérenniser. « La question de la fusion est une évidence. Il faut rappeler que dans le dossier AtlantaSanad, la holding Holmarcom avait racheté séparément et a fait la fusion par la suite. Dans notre cas, soit c’est Holmarcom qui pilotera l’opération et par la suite enclenchera la fusion comme le dossier AtlantaSanad ou soit c’est Crédit du Maroc qui directement mènera l’opération », nous confie une de nos sources chez Saham Bank.
La fusion-absorption, une option : un scénario réaliste.
Le Maroc, dans son histoire bancaire, n’est pas étranger à la consolidation. La loi bancaire le permet. Dans les détails, les fusions bancaires au Maroc sont régies principalement par la loi n° 17-95 sur les sociétés anonymes (articles 222 et suivants) et la loi n° 103-12 relative aux établissements de crédit, avec un contrôle renforcé de Bank Al-Maghrib. « Les conseils d’administration des banques participantes rédigent un projet de fusion détaillé, communiqué aux commissaires aux comptes au moins 45 jours avant l’assemblée générale. Ce projet est déposé au greffe du tribunal de commerce et publié au Bulletin officiel et dans un journal d’annonces légales au moins 30 jours avant l’assemblée, pour permettre l’opposition des créanciers. Bank Al-Maghrib accorde un agrément préalable après avis du Comité des établissements de crédit, examinant l’impact sur la concurrence, les risques et la solidité financière, dans un délai maximal de 120 jours. L’ACAPS intervient si des assurances sont impliquées, et le Conseil de la concurrence est consulté via des passerelles avec Bank Al-Maghrib », nous confie Abdelatif Laamrani, avocat d’affaires. Mais il faut tout de même souligner qu’une fusion soulève des enjeux de régulation, de gouvernance et de concurrence. Bank Al-Maghribdevra mesurer l’impact sur la stabilité systémique, veiller à la solidité prudentielle, garantir la transparence opérationnelle et évaluer les implications sur la concurrence nationale. Il s’agit ici de questions prudentielles. Selon notre source de Saham Bank « seul BAM a le dernier mot sur cette qualification en banque d’importance systémique ».
Notons qu’au Maroc, les banques d’importance systémique, ou O-SII/D-SIB, sont identifiées par Bank Al-Maghrib selon une méthodologie inspirée des standards Bâle III, reposant sur trois critères principaux : la taille (actifs totaux supérieurs à 5-10% du secteur ou du PIB), l’interconnexion (expositions intra-système comme prêts interbancaires) et la complexité (diversification des activités, réseaux internationaux et produits dérivés). La nouvelle entité sera-t-elle considérée comme banque systémique au même titre qu’Attijariwafa bank, BCP et Bank of Africa BMCE.
Le mindset reste tout de même francophone.
Le retrait de plusieurs banques françaises au Maroc soulève des questions. Il faut rappeler que la BMCI demeure la dernière ligne du capital français dans les banques au Maroc. Pour notre source chez Saham Bank, c’est plus une décision affirmée du capital français de privilégier d’autres marchés par rapport à d’autres. « Aujourd’hui il faut voir ce mouvement dans le prisme d’un acteur comme le Maroc qui a ouvert son spectre à d’autres marchés. Le Maroc n’aborde plus la banque comme il y a 10 ans », explique la source et d’ajouter : « Le modèle français n’est plus la référence. On est plus ouvert à d’autres innovations qui se font dans les marchés comme celui de la Suède, des États-Unis ou encore du Qatar ». Pour rappel, BNP Paribas fait partie des grandes banques françaises (avec Société Générale, Crédit Agricole, BPCE) qui ont significativement réduit leur présence en Afrique ces dernières années, un désengagement initié dès 2018-2019 avec des cessions au Gabon, en Tunisie, au Sénégal, en Côte d’Ivoire.