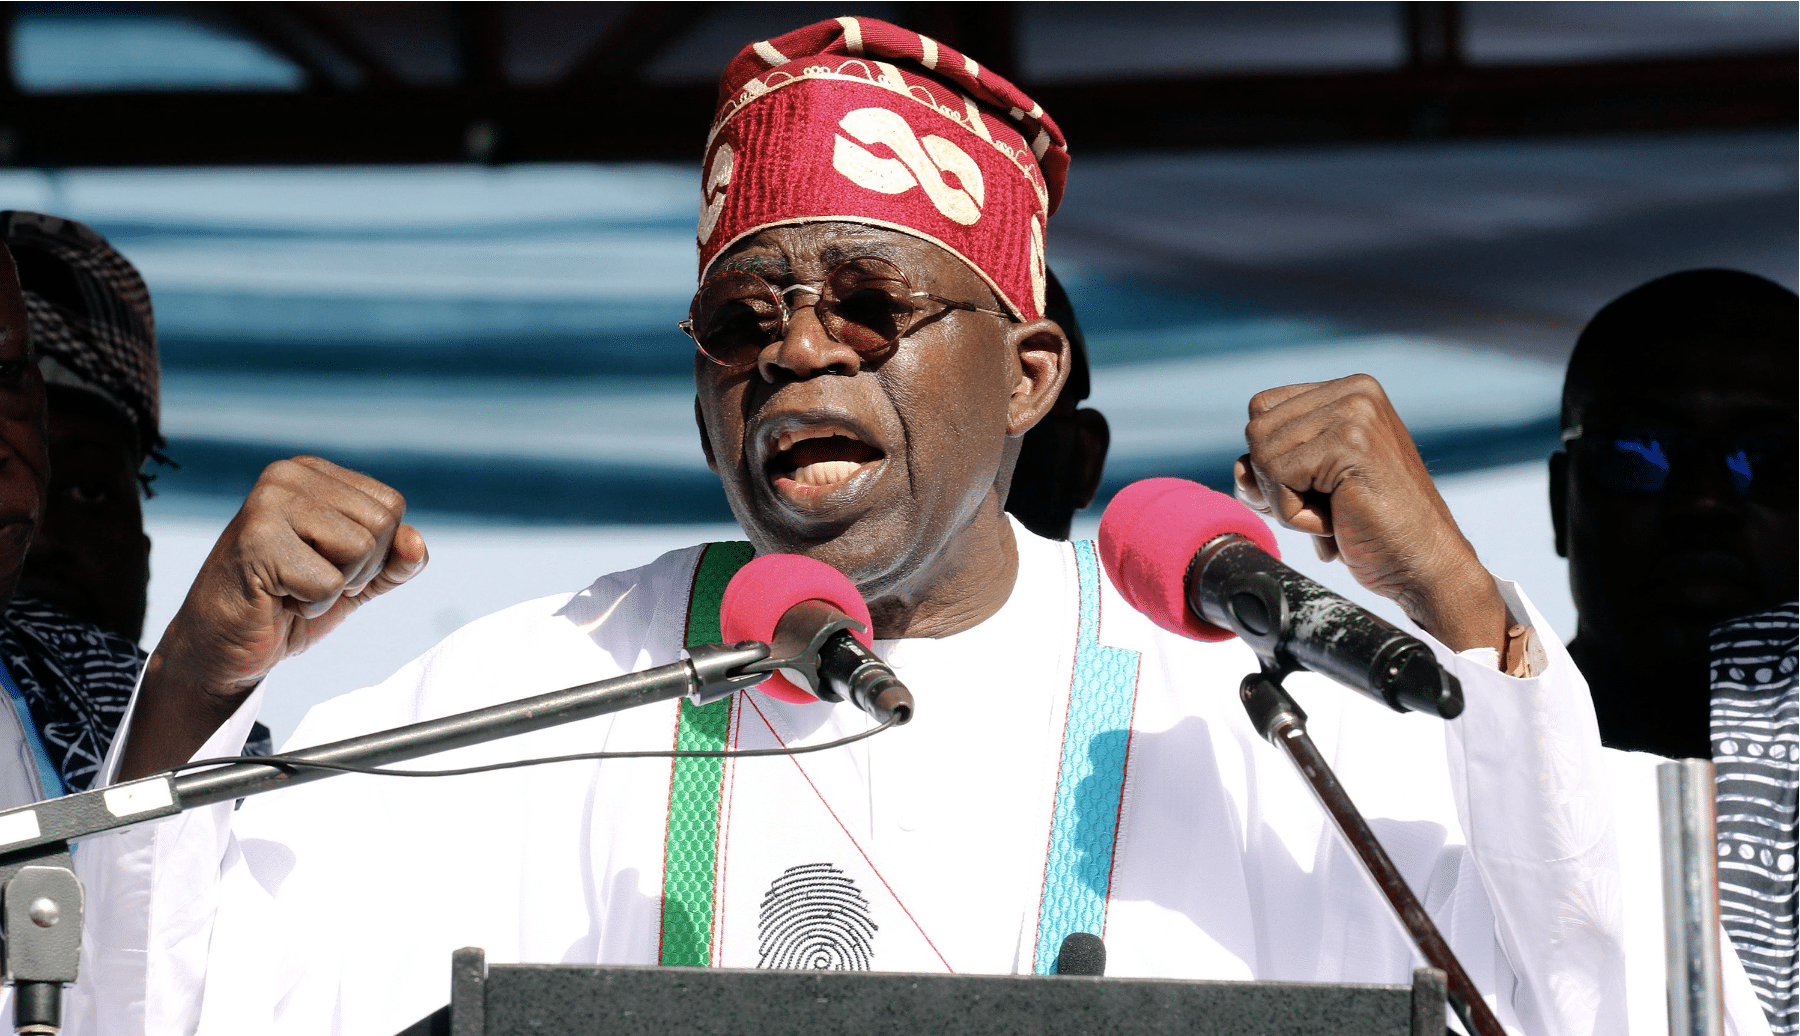
« Aujourd’hui, je me tiens devant vous, je peux me vanter que le Nigéria ne contracte plus le moindre emprunt auprès des banques locales. Nous avons atteint notre objectif de recettes pour l’ensemble de l’année, nous l’avons atteint en août », déclare le président Bola Tinubu du Nigeria. C’était le 2 septembre au palais présidentiel nigérian devant les membres ors d’une audience avec les membres de « The Buhari Organisation » (TBO), un groupe politique issu de l’ancien Congrès pour le Changement Progressif (CPC).
En annonçant la fin des emprunts domestiques auprès des banques locales, au motif que le Nigeria a dépassé son objectif annuel de recettes dès août, le président Bola Tinubu fait fausse route. Ces instruments, loin d’être de simples expédients budgétaires, constituent un levier cardinal de la politique monétaire : leur vocation est autant de financer l’État que de piloter la masse monétaire.
En réalité, chaque adjudication opérée par la Banque centrale du Nigeria (CBN) est une opération d’Open Market, permettant soit la destruction de monnaie — lorsque l’excès de liquidités alimente l’inflation —, soit l’injection de liquidités lorsque le marché se grippe. Sur le compartiment des changes, la CBN alterne son rôle d’acheteur et de vendeur de devises pour maintenir une cohérence entre la stabilité du naira et ses objectifs macroéconomiques.
Mettre un terme aux emprunts auprès des banques locales revient donc à priver la politique monétaire d’un instrument d’ajustement indispensable. La prétendue abondance des recettes fiscales ne saurait remplacer la mécanique fine des adjudications. D’ailleurs, nombre de banques centrales émergentes ont émis des euro-obligations non pour des besoins budgétaires, mais pour reconstituer leurs réserves de change et équilibrer leur balance des paiements.
Or, les chiffres nigérians sont implacables : la dette publique atteignait 98 milliards de dollars en mars 2025 (+23 % sur un an) et devrait dépasser 105 milliards d’ici décembre. Les recettes hors pétrole progressent, certes, mais l’effritement des revenus pétroliers et la persistance de déficits structurels rendent inévitable le recours à l’endettement, fût-il domestique.
En somme, la décision de Tinubu relève plus de la posture politique que de la rationalité économique. Refuser les emprunts auprès des banques locales, c’est se priver d’un levier d’Open Market essentiel à la régulation de la masse monétaire, et c’est, pour tout dire, affaiblir l’arsenal de la Banque centrale face aux turbulences inflationnistes et au chaos du change.