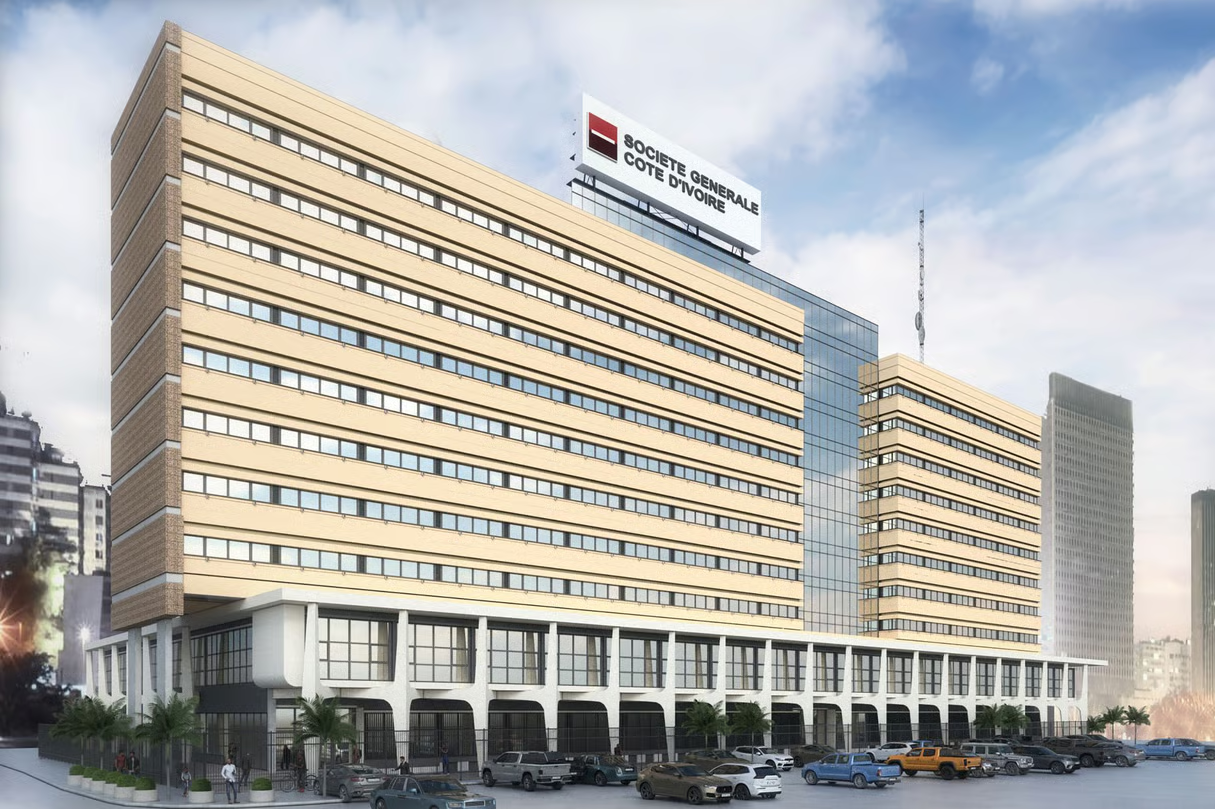
Société Générale Côte d’Ivoire dit afficher un bénéfice net en hausse de 10 %, atteignant 53 milliards FCFA (89,3 millions de dollars) pour le premier semestre 2025. La banque continue ainsi de renforcer sa solidité financière, avec un produit net bancaire (PNB) en légère progression de 1 %, s’élevant à 132 milliards FCFA. La montée des créances douteuses et l’incertitude liée à l’élection présidentielle prévoient toutefois une prudence accrue.
Malgré des conditions économiques modérées, Société Générale CI maintient sa position de leader sur le marché bancaire ivoirien avec près de 19 % de parts de marché sur le crédit et 15 % sur les dépôts. Cependant, fait-on remarquer, le dynamisme de ses résultats est tempéré par une pression sur certaines lignes de revenus.
Sous ce rapport, le PNB affiche une croissance modeste (+1 %), soutenue par une amélioration de la marge nette d’intérêt (+6 %) mais affectée par un recul des commissions (-9,5 %) dans un environnement concurrentiel tendu. Grâce à une maîtrise rigoureuse des coûts, les frais généraux diminuent de 3,9 %, permettant à la banque de réaliser un coefficient d’exploitation de 38,9 %, en nette amélioration.
Risque de crédit : une vigilance accrue
Toutefois, la banque fait face à un dégradé de son portefeuille de créances. Les créances en souffrance ont augmenté de 12,8 % sur un an, et le taux brut de créances douteuses s’établit à 7,8 %, contre 6,7 % un an plus tôt. Cette dégradation du risque de crédit pèse sur les résultats, augmentant le coût du risque de 7 % à 18,4 milliards FCFA.
En termes de bilan, la banque consolide ses bases, avec un total de bilan en hausse de 6 % à 3724 milliards FCFA, propulsé par un accroissement des dépôts clientèle (+9 %) à 2935 milliards FCFA. Bien que les crédits nets enregistrent une légère baisse de 3 %, le ratio prêts/dépôts s’améliore à 82 %, illustrant un profil de liquidité robuste. Le ratio de solvabilité atteint 17,7 %, bien au-dessus des exigences réglementaires de 12,5 %, offrant ainsi une marge de sécurité confortable.
Le contexte économique en Côte d’Ivoire reste favorable, avec une prévision de croissance du PIB à 6,3 % et une inflation maîtrisée à 2,3 %. L’abaissement des taux directeurs par la BCEAO de 25 points de base en juin devrait également stimuler l’activité de crédit. Cependant, selon des observateurs, l’incertitude politique liée à l’élection présidentielle, prévue dans quelques mois, pourrait nuire à l’investissement privé et ralentir la dynamique de crédit.