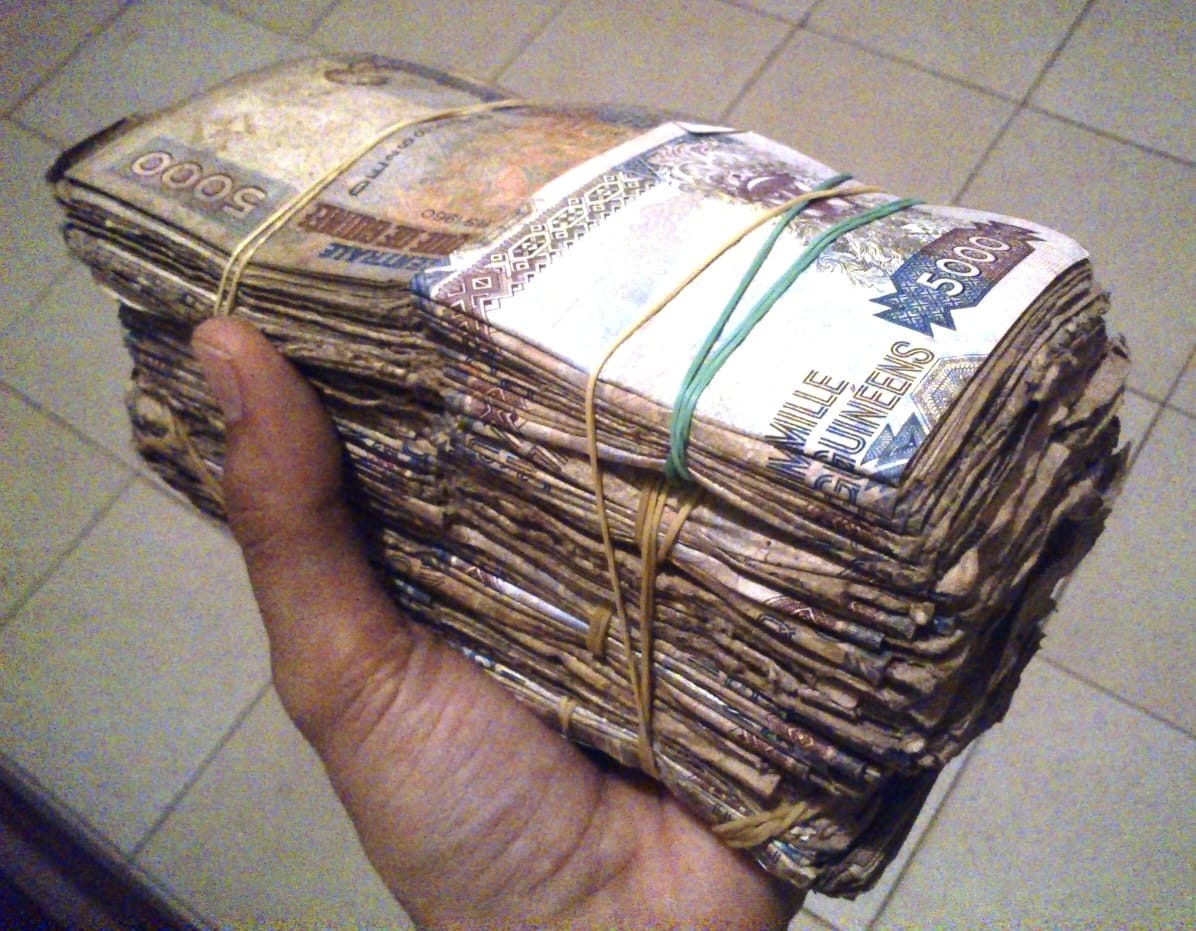
La Guinée traverse une crise de liquidité sans précédent, révélatrice des fragilités structurelles de son système financier. Selon la Banque centrale de la République de Guinée (BCRG), près de 94 % des billets de banque circulent en dehors du circuit bancaire officiel, un phénomène qui étouffe l’offre de crédits, limite les retraits et pèse lourdement sur l’économie nationale.
Un système bancaire privé de ressources
En théorie, les dépôts bancaires devraient alimenter les prêts aux ménages et aux entreprises, favorisant ainsi l’investissement et la croissance. En pratique, la thésaurisation massive des Guinéens – qui préfèrent conserver leur argent en liquide plutôt que de le déposer – prive les banques de leur rôle d’intermédiation.
« Le franc guinéen circule, mais il n’est pas bancarisé », a résumé Sidy Mohamed Chérif, président de l’Association professionnelle des banques (APB). Cette situation compromet directement la capacité des institutions financières à financer l’économie réelle.
Selon les experts, les conséquences macro-économiques de cette situation sont multiples. La rareté de liquidité dans les banques a plusieurs effets en cascade dont le ralentissement du crédit, le renforcement de l’économie, et une pression sur la consommation et l’investissement public.
Pour les consommateurs, cette pénurie se traduit par des files d’attente dans les agences bancaires et des plafonnements de retraits, dénoncés dès juin dernier par l’Union des consommateurs de Guinée.
Une réponse encore limitée de la Banque centrale
La BCRG a multiplié les initiatives pour juguler la crise : émission de nouveaux billets, promotion des paiements scripturaux, discussions avec les imprimeurs pour accélérer la production de coupures et sécurisation du transport des fonds. Mais ces mesures ne suffisent pas à inverser la tendance.
La Banque centrale mise désormais sur un dialogue plus structuré avec les banques commerciales, afin d’encourager la bancarisation et d’accélérer la digitalisation des paiements.
Selon le rapport monétaire de la BCRG, la masse monétaire a progressé de 15,7 % en un an, atteignant 70 428,6 milliards de francs guinéens (GNF) en mars 2025. Cette hausse est largement tirée par une augmentation de 30,4 % du cash en circulation, dopée par les achats d’or de l’État et la forte consommation des ménages pendant le ramadan.
Cette dynamique crée une contradiction : une économie alimentée par toujours plus de liquidités, mais des banques qui manquent de ressources utilisables pour financer le développement.
Qui de la stabilité financière
La persistance de ce déséquilibre pourrait fragiliser la stabilité financière de la Guinée. À court terme, la question est de savoir si l’État et la Banque centrale parviendront à restaurer la confiance des citoyens dans le système bancaire. À moyen terme, il s’agit de renforcer la bancarisation et d’accélérer la transition vers les paiements électroniques, afin de réduire la dépendance à la monnaie fiduciaire.
La capacité de la Guinée à réintégrer ces liquidités dans le circuit bancaire déterminera non seulement l’efficacité de sa politique monétaire, mais aussi sa trajectoire de croissance pour les prochaines années.