Le groupe sud-africain Nedbank s’apprête à tourner la page de son alliance avec Ecobank Transnational Incorporated (ETI), cédant sa participation de 21 % dans le groupe bancaire panafricain. L’annonce, officialisée le 24 juin 2025, marque la fin d’un partenariat de plus de quinze ans, engagé en 2008 et formalisé par un investissement total de 493,4 millions de dollars, incluant la conversion en actions d’un prêt initial de 285 millions contracté par ETI lors de l’acquisition de Oceanic Bank au Nigeria.
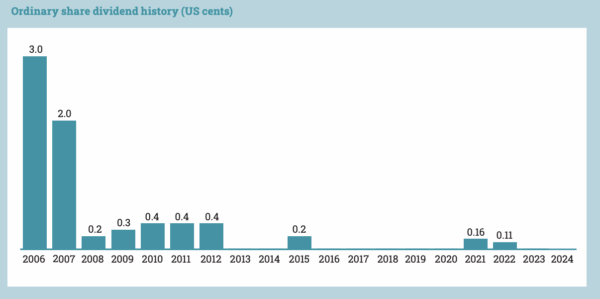
Cette décision stratégique intervient dans un contexte de pression croissante des investisseurs et de recentrage des activités sous la houlette du CEO Jason Quinn, nommé en 2024. Selon lui, le marché a exprimé un fort soutien à une cession de la participation d’ETI, jugée de plus en plus peu rentable. En effet, aucun dividende n’a été distribué par ETI en 2023 et 2024, tandis que sa valorisation boursière demeure atone sur les places d’Abidjan, Lagos et Accra, malgré un rebond technique récent.
Selon nos informations, deux candidats sont aujourd’hui identifiés pour la reprise : Qatar National Bank (QNB), deuxième actionnaire d’ETI derrière Nedbank, et Saham Bank, filiale bancaire du conglomérat marocain Saham Group, en pleine expansion après le rachat des activités de Société Générale au Maroc. QNB avait initialement acquis 12,5 % du capital d’ETI en 2014 auprès de AMCON (Asset Management Corporation of Nigeria), puis renforcé sa participation via l’achat de plus de 2 milliards d’actions pour 283 millions de dollars, portant sa part temporairement à 23,5 %. L’entrée de Nedbank à 21 %, par conversion de dette, a par la suite dilué la participation de QNB à environ 19 %.
Dix ans après leur entrée effective dans le capital d’ETI, Nedbank et QNB se posent des questions. La réalité financière d’ETI reste préoccupante. Le modèle panafricain mis en avant par la banque basée à Lomé montre des signes de fragilité : gouvernance éclatée, intégration opérationnelle faible, exposition élevée aux risques souverains, bilan consolidé en dollars soumis à la volatilité des devises locales, et recours massif à l’endettement obligataire. En 2024, ETI a émis 400 millions de dollars d’euro-obligations à 10,125 % (échéance 2029), complétées par 125 millions en mai 2025, pour refinancer un prêt relais de 350 millions de dollars. Cette structure de dette non garantie (senior unsecured) limite sa flexibilité et impose un haut niveau de liquidité pour assurer le service de la dette.
Ce n’est pas une première : en 2017, ETI avait déjà levé 400 millions de dollars en dette convertible, intégralement remboursée, sans impact significatif sur la rentabilité ou la distribution.
Historiquement, l’alliance Nedbank-Ecobank, conclue en 2008, permettait à la banque sud-africaine de desservir sa clientèle au-delà de l’Afrique australe, sans acquisition directe coûteuse. À l’époque, Nedbank estimait les multiples de valorisation trop élevés pour croître de façon organique, et voyait dans ETI un vecteur capital-efficient d’expansion rapide sur les marchés ouest et centrafricains. Le partenariat reposait sur une alliance à double entrée, chaque partie ayant un droit de siège au conseil d’administration de l’autre, comme le souligne Crouse, évoquant la nomination de Graham Dempster, ancien COO de Nedbank, au board d’ETI.
Mais le pacte stratégique a été mis à rude épreuve par les crises de gouvernance interne d’ETI : affaires de manipulation comptable, conflits internes au conseil d’administration, interventions des régulateurs nigérians, et le départ forcé du CEO Thierry Tanoh et du président Kolapo Lawson. Nedbank, bien que non représenté au board à l’époque, suivait de près la gestion de crise et se disait rassuré par la capacité de la direction à restaurer une gouvernance crédible.
Aujourd’hui, le retrait de Nedbank consacre l’échec relatif de cette alliance stratégique. La banque panafricaine, bien que disposant d’un réseau de plus de 2 000 agences dans 39 pays, peine à dégager un retour sur capital satisfaisant, tant pour ses actionnaires que pour ses créanciers.
QNB, avec un historique d’engagement significatif, pourrait voir dans ce désengagement une opportunité d’extension d’influence. Saham Bank, de son côté, repreneur de Société Général Maroc, verrait dans cette opération un accélérateur géographique à fort levier de croissance. Reste à savoir si les fondamentaux d’ETI – rentabilité, capacité d’intégration, solvabilité – suffiront à justifier l’investissement. En attendant, Nedbank tire les leçons d’un pari panafricain qui n’a jamais pleinement tenu ses promesses.
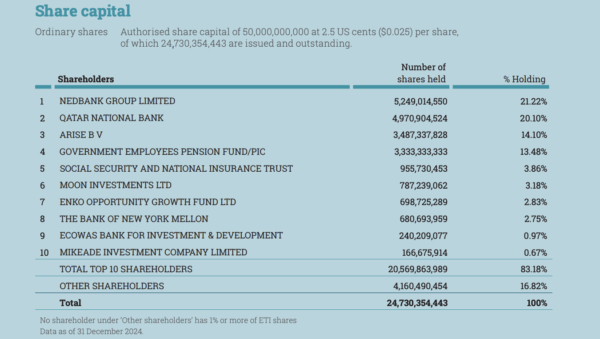
À fin décembre 2024, le capital d’Ecobank Transnational Incorporated (ETI) était dominé par une poignée d’actionnaires majeurs, avec en tête Nedbank Group Limited (21,22 %) et Qatar National Bank (20,10 %), suivis par Arise B.V. (14,10 %) et le Government Employees Pension Fund via le PIC sud-africain (13,48 %). À eux seuls, les dix premiers actionnaires concentraient plus de 83 % du capital.