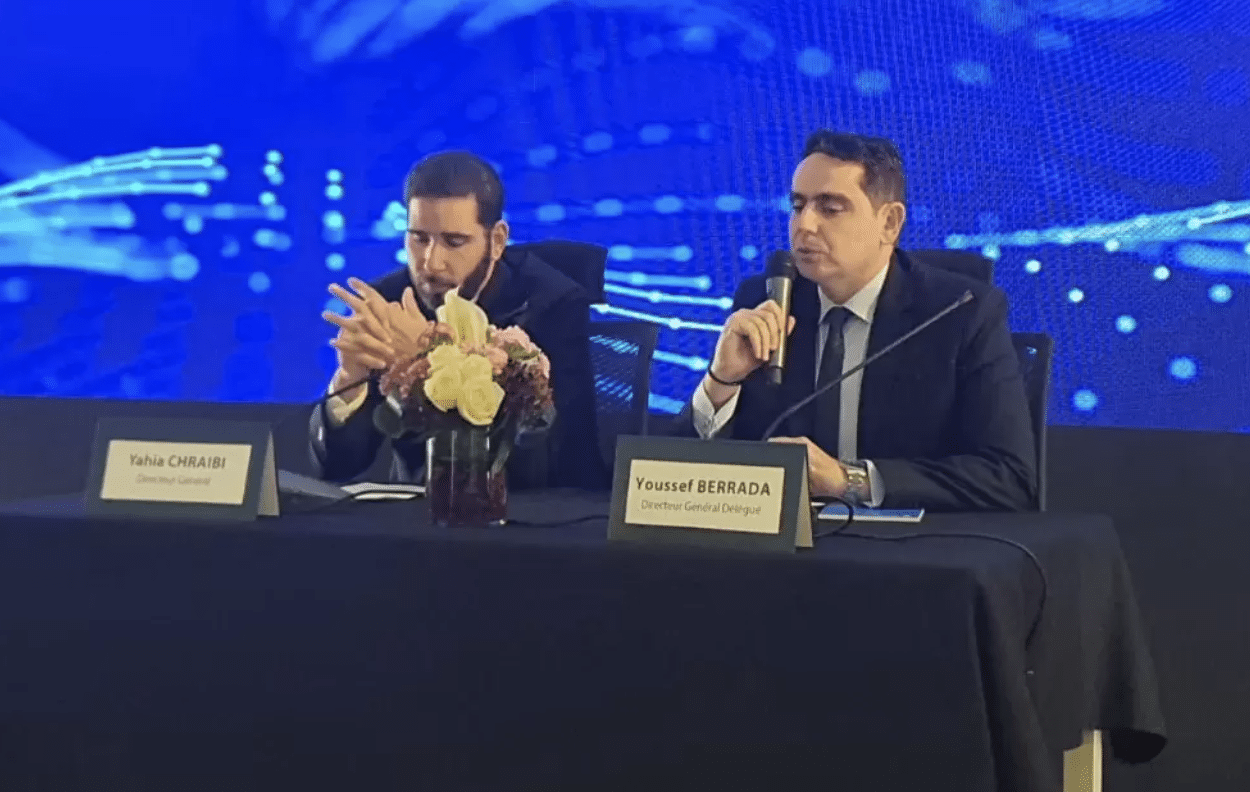
Sanlam Maroc affiche en 2024 une performance financière solide, marquée par une amélioration notable de sa rentabilité, selon les chiffres présentés aux médias, jeudi 20 mars 2025, par Yahia Chraibi et Youssef Berrada, respectivement directeur général et directeur général délégué. Le résultat net progresse de 5,5 %, dépassant la croissance du chiffre d’affaires limitée à 2,1 %, ce qui témoigne d’une gestion efficace des coûts et d’une stratégie orientée vers la création de valeur. L’entreprise bénéficie d’une diversification équilibrée de ses revenus, avec une contribution significative des branches vie et non-vie.
La maîtrise des risques se confirme par une baisse du taux de sinistralité, passé de 74,8 % en 2023 à 73,4 % en 2024. Cette évolution renforce la rentabilité de l’activité non-vie, qui représente une part prépondérante des primes émises, soit 87 %. Sanlam Maroc continue d’innover en lançant de nouvelles offres adaptées aux besoins du marché, notamment l’assurance complémentaire AMO pour l’hospitalisation à domicile et l’assurance des marchandises transportées. Ces produits illustrent la capacité de l’entreprise à anticiper les attentes des clients et à se différencier dans un environnement concurrentiel.
Sur le plan financier, les indicateurs de solidité se renforcent. Les fonds propres augmentent de 1,9 %, atteignant 5,3 milliards de dirhams, tandis que les placements financiers progressent de 3,7 %, s’établissant à 16,8 milliards de dirhams, grâce à une gestion proactive du portefeuille d’actifs. En parallèle, la société propose un dividende de 81 dirhams par action, contre 77 dirhams l’année précédente, reflétant la confiance de la direction dans les perspectives de croissance et l’engagement envers les actionnaires.
Malgré ces performances positives, certains points de vigilance subsistent. La croissance modérée du chiffre d’affaires pourrait traduire une saturation du marché ou une intensification de la concurrence dans certains segments. Le résultat financier, bien qu’en hausse, demeure exposé à la volatilité des marchés. La forte concentration sur l’activité non-vie, qui représente 87 % des primes, expose l’entreprise à des risques sectoriels. Une diversification plus poussée vers l’assurance vie pourrait contribuer à mieux équilibrer le portefeuille.
L’innovation, bien que moteur de croissance, impose des défis opérationnels importants, notamment en termes d’investissements et de rapidité d’exécution. Par ailleurs, le marché marocain de l’assurance devient de plus en plus compétitif, avec l’arrivée de nouveaux acteurs et des clients toujours plus exigeants. Enfin, si le segment des TPME représente un fort potentiel de croissance, il reste également à haut risque en raison de la fragilité financière de certaines entreprises, ce qui nécessite une gestion rigoureuse et adaptée.
En somme, Sanlam Maroc s’impose en 2024 comme un acteur résilient et performant, porté par une stratégie claire, une gestion rigoureuse et une vision tournée vers l’innovation.