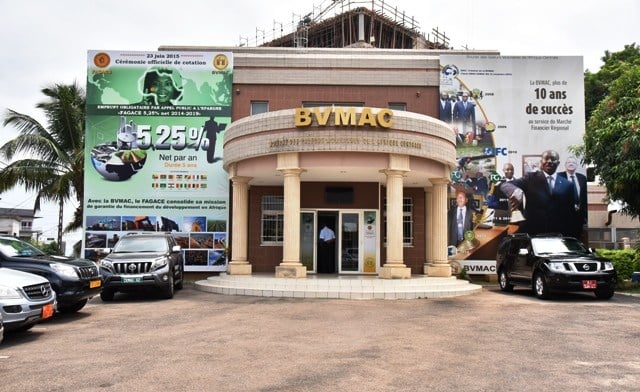
La Bourse des valeurs mobilières de l’Afrique centrale (BVMAC) a enregistré une hausse impressionnante de 800 % des volumes de transactions au troisième trimestre 2024, avec un total de 1,714 milliard de FCFA (environ 2,6 millions d’euros) échangés à travers 175 759 titres. Une augmentation aussi spectaculaire pourrait suggérer une forte dynamique de marché, mais en réalité, elle est largement dominée par la dette obligataire, alors que les actions peinent à attirer des investisseurs et à gagner en liquidité. Cette croissance, bien que notable, cache les faiblesses structurelles d’une bourse dont la rentabilité dépend principalement des obligations souveraines, mettant en lumière les limites et les défis de la BVMAC.
Avec plus de 1 200 milliards de FCFA d’encours de dette obligataire, la BVMAC s’impose comme une plateforme de choix pour les transactions d’obligations dans la région de la CEMAC. Ce troisième trimestre, les obligations du Cameroun, du Gabon, et du Congo se sont illustrées comme les titres les plus actifs, représentant à elles seules l’essentiel des 171 255 titres de créance échangés pour une valeur combinée de 1,5 milliard de FCFA. Si la dette publique peut effectivement stimuler les volumes de transactions, elle crée aussi une dépendance dangereuse qui fragilise l’équilibre financier et l’attractivité de la Bourse.
L’engouement pour les obligations reflète une réalité économique inquiétante : les États de la CEMAC, souvent sous pression budgétaire, utilisent la BVMAC pour lever des fonds et financer leurs déficits. Bien que cela soutienne temporairement l’activité boursière, cela limite l’opportunité pour des investissements plus diversifiés et affaiblit le rôle de la BVMAC en tant que facilitateur de croissance pour le secteur privé. Le dynamisme de la BVMAC est ainsi dominé par des titres de dette, un phénomène qui pourrait devenir un frein pour les entreprises cherchant à se financer via le marché boursier.
En contraste avec le segment des obligations, le marché des actions de la BVMAC peine à susciter l’intérêt des investisseurs. Au troisième trimestre, les actions de la Socapalm, de la Safacam et de la Banque Régionale ont été les principales valeurs échangées, pour un montant total de seulement 185,8 millions de FCFA. Cependant, le ratio de liquidité est resté extrêmement faible à 0,31 %, reflétant une attractivité limitée et un manque de confiance des investisseurs. La faiblesse de la liquidité s’est traduite par une baisse de 6 % du cours de la Socapalm et un léger repli de l’indice BVMAC-ASI de 0,03 %.
Cette faible liquidité souligne un problème récurrent pour la BVMAC : le manque de profondeur du marché. Le segment des actions, pourtant essentiel pour la mobilisation de l’épargne privée et le financement des entreprises, ne parvient pas à se démarquer. L’absence d’une base d’investisseurs diversifiée et le faible nombre de valeurs cotées limitent la compétitivité de la BVMAC par rapport aux autres bourses du continent. En l’état actuel, la BVMAC peine à jouer son rôle de moteur économique pour les entreprises locales, qui peinent à lever des capitaux pour financer leur développement.
La BVMAC ne peut se contenter d’une croissance temporaire portée uniquement par la dette. Pour se transformer en véritable pilier économique et attirer davantage d’investisseurs, il est essentiel de diversifier l’offre de titres et d’améliorer la liquidité du marché des actions. Cela pourrait inclure des réformes pour inciter les entreprises privées à se tourner vers la Bourse, à développer des incitations fiscales pour les investisseurs locaux et internationaux, et à encourager une plus grande transparence et régulation des transactions.
Le développement de fonds d’investissement dédiés aux PME, la création d’ETF (fonds négociés en bourse), et une meilleure promotion de l’épargne boursière sont autant de pistes qui permettraient de renforcer le marché des actions. L’objectif est clair : diversifier les sources de croissance pour que la BVMAC devienne un vecteur de financement à long terme pour les entreprises africaines et une opportunité d’investissement pour les épargnants.
En clair, la croissance actuelle de la BVMAC, soutenue par la dette obligataire, est loin d’être suffisante pour assurer une pérennité économique dans un contexte régional où les défis sont nombreux. Il est crucial que les autorités boursières et les États de la CEMAC envisagent des réformes structurelles afin de donner au marché des actions l’opportunité de se développer. La rentabilité ne devrait pas être un objectif ponctuel, mais le résultat d’un écosystème financier résilient et diversifié.
Si rien n’est fait, la BVMAC risque de rester un marché dépendant de la dette, peu attractif pour les investisseurs et peu profitable pour les entreprises locales. Il est temps de bâtir une BVMAC qui reflète l’ambition économique de la région, en donnant aux acteurs du secteur privé un rôle central et en créant des opportunités d’investissement à la hauteur des besoins économiques de l’Afrique centrale.