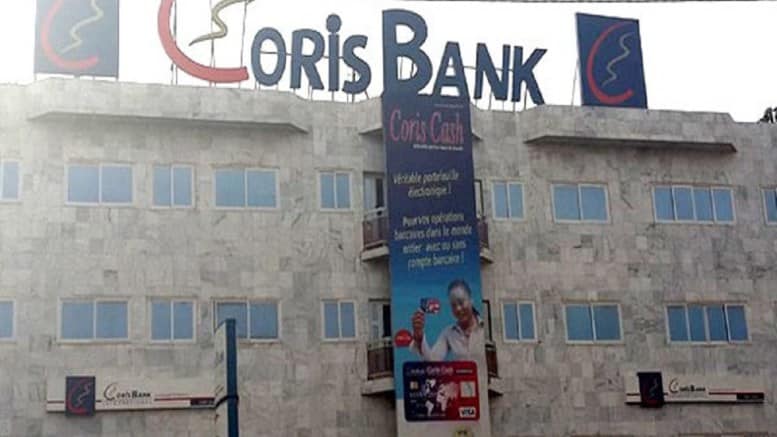
Pour sa notation de 2024, Bloomfield Investment Corporation a confirmé la note de long terme AA décernée précédemment à Coris Bank International (CBI) un établissement bancaire ayant son siège social au Burkina Faso, ont annoncé les dirigeants de cette agence de notation basée à Abidjan.
La perspective attachée à cette note reste aussi stable. Bloomfield a également confirmé la note de court terme qui demeure A1+ avec une perspective stable.
La période de validité de la notation va de juin 2024 à mai 2025.
Pour justifier la notation de long terme, les responsables de Bloomfield évoquent << la qualité de crédit très élevée.>> Ils estiment par ailleurs que les facteurs de protection sont très forts. <<Les changements néfastes au niveau des affaires, des conditions économiques ou financières vont accroitre les risques d’investissements, quoique de manière très peu significative>>, avance encore Bloomfield.
Sur le court terme, c’est la certitude de remboursement en temps opportun très élevée qui est mis en exergue par l’agence pour justifier sa notation. <<Les facteurs de liquidité sont excellents et soutenus par de bons facteurs de protection des éléments essentiels>>, ajoute-t-elle.
Quant aux facteurs de risque, ils sont jugés <<mineurs>>.
La notation décernée à Coris Bank International est basée sur quatre facteurs positifs. Il s’agit d’une position de leader maintenue en dépit des contextes difficiles au Burkina Faso et dans la zone UMOA, d’une amélioration continue des performances commerciales et financières de la banque en dépit de la conjoncture au Burkina Faso et dans la zone UMOA, d’une amélioration du ratio de concentration des 50 plus gros engagements et d’une amélioration du coefficient net d’exploitation.
En dépit de ces éléments positifs, Bloomfield a relevé des facteurs de fragilité de la qualité de crédit. Les principaux sont le coût du risque qui se dégrade et demeure significatif à fin 2023, de la politique monétaire qui se durcit et de l’environnement sociopolitique et sécuritaire qui demeure fragile.
Au terme de l’exercice 2023, CBI a réalisé un bénéfice après impôts de 64,246 milliards de FCFA en progression de 13,75% par rapport à celui de l’exercice 2022. Son total du bilan est passé de 2 289,034 milliards de FCFA en 2022 à 2 488,600 milliards de FCFA un an plus tard. Les créances détenues sur la clientèle ont affiché un solde de 1 214,090 milliards de FCFA (+8,26 milliards). De leur côté, les dettes à l’égard de cette clientèle se sont accrues de 81,471 milliards à 1 527,974 milliards de FCFA.
Pour sa part, le produit net bancaire a enregistré une hausse de 12,72% avec une réalisation de 125,248 milliards de FCFA contre 111,106 milliards de FCFA en 2022.