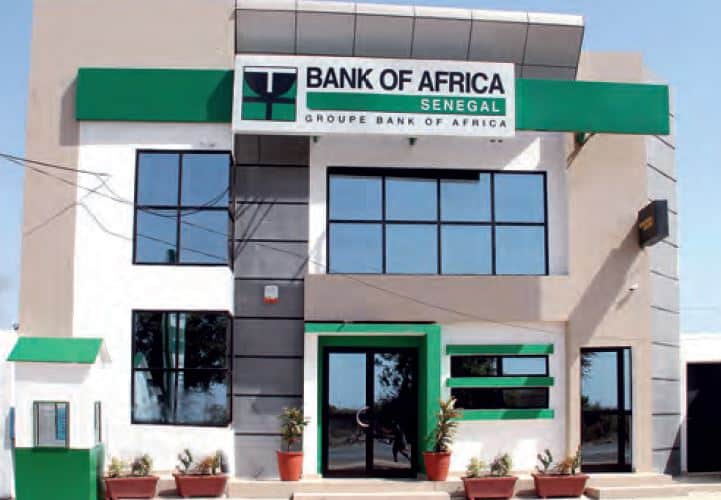
Bloomfield Investment a maintenu inchangée la note de long terme A avec une perspective stable qu’elle avait décernée il y a an à Bank Of Africa (BOA) Sénégal, filiale du groupe bancaire marocain BOA, ont annoncé les dirigeants de cette agence de notation basée à Abidjan.
Bloomfield a également maintenu inchangée la note de court terme A1- avec une perspective stable. La validité de la notation va de juillet 2024 à juin 2025.
Pour justifier la notation et la perspective qui lui est attachée sur le long terme, l’équipe de Bloomfield a brandi la qualité de crédit élevée de BOA Sénégal. Elle avance que les facteurs de protection sont bons, même si elle reste convaincue que les facteurs de risques sont plus variables et plus importants en période de pression économique.
Sur le court terme, la certitude de remboursement en temps opportun élevée a sous-tendu la note de Bloomfield pour qui les facteurs de liquidité sont forts et soutenus par de bons facteurs de protection des éléments essentiels. Les facteurs de risque ont été qualifiés de « très faibles ».
La notation de BOA Sénégal est basée sur un certain nombre de facteurs positifs. L’équipe de Bloomfield évoque « une exécution de la stratégie globalement satisfaisante, une bonne dynamique commerciale favorisant une amélioration du positionnement de la banque sur le marché, un accroissement du PNB (produit net bancaire) soutenu par l’ensemble des activités, un repli du coût du risque favorisé par les performances de recouvrement de la période et une mise en conformité complète aux exigences prudentielles. »
Néanmoins, l’équipe de Bloomfield a décelé quelques facteurs de fragilité de la notation dont les trois principaux sont : une augmentation du coefficient d’exploitation induite par une charge exceptionnelle une conformité à l’ensemble des exigences règlementaires à établir et un contexte d’inflation contraignant pour l’activité bancaire.
Au 31 décembre 2023, la BOA Sénégal a réalisé un bénéfice 17,022 milliards de FCFA en progression de 9,24% par rapport au 31 décembre 2022.
Son total du bilan a enregistré une hausse de 9% avec une réalisation passant de 696,306 milliards de FCFA en 2022 à 758,148 milliards de FCFA un an plus tard.
Les créances sur la clientèle se sont établies à 394,012 milliards de FCFA contre 358,939 milliards de FCFA en 2022 (+35,073 milliards). Quant aux dettes à l’égard de la clientèle, elles sont passées de 546,022 milliards de FCFA en 2022 à 575,028 milliards en FCFA en 2023 (+29,006 milliards).
Les titres de placement ont connu une augmentation de 34 milliards de FCFA à 246,489 milliards de FCFA.
Quant au PNB, il a dégagé un solde de 45,426 milliards de FCFA contre 40,503 milliards de FCFA, soit une hausse de 12,15%.
De son côté, le résultat brut d’exploitation est en progression de 174 millions, s’élevant à 21,974 milliards de FCFA contre 21,800 milliards de FCFA en 2022.
Quant au coût du risque, il s’est amélioré de 33,07% à 4,070 milliards de FCFA contre 6,081 milliards de FCFA en 2022.
De son côté, le résultat d’exploitation connait une hausse de 14% à 17,904 milliards FCFA contre 15,719 milliards FCFA.