Distorsion fiscale encore de mise en dépit des progrès réels, des avantages assujettis à des formalités complexes, des risques de redressements fiscaux sur les valeurs mobilières et une notion floue de « résident » à clarifier… la directive 02-2010 a-t-elle mangé son pain blanc ?
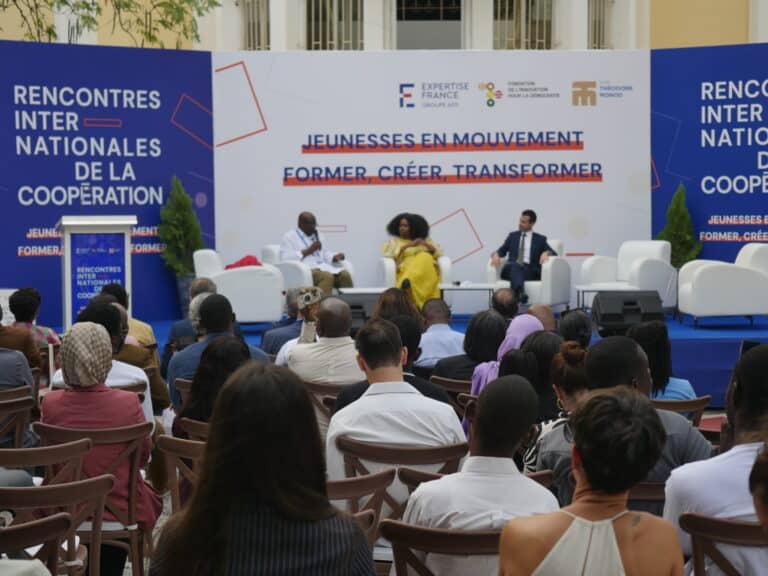
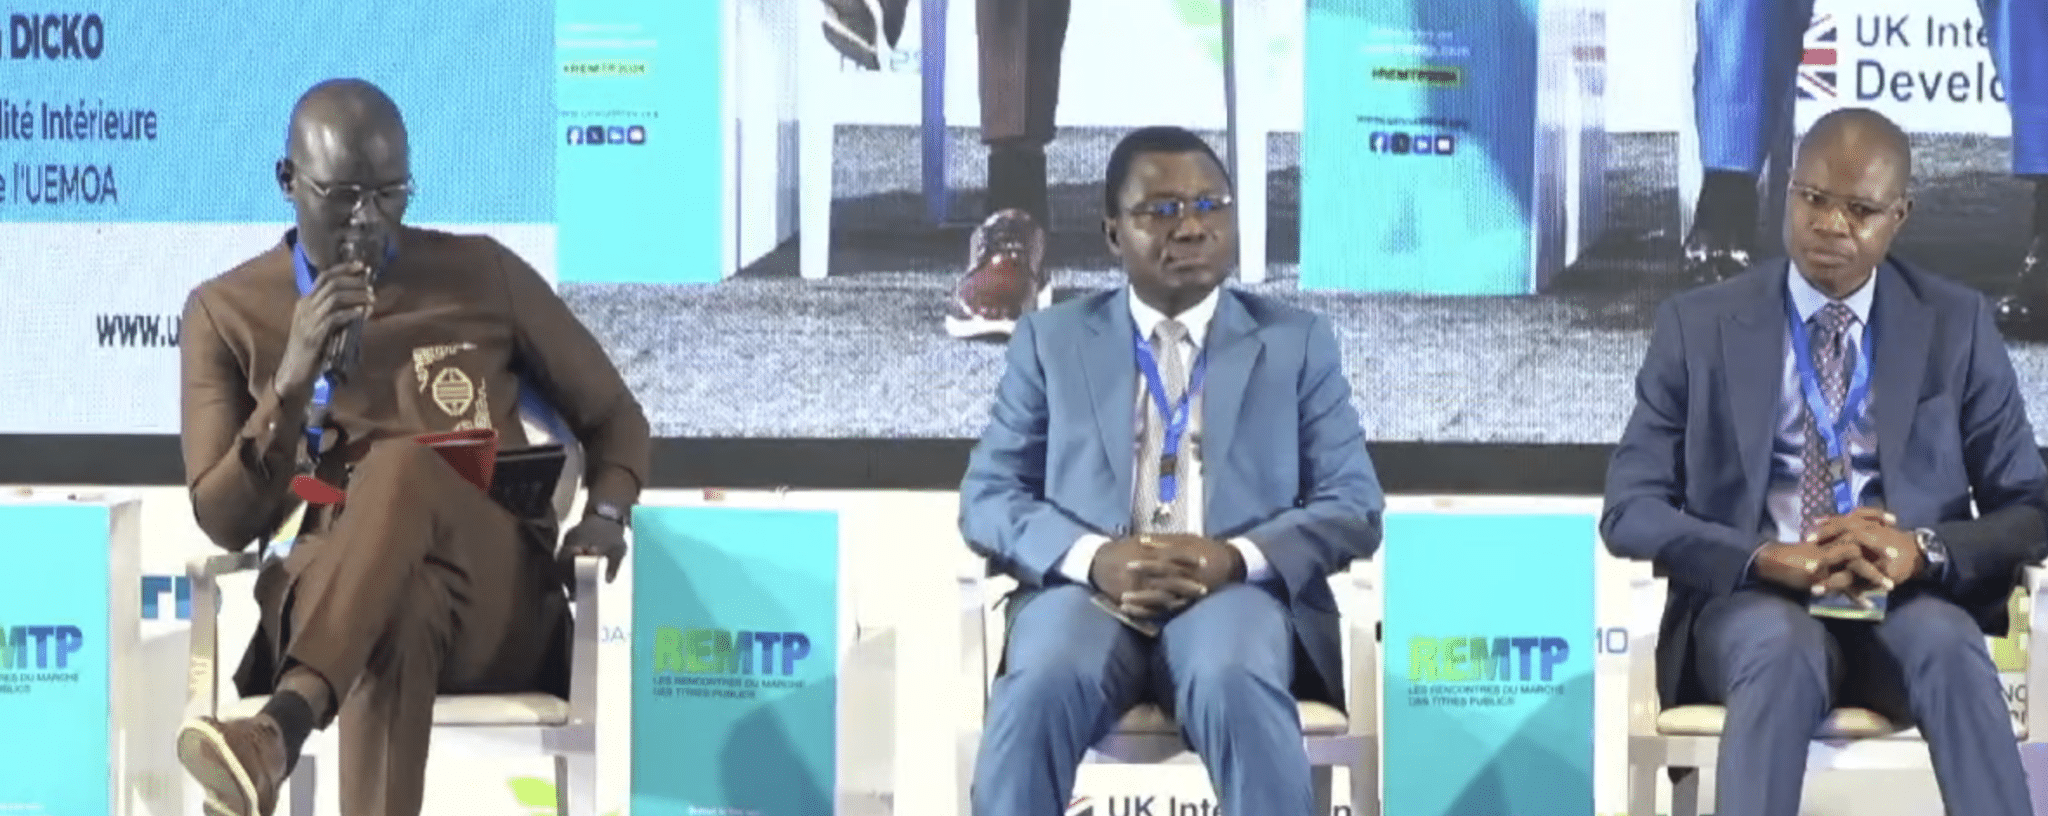
La directive 02-2010 de l’UMOA sur l’harmonisation de la fiscalité des valeurs mobilières applicable par les Etats membres a passé le cap des dix ans. Aujourd’hui un bilan d’étape s’impose, rappelle Mactar SY, Directeur Exécutif de FACE Africa tax & legal, modérateur du panel sur la fiscalité ouvrant la deuxième journée des REMTP. Pour Hamadoum Dicko, chargé de la fiscalité intérieure au sein de l’Union Economique et Monétaire de l’Afrique de l’Ouest (UEMOA), il convient de relever que les Etats ont transposé la directive avec une fiscalité applicable aux dividendes conforme à la directive, les taux allant de 10 à 15%.
Concernant le revenu des obligations, la majorité des Etats membres appliquent les tarifs prévus à l’inverse de trois qui retiennent les mêmes tarifs prévus pour les dividendes. De même, les taux réduits prévus pour les sociétés cotées sont appliqués à l’exception de trois Etats membres qui appliquent le droit commun. La disposition concernant le régime des OPCVM est aussi appliquée par cinq des huit Etats. Les titres publics ne sont pas imposés en général, ce qui comporte des avantages indéniables mais n’est pas sans comporter de risques de distorsion au désavantage des titres privés.
Autre volet abordé, l’exonération des prestations de services des intermédiaires au niveau du marché financier, un principe appliqué même si certains Etats posent le problème de la déduction. Au regard de la directive, ces prestations sont assimilées à des exportations donc exonérées de la TVA et des autres taxes indirectes avec, en principe, la possibilité de rembourser la TVA en amont. « L’application de ce régime d’exonération sur les services d’intermédiation financière n’est pas tout à fait effectif », reconnait M. Dicko qui appelle à adapter la directive 2010 aux exigences de l’heure, « en conciliant à la fois les objectifs du développement du marché financier et l’impératif de la mobilisation des recettes fiscales dans un contexte de pression fiscale faible ».
En fait, rappelle, Kubeterzié Constantin DABIRE, Président-Directeur General de la société africaine d’ingénierie et d’intermédiation financières (SA2IF), la disposition sur l’harmonisation a eu des effets bénéfiques. « Avant 2010, certains pays appliquaient un impôt sur les dividendes de 18%, un niveau assez élevé correspondant au taux de la TVA. Avec la directive 02-2010, on a constaté une baisse des taux ». La directive avait pour objectif d’assurer la neutralité fiscalité dans la compétitivité entre les différents pays, un objectif qui reste à atteindre. Intervenant dans le panel, Hontongnon Paulin Hazoumé, Directeur financier de la Caisse des Dépôts et consignations du Bénin, invite à ne pas limiter l’analyse au taux nominal affiché sur les instruments financiers. « Au Bénin, nous avons trois niveaux de taux: un taux de 6% applicable sur les revenus générés par les obligations de maturité allant jusqu’à 5 ans, 3% pour les maturités de 5 à 10 ans et 0% pour les maturités allant au delà de 10 ans. Au niveau du Sénégal par exemple, vous avez un taux de 6 à 13% ». Ces différences insèrent une certaine distorsion auprès des investisseurs qui prennent en compte la différence fiscale.
Dans le code général des impôts du Bénin, pays hôte des REMTP 2024, il est précisé que les revenus générés par les titres publics sont exonérés de l’impôt sur le Revenu des Capitaux Mobiliers (IRCM) pour …les résidents, un terme qu’il convient certainement de clarifier dans les textes d’une union économique et monétaire aussi forte que l’UEMOA. Cette exonération, rappelle Marius HOUNKPEVI, directeur des grandes entreprises au niveau de la direction des Impôts du Bénin, est assujettie à des formalités de la part du bénéficiaire qui doit acquérir les certificats d’exemption auprès du service dédié. « Cela permet à l’Etat d’évaluer les dépenses d’impôt ». Le deuxième chef éventuel de redressement au Bénin se rapporte en général aux titres émis par les Etats de l’UEMOA, lesquels titres sont exonérés de l’impôt sur les bénéfices mais restant soumis à l’impôt sur le Revenu des Capitaux Mobiliers (IRCM) lors du rapatriement des bénéfices.
En définitive, la question fiscale est centrale dans la recherche de l’approfondissement du marché et l’élargissement de la base des investisseurs. Pour les Etats qui cherchent d’une part à élargir l’assiette fiscale et d’autre part à pouvoir mobiliser plus de fonds à des conditions favorables, la solution passe sans doute par des concertations pour approfondir le marché, la prise en compte du coût des formalités (en temps et en argent) du souscripteur, la question centrale de la TVA activité sur les prestations des SGO sous les directives de la commission de l’Union économique et monétaire ouest africaine (UEMOA).