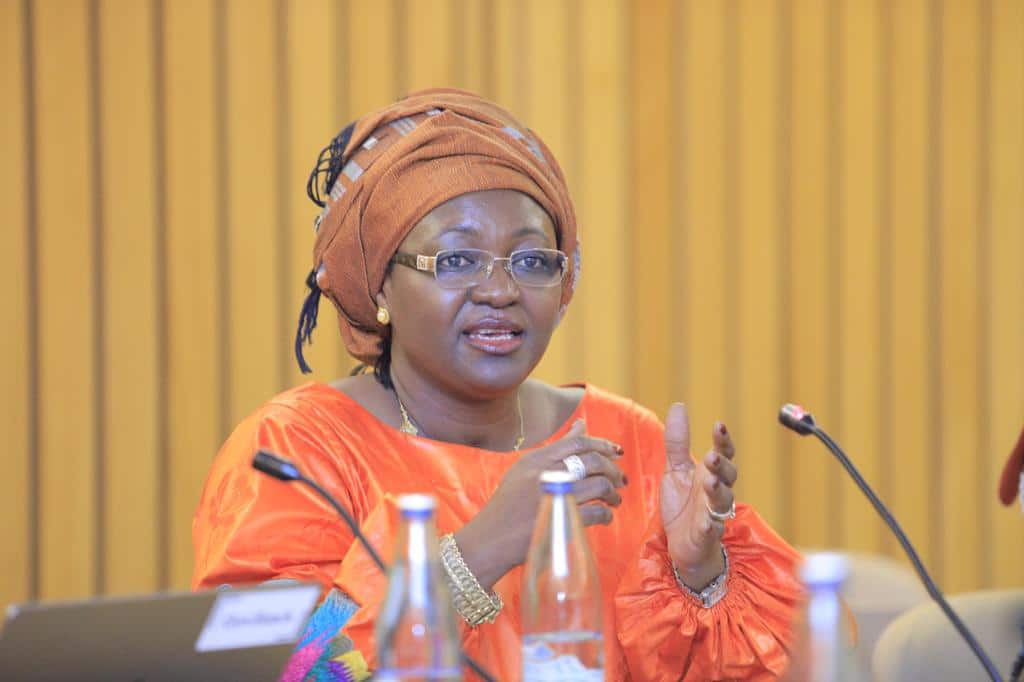
Financial Afrik a échangé avec Sabine Mensah, directrice adjointe d’Africa Nenda, dans le cadre de la cérémonie de lancement du deuxième rapport de l’organisation sur les systèmes de paiement instantanés et inclusifs (SIIPS) en Afrique, qui a lieu à Addis-Abeba (Ethiopie). Elle aborde, entre autres, plusieurs questions relatives aux SIIPS sur le continent, notamment la réglementation et l’interopérabilité à l’ère du numérique.
Propos recueillis à Addis-Abeba par Ibrahim Dia Junior, Envoyé spécial
Pouvez-vous vous présenter et nous décrire brièvement Africa Nenda ?
Je m’appelle Sabine Mensah et je suis la directrice adjointe de Africa Nenda, une organisation constituée par des experts africains axée sur l’inclusion financière, le numérique et le système de paiement. La plateforme est à la disposition des Etats, du secteur privé, des régulateurs et des acteurs de développement pour travailler sur l’inclusivité des systèmes de paiement instantanés et inclusifs en Afrique (SIIPS – Afrique). Ceci afin d’accélérer l’inclusion financière des populations les plus vulnérables en Afrique.
Depuis l’année dernière (2022), votre structure, de concert avec la Banque mondiale et la Commission économique pour l’Afrique (CEA), a lancé un « nouveau format » qui consiste à organiser le lancement d’un rapport sur l’état des systèmes de paiement instantanés et inclusifs en Afrique dans un pays africain. Pourquoi une telle initiative ?
Nous savons aujourd’hui qu’il y a plus de 400 millions d’Africains qui n’ont pas d’accès aux services financiers. Nous savons aussi que les ODD aspirent à combler ce gap d’ici 2030, d’où la nécessité d’accélérer le processus de l’inclusion financière qui est au cœur de notre intervention. Mais comment pouvez-vous accélérer quelque chose que vous ne pouvez pas mesurer ? C’est dans ce sens que ce rapport est élaboré et est devenu une nécessité pour comprendre l’état des lieux actuel. Et de voir comment nous pouvons travailler avec les autres acteurs, que ce soit les régulateurs, les gouvernements et le secteur privé pour justement accélérer l’inclusion financière d’ici 2030. Ce qui nous permet d’avoir l’état des lieux actuellement et chaque année, et de voir l’évolution de notre parcours et surtout de pouvoir mettre à disposition des données probantes pour l’ensemble de l’écosystème des SIIP. Une approche qui permettra d’influencer les décisions réglementaires, qui doivent avoir lieu pour que nous puissions atteindre l’inclusion financière universelle d’ici 2030.
Justement, est-ce que vous arrivez à atteindre les objectifs cibles ?
Je pense que c’est un objectif pour tout le monde, un collectif de l’inclusion financière (IF). Nous devons tous y participer à savoir les régulateurs, en s’assurant que l’écosystème est effectivement ouvert à tous les acteurs bancaires, non-bancaires, microfinances et fintech, pour pouvoir servir le client. Les fournisseurs de services financiers, eux-mêmes, doivent s’assurer de pouvoir offrir des services qui marchent à tout moment, accessibles à tous et qui sont abordables. Pour justement avoir une proposition de valeur qui transcende le cash et que vraiment, nous puissions passer à une économie numérique. Et bien sûr, pour nous clients, de voir dans quelle mesure les besoins peuvent être desservis par ces nouvelles technologies.
Je pense qu’il faut reconnaître qu’aujourd’hui, avec le téléphone le plus basique, vous pouvez avoir votre banque dans votre poche, ce qui n’était pas le cas il y a quelques années. La technologie nous offre l’occasion de pouvoir accélérer l’IF. Je pense que l’opportunité est là pour tous les acteurs de l’écosystème pour s’assurer que l’inclusivité des SIIP est effectivement l’objectif dans la mise à disposition des politiques et réglementations.
Est-ce que les acteurs de l’écosystème parlent le même langage ?
Je peux vous dire que ce que nous voyons en Afrique, c’est que les régulateurs ont vraiment une vision de l’IF. La plupart des pays ont mis des stratégies d’IF aussi bien nationales que régionales. Donc cette ambition est là et les acteurs travaillent. Je crois que là où nous voyons le gap, c’est l’urgence d’accélérer le processus afin d’atteindre les objectifs d’ici 2030.
Les SIIP sont confrontés à plusieurs défis notamment règlementaires, le manque de transparence des données et les coûts élevés. Que comptez-vous faire pour aider à remédier à ces problèmes ?
Notre structure travaille avec les différents acteurs. Au niveau réglementaire, c’est de mettre à disposition l’information, faire l’état des lieux et partager les bonnes pratiques à l’international pour permettre aux régulateurs de pouvoir accélérer les changements nécessaires des lois réglementaires pour un environnement plus inclusif. Nous travaillons aussi avec les acteurs du système privé pour vraiment faire intervenir la nécessité que les solutions soient centrées sur les besoins du client où les barrières sont d’abord la confiance à l’écosystème numérique et l’abordabilité des services mis à disposition. (…)
Dans un contexte de mise en œuvre de la Zone de libre-échange continentale africaine (Zleca), que comptez-vous faire pour relever le défi des infrastructures de paiement partagées, nécessaires pour stimuler ce marché commun ?
Vous avez touché vraiment le nœud de la guerre parce que le commerce ne peut se passer s’il y a une incapacité à payer et être payé. Donc les infrastructures de paiement instantanées, aussi bien qu’au niveau national qu’intra transfrontalier, sont nécessaires pour justement permettre d’accompagner les ambitions de la Zleca.
Et nous travaillons avec le secrétariat de la Zleca sur le digital Trade protocole. Dans ce sens, le secrétariat est en train de voir dans quelle mesure le commerce numérique peut utiliser des rails numériques pour une infrastructure inclusive et interopérable, pour faciliter les paiements transfrontaliers. Nous apportons de l’assistance technique à ce niveau, mais aussi partageons les bonnes pratiques d’autres zones notamment l’Europe ou le système de paiement transfrontalier au niveau de l’Union européenne.
Même constat en Asie qui dispose de bonnes pratiques. Nous espérons partager ces bonnes pratiques, en espérant que nous puissions permettre aux régulateurs et décideurs politiques de pouvoir apporter les changements nécessaires.
Afreximbank a lancé un système panafricain de paiement et de règlement (PAPSS). Quelle est la différence entre les SIIP ?
Sur le rapport que nous faisons, il y a un répertoire sur l’état des lieux qui permet de ressortir qu’il y a 32 systèmes actifs en Afrique, dont 29 systèmes et 3 de système régionaux (GMAC Pay, PAPSS , TSMP dans la zone SADEC). Entre les systèmes de paiements instantanés, il y a diverses formes. Certains sont nationaux, d’autres régionaux. Le PAPSS est un système régional, que nous faisons ressortir aussi dans le rapport.
Parlons du rapport de 2022 qui montre que les acteurs doivent relever un certain nombre de défis. Y a –t-il des avancées aujourd’hui ?
C’est sûr qu’il y a des évolutions, vu le nombres transactions dans le système. Nous avons aujourd’hui près de 32 milliards de transactions en 2022 et 8 200 milliards USD en termes d’évolution sur le nombre de systèmes de transactions. Par contre, il faut reconnaître aussi qu’en termes d’inclusivité, tous les systèmes ne sont pas inclusifs. Ce qu’il faut retenir, ce sont ces 400 millions d’Africains qui sont toujours exclus de l’écosystème. Il y a donc beaucoup de travail à faire pour que le système soit inclusif. Et cela va se définir par une capacité à s’assurer que le digital répond à tous les besoins de paiement et d’inclusion. Les fonctionnalités à utiliser à tout moment pourront servir dans tous nos besoins de paiement et bien sûr l’interopérabilité, qui constitue un axe très important pour que les Africains puissent recevoir et envoyer de l’argent partout dans le continent. Ce qui aura une opportunité sur le commerce transfrontalier.
Que pensez-vous de la problématique de l’interopérabilité des SIIPS en Afrique ?
Nous devons tous y travailler. Pour que nous puissions arriver aux objectifs d’inclusion financière, il va falloir que tous les acteurs puissent contribuer à la résolution : que ça soit au niveau du cadre réglementaire avec les régulateurs, mais aussi au niveau des fournisseurs de services en matière d’investissement dans les SIIPS et de sensibilisation des clients. Je pense aux populations vulnérables, le monde rural et les femmes.
Votre mot de la fin ?
Le plaidoyer pour les SIIPS doit être une affaire pour nous tous, notamment les médias qui véhiculent les informations, primordiales pour sensibiliser les différents acteurs du processus de l’inclusion financière. J’exhorte tous les acteurs à travailler ensemble dans cette lutte, qui à terme permettra l’accès à une inclusion financière universelle d’ici 2030.