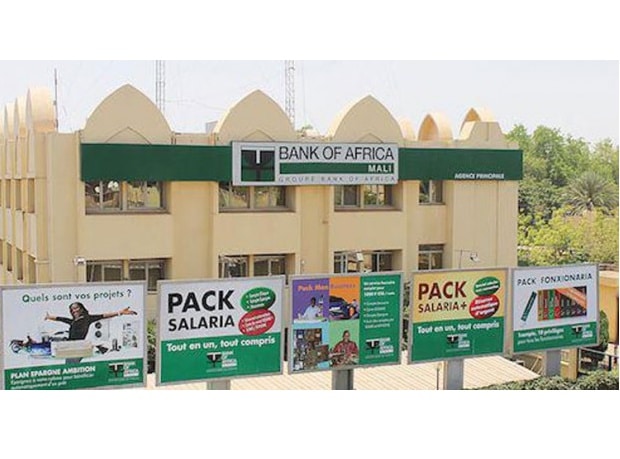
Pour sa notation de 2023, valable de juin 2023 à mai 2024, l’agence Bloomfield Investment a confirmé la note de long terme A- avec une perspective stable qu’elle avait décernée il y a un an à la Bank Of Africa (BOA) Mali, filiale du groupe BOA, ont annoncé les dirigeants de cet établissement bancaire basé à Bamako.
Bloomfield a également confirmé la note de court terme A1 avec une perspective stable.
Pour justifier sa note sur le long terme, l’équipe de Bloomfield avance la qualité de crédit qui est élevée. <<Les facteurs de protection sont bons>>, ajoute-t-elle. Cependant, elle est d’avis que les facteurs de risques sont plus variables et plus importants en période de pression économique.
Sur le court terme, c’est la certitude de remboursement en temps opportun élevée qui est brandie comme justificatif. <<Les facteurs de liquidité sont forts et soutenus par de bons facteurs de protection des éléments essentiels>>note Bloomfield pour qui les facteurs de risque sont très faibles.
Selon toujours l’équipe de Bloomfield, la notation est basée sur un certain nombre de facteurs positifs. Elle avance ainsi <<un renforcement de la gouvernance, une activité qui demeure rentable, en dépit du niveau de dépréciation des immobilisations hors exploitation, une diminution du coût du risque, une amélioration du ratio de concentration des 50 plus gros engagements et un soutien marqué du groupe.>>
Bloomfield déplore des facteurs de fragilité de la qualité de crédit dont les principaux sont : une exécution du Plan Triennal de Développement (PTD 2022-2024) mitigée, en lien avec la conjoncture économique défavorable, une non-conformité à certains ratios réglementaires, un marché monétaire qui se durcit et un environnement socio-politique et sécuritaire qui demeure fragile.
Au 31 décembre 2022, la BOA Mali a réalisé un résultat net de 2,460 milliards de FCFA contre 2,095 milliards de FCFA, soit une progression de 17,42%.
Son total du bilan a cependant légèrement baissé de 0,81% à 576,751 milliards de FCFA contre 581,464 milliards de FCFA en 2021.
Les créances interbancaires passent de 10,135 milliards de FCFA en 2021 à 15,692 milliards de FCFA un an plus tard. Quant aux créances sur la clientèle, elles se sont établies à 268,945 milliards de FCFA contre 262,274 milliards de FCFA en 2021.
Les dettes interbancaires de la Banque ont fortement augmenté durant la période sous revue, se situant à 96,683 milliards de FCFA contre seulement 46,124 milliards de FCFA au 31 décembre 2021.
Durant cette période, la BOA Mali a réduit de 36,573 milliards ses dettes à l’égard de la clientèle qui se situent à 425,026 milliards de FCFA.
Concernant son produit net bancaire, il s’est légèrement replié de 0,28% à 35,307 milliards de FCFA.