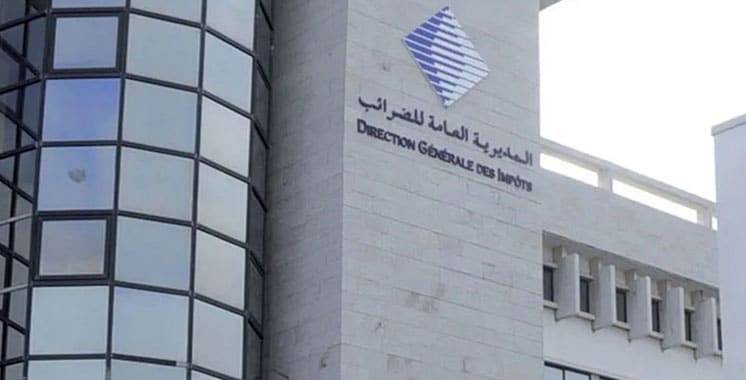
En transférant massivement des actifs immobiliers dont le siège social, à leurs propres organismes de placements immobiliers (OPCI), les banques marocaines avaient mis en place un montage à la limite de la ligne rouge. Non seulement elles déduisaient les loyers qu’elles payaient à ces organismes de leur résultat imposable, mais elles bénéficiaient en plus de l’abattement de 60% sur les dividendes reçus de ces mêmes OPCI. Le fisc a fini par découvrir la manœuvre.
Comme souvent, l’alerte est partie de Casablanca, le poumon économique du Royaume qui assure 55% du PIB. En épluchant les bilans des sociétés, l’administration fiscale a découvert une opération d’optimisation que les banques et les compagnies d’assurance avaient mise en place en s’appuyant sur les organismes de placements collectifs immobiliers (OPCI), -des véhicules de placements immobiliers- auxquels était greffée une niche fiscale de rêve. Un véritable paradis fiscal qui ne dit pas son nom.
Quasiment toutes, les banques et les assurances avec l’aide de grands cabinets de conseil fiscal, avaient créé des OPCI détenus à 100% en y logeant leur siège social et quelques bâtiments sous forme d’apports en nature dans le capital. Ce montage leur permettait de gagner sur deux tableaux. En tant que locataires de l’immeuble dont elles avaient transféré la propriété à l’OPCI, elles imputaient le loyer versé dans les charges d’exploitation. Rien d’anormal jusqu’ici, concède un responsable à la Direction générale des impôts (DGI). Ce qui l’est en revanche, relève-t-il, c’est qu’en qualité d’actionnaires, les mêmes banques touchaient des dividendes provenant de leurs propres OPCI, des revenus sur lesquels elles ne supportaient l’impôt que sur 40% du montant.
Avant 2023, les organismes de placements collectifs immobiliers bénéficiaient d’un régime d’imposition très attractif qui leur permet de bénéficier de l’exonération totale de l’impôt sur les résultats et d’un abattement de 60% sur les dividendes distribués aux actionnaires investisseurs. Une autre incitation fiscale temporaire était appliquée aux opérations d’apport d’immeubles aux OPCI effectuées entre le 1er janvier 2018 et le 31 décembre 2022, afin de les accompagner dans la phase de lancement. Il s’agit d’un sursis de paiement de l’IS ou l’IR au titre de la plus-value nette ou du profit foncier réalisé suite à l’apport d’immeubles, en plus d’une réduction de 50% d’impôt lors de la cession ultérieure des titres reçus en contrepartie de cet apport.
Pour la DGI, il s’agit d’un abus de droit
Les OPCI étaient normalement censés élargir les possibilités d’investissement dans l’immobilier et par ricochet, contribuer à la structuration et au financement du secteur en drainant une partie de l’épargne. Selon notre enquête, pour l’instant, ce n’est pas tout à fait ce qui s’est passé.
Un peu naïvement, le législateur fiscal marocain n’avait pas anticipé l’inventivité des conseils qui opèrent dans les sociétés de gestion des OPCI, certaines ayant même bâti toute leur politique commerciale sur ce montage permettant à leurs clients d’échapper à l’impôt. Selon notre interlocuteur à la DGI, « les loyers versés aux OPCI et portés en charges déductibles peuvent être assimilés à des charges fictives et à un abus de droit qu’il fallait neutraliser ».
Mis au parfum des intentions du ministère des Finances, les banques via leur association patronale, le GPBM et les compagnies d’assurance ont mobilisé leurs relais pour faire barrage à l’élagage des incitations fiscales adossées aux OPCI envisagé alors dans le projet de loi des finances. Il faut dire qu’elles y sont en partie parvenues. A l’origine, il était prévu de supprimer tout simplement l’abattement de 60% sur les dividendes versés par les OPCI. Au final, le législateur fiscal leur a concédé l’abattement de 40% à condition d’ouvrir le tour de table de l’OPCI à d’autres investisseurs et sa limitation aux produits provenant des bénéfices relatifs à la location des biens immeubles bâtis distribués par les OPCI qui ouvrent leur capital à la participation publique, à travers la cession d’au moins 40% des parts existantes.
Les revenus provenant des bénéfices distribués par les OPCI aux personnes physiques ont par ailleurs été requalifiés en revenus fonciers mais bénéficient du même abattement. Ils ne relèvent donc plus de la catégorie des revenus de capitaux mobiliers.