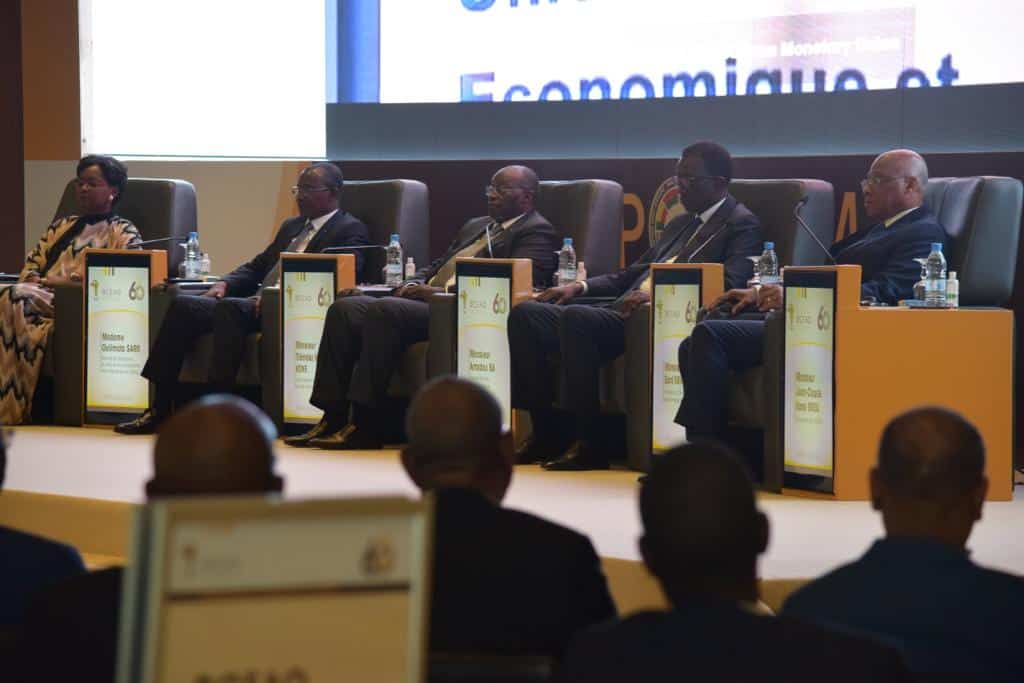
Les rideaux sont tombés, jeudi 24 novembre, sur le symposium du 60e anniversaire de la Banque centrale des États de l’Afrique de l’ouest (BCEAO). Ces assises se sont déroulées au Centre international de conférences Abdou Diouf (Cicad) à Diamniadio, situé à une trentaine de kilomètres de Dakar (Sénégal). Les débats ont été clos à travers un panel de clôture présidé par le gouverneur de l’institut d’émission, Jean-Claude Kassi Brou.
Axée autour du thème central : « les banques centrales dans un monde en mutation », cette initiative a permis à environ 150 participants de communier sur le cercle restreint de l’économie et de la finance. Les discussions de fond se sont déroulées à travers trois sessions dont une première intitulée « Politique monétaire et gestion des chocs ». La deuxième avait pour sous thème : « Stabilité financière, vulnérabilités et risques émergents ». Et la troisième session intitulée « Digitalisation et inclusion financière : quels leviers pour une utilisation accrue des services financiers ? ».
Recommandations
Les débats ont permis d’aboutir à 7 recommandations phares pour une bonne marche de l’institut d’émission dans un contexte marqué par de grandes mutations notamment les incertitudes économiques, les tensions politiques, la numérisation et le réchauffement climatique.
En effet, les panélistes ont recommandé à la BCEAO de stabiliser davantage sa monnaie, de rendre performantes ses statistiques, de renforcer son capital humain, d’élaborer une bonne communication, de gérer sa dette, de solliciter la finance islamique et de se digitaliser davantage.
Concernant le premier point, les experts soutiennent qu’une stabilisation monétaire permettra essentiellement de gagner la confiance des investisseurs, nécessaires pour la réalisation des objectifs de croissance. Pour la statistique, ils recommandent d’adopter de nouvelles méthodes qui permettront de fiabiliser les données afin d’avoir un bon système de politique monétaire.
S’agissant du renforcement du capital humain, il impactera positivement sur le PIB des Etats membres, indiquent en effet les experts, et permettra à la banque centrale de partager les ressources. Quant à la communication, elle permettra de transmettre les messages aux ménages qui pourront mieux comprendre les décisions de politique monétaire, soutiennent-ils.
De son côté, il a été souligné que la dette doit être suivie de près surtout dans le contexte de coronavirus où son pic commence à être élevé (dette de l’union située à une moyenne de 40 % du PIB avant Covid-19 contre plus de 50% du PIB après Covid-19) pour assurer la stabilité financière au niveau de l’union.
La numérisation, soulignent les panélistes, doit être accélérée avec la mise en œuvre de nouvelles réglementations qui permettront de favoriser l’inclusion financière avec une meilleure accessibilité des populations vulnérables aux systèmes financiers.
Et enfin, préconisent les intervenants, au niveau de l’Uemoa, les États membres doivent exploiter davantage le potentiel qu’offre la finance islamique, qui nécessite de nouvelles législations pour en tirer le maximum de profit.
Pour le gouverneur de la BCEAO, ces travaux ont permis de faire l’état des lieux mais également de donner de nouvelles orientations à la banque afin qu’elle puisse être crédible et capable de faire face aux nombreux défis actuels et futurs.
Temps forts et chiffres clés de la BCEAO
Créée en mai 2022, la BCEAO est depuis basée à Dakar. La nomination, le 30 mai 2011 de Tiémoko Meyliet Koné au poste de gouverneur va marquer une étape décisive pour l’institution. Ce dernier entreprend en effet de vastes réformes pour améliorer le financement des économies de l’union.
En 2012, la BCEAO a créé l’UMOA-Titres, structure régionale d’appui à l’émission et la gestion des titres publics par les Etats de l’Union économique et monétaire ouest-africaine (Uemoa). Il s’y ajoute d’importants chantiers relatifs notamment à la transposition des normes bâloises, la promotion de l’inclusion financière et la construction d’un centre de traitement fiduciaire.
La « banque des banques » signe un nouvel accord de coopération monétaire, le 29 décembre 2019 entre les États membres de l’UEMOA et la France. Cet accord consacre le retrait des représentants de la France dans les organes de l’union et la suppression du compte d’opération.
En 60 ans d’existence, les efforts déployés au plan communautaire en vue d’améliorer le cadre juridique et réglementaire parallèlement au renforcement de la qualité de la supervision, ont eu pour effet un développement soutenu de l’intermédiation financière depuis la fin des années 1990.
Cette dynamique est perceptible à travers l’évolution du nombre de comptes ouverts dans les livres des banques, passés de 3 millions en 2003 à 17 millions en 2022. L’encours des crédits accordés par ses institutions est passé de 3000 milliards FCFA à 27000 milliards sur la même période.
Quant au secteur non bancaire, il a enregistré une forte croissance. En effet, à fin 2021, le nombre de bénéficiaires des services financiers offerts par la SFT (services financiers transactionnels) a atteint 17 millions de personnes, contre 4,5 millions en 2007.
Sur les 15 dernières années, les encours de dépôts collectés par les institutions de microfinance et les crédits octroyés sont passés respectivement de 375 milliards FCFA à plus de 1900 milliards et de 370 milliards à 1950 milliards à fin 2021.
S’agissant des activités des établissements de Monnaie Electronique (EME), ils ont connu un plein essor, se traduisant par un nombre de comptes ouverts qui s’est établi à 86 millions à fin 2021. Les transactions effectuées via le téléphone mobile en 2021 se sont élevées à près de 4 milliards d’opérations pour un montant global de plus de 35000 milliards.
À noter que cet évènement a enregistré près de 150 participants venus divers horizons regroupant d’éminents spécialistes, experts, autorités politiques, banquiers centraux, représentants d’institutions internationales…
Ces derniers ont échangé sur les enjeux, défis et perspectives du système financier et monétaire dans monde en profonde mutation notamment les incertitudes économiques, le réchauffement climatique et la numérisation.