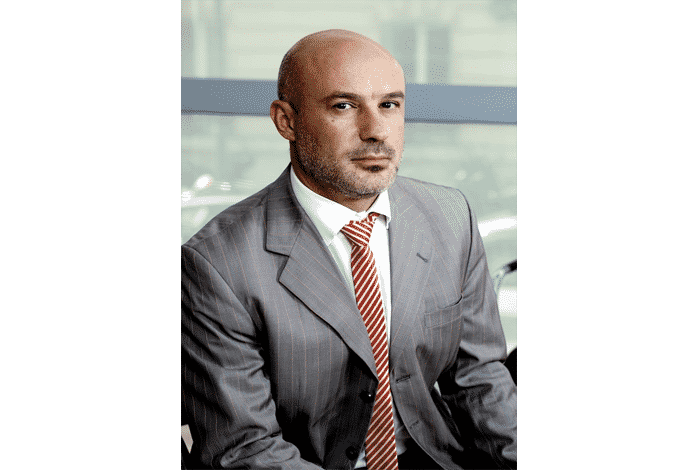
Goksenin Karagoz est analyste chargé des services financiers à l’agence S&P Global pour les régions du Moyen-Orient, Afrique et l’Europe centrale. C’est lui qui supervise le Maroc. Dans cet entretien, il estime que la hausse des créances en souffrance accélérée par les conséquences de la pandémie dans les banques marocaines devrait s’estomper dès cette année avant une inversion de la courbe en 2023. Par ailleurs, malgré le coût du risque, l’activité africaine reste rentable.
Quelle est l’appréciation de S&P Global de la progression des créances en souffrance dans les banques marocaines en 2020 et 2021 ? En quoi cela peut-il être un facteur de fragilité ?
Goksenin Karagoz: C’est vrai que les créances douteuses connaissent une progression depuis deux ans, mais cela n’a rien de surprenant. C’était notre anticipation en raison de l’impact de la pandémie sur l’activité économique et les performances des banques.
Les groupes BCP et Attijariwafa bank peuvent rencontrer quelques problèmes sur certains prêts dans certains pays africains. Mais pour l’instant, nous ne pensons pas que ce soit un facteur de fragilité étant donné que ces banques disposent d’un matelas confortable de fonds propres et affichent un niveau élevé de provisionnement des prêts non performants. Par ailleurs, nous prévoyons au moins un ralentissement, voire un arrêt de la hausse de créances en souffrance au cours de 2022, et notamment en 2023. Au niveau sectoriel, le taux de créances douteuses s’élevait à environ 8,5 % à fin 2021.
Quels sont les facteurs qui alimentent ces impayés et quel est l’impact de l’exposition des trois majors bancaires marocains à l’Afrique sub-saharienne ?
Ce sont plutôt les PME marocaines en difficulté suite aux conséquences de la pandémie de la Covid-19 qui génèrent le plus de créances douteuses. Par ailleurs, une contribution importante vient des opérations dans les pays d’Afrique sub-saharienne dont le Sénégal, le Mali, le Bénin et la Côte d’Ivoire. Les ratios de prêts non performants et le coût du risque y sont plus élevés qu’en Maroc.
L’expansion en Afrique subsaharienne a jusqu’à présent été rentable, mais elle ouvre risque pour le système bancaire du pays. La concentration du crédit est en revanche, un important facteur de risque pour les banques marocaines.
La mise en place d’un marché secondaire des créances douteuses peut-elle être une réponse pour limiter les pertes éventuelles ?
Absolument. On a des exemples de réussite récents en Grèce ou à Chypre, où ces marchés évoluent suite à une forte activité des gestionnaires d’actifs étrangers (notamment les distressed debt purchasers). Cela a permis aux banques locales de diminuer leurs ratios des créances en souffrance et de récupérer une grande partie de pertes éventuelles.
Propos recueillis par Abashi Shamamba