Par ABASHI SHAMAMBA.
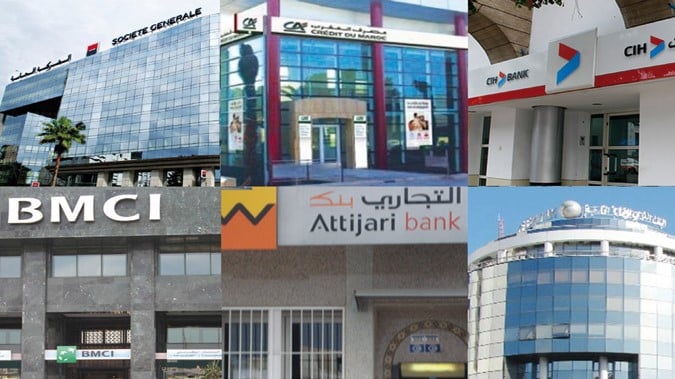
L’agence de notation Fitch Ratings vient de boucler une revue des banques marocaines sous sa couverture, représentant environ 77% des actifs du secteur. L’examen a conduit l’agence à revoir ses perspectives sur l’environnement opérationnel des banques marocaines de stable à négative. « Cela reflète notre opinion selon laquelle les risques induits par la pandémie se sont suffisamment atténués avec l’ouverture de l’économie et des marchés d’exportation du Maroc, et que, malgré les risques actuels, les banques continueront de fournir des mesures financières résilientes en 2022 », explique Jamal El Mellali, directeur Banques EMEA chez Fitch.
La qualité des actifs des grandes banques marocaines est restée conforme aux attentes, soutenue par les mesures gouvernementales de soutien à la pandémie prises en 2020. Alors que les mesures d’allègement de la dette ont pris fin en 2021 pour la plupart des emprunteurs, la qualité des actifs des banques a été soutenue par un fort rebond du PIB croissance estimée par Fitch à 6,2 % en 2021. À fin 2021, le ratio de prêts consolidés s’élevait à 9,9 % des prêts bruts en moyenne pour les sept plus grandes banques (2020 : 9,7 %). Cependant l’agence de notation a des inquiétudes pour 2022 en raison d’une croissance plus faible que prévue, résultant de l’impact de la guerre Ukraine-Russie sur l’économie marocaine qui, selon elle, sera dans la fourchette «moyen à élevé».
Par conséquent, Fitch a revu ses prévisions de croissance du PIB à 2,9 % en 2022 contre 3,2 % précédemment (ndlr : le HCP prévoit 1,8%). Une reprise retardée du secteur touristique, une inflation élevée (4,7 % attendu en 2022) ainsi qu’un chômage qui reste haut (11,2 % en 2022) sont également des sujets de préoccupation.
Tous ces facteurs devraient exercer des pressions sur la qualité des actifs au niveau du secteur bancaire et une légère détérioration du ratio de prêts douteux cette année, prédit Fitch Ratings. En 2021, l’amélioration de la rentabilité a été tirée par la croissance des prêts et la baisse des charges de dépréciation. Le rendement des capitaux propres (ROE) moyen consolidé des sept plus grandes banques marocaines est passé de 4,7 % en 2020 à 8,8 % en 2021.
L’agence de notation prévoit une nouvelle amélioration de la rentabilité cette année, bien qu’un retour au rendement des capitaux propres d’avant la pandémie d’environ 12 %, semble bien loin car elle s’attend à ce que les provisions restent à des niveaux élevés, supérieurs à ceux de 2019.
La capitalisation des banques s’est maintenue en 2021 même si les marges de sécurité restent modestes par rapport aux minimums réglementaires, en particulier pour les banques exposées à de grandes opérations régionales.
Dans la lignée de ses efforts pour évoluer vers les meilleures pratiques internationales, Bank Al-Maghrib a introduit en 2021 un ratio de levier Bâle III minimum de 3%, que les cinq banques respectent relativement facilement. Les paramètres sont soutenus par une saine génération de capital interne.
Les conditions de financement et de liquidité se sont avérées stables en 2020/2021. Il n’y a eu aucune sortie massive de dépôts et les marchés nationaux des capitaux ont continué de bien fonctionner.
Les dépôts de la clientèle, qui représentent l’essentiel du financement des banques marocaines, ont augmenté de 6 % en 2021. Les banques ont pu émettre localement des titres de capital Tier 1 et Tier 2 supplémentaires, ce qui a également renforcé leur profil de financement et les a aidées à renforcer leur liquidité.
La qualité des actifs s’est détériorée en 2020 comme on pouvait s’y attendre compte tenu de l’impact sévère de la pandémie sur l’économie marocaine. Le ratio de prêts consolidés du secteur bancaire a augmenté de 100 points de base à 9,5 % en raison de la sensibilité aux secteurs vulnérables, tels que le tourisme, l’industrie et le commerce, qui représentent 30 % des prêts bancaires, et aux expositions aux particuliers qui sont d’environ 33 %. L’agence de notation relève quelques faiblesses de la qualité des actifs des banques marocaines, notamment les concentrations sur de gros débiteurs qui restent élevées par rapport aux normes internationales. Cette polarisation comme l’exposition aux secteurs vulnérables de l’économie sont des facteurs de fragilité.
Les filiales africaines, moteur de rentabilité
Du point de vue de la notation de crédit, Fitch Ratings estime que les stratégies panafricaines de ces banques (AWB, BOA- Groupe BMCE et BCP) ont un impact positif sur leur modèle économique en leur offrant une plus grande diversification des revenus (les filiales africaines de BOA ont contribué à environ la moitié de ses revenus consolidés en 2021) et des opportunités de croissance plus élevées que les banques purement nationales.
La présence en Afrique subsaharienne est un facteur positif pour la rentabilité des majors bancaires marocains, notamment grâce à des marges nettes d’intérêts plus élevées, explique le directeur Banques EMEA chez Fitch Ratings. La rentabilité des filiales africaines a été moins impactée que les opérations nationales soutenant la performance des banques à dimension continentale. Cependant, tempère l’agence de notation, les environnements opérationnels dans les pays d’Afrique subsaharienne présentent un risque plus élevé et pèsent sur les évaluations de crédit des banques. En conséquence, la note d’environnement opérationnel attribuée aux trois grandes banques est inférieure d’un cran à celle attribuée à la Société Générale, la BMCI et à CIH Bank qui opèrent exclusivement au Maroc, où l’environnement opérationnel est relativement moins risqué. « Nous considérons donc que les profils de risque des banques panafricaines sont relativement plus risqués que ceux de leurs homologues purement nationaux », indique l’agence.
Un marché secondaire des créances en souffrance en préparation
Pour Fitch Ratings, la création d’un marché secondaire des créances en souffrance peut contribuer à réduire le stock de ces créances et renforcer les bilans des banques. C’est d’autant plus important que les conséquences de la pandémie du covid-19 ont entraîné une forte augmentation du stock d’impayés bancaires.
Les banques marocaines font généralement face à de longues perspectives de redressement tandis que le cadre fiscal retarde dans une certaine mesure les annulations de prêts. Cela explique pourquoi les banques maintiennent les expositions dépréciées dans leur bilan pendant une longue période. Elle empêche, selon nous, les banques de réduire activement leur stock de créances douteuses et d’assainir leur bilan.
La création d’un marché secondaire constituera donc une évolution majeure. Cela accélérera le redressement des banques, libérera des capitaux et des liquidités supplémentaires pour les prêts et permettra une plus grande flexibilité dans la gestion de leur bilan. Sur la base de l’expérience d’autres marchés, le marché secondaire des créances en souffrance a aidé les banques d’Europe du Sud (en particulier l’Italie, l’Espagne, la Grèce et le Portugal) à réduire leur stock depuis 2017. La mise en place d’un marché secondaire introduira également un nouveau type d’actifs à haut rendement susceptibles d’attirer l’appétit des investisseurs nationaux et étrangers. A date, il est difficile de quantifier la réduction du stock de créances en souffrance suite à l’introduction de ce marché secondaire. Les autorités marocaines travaillent sur le cadre réglementaire de ce marché secondaire qui devrait être finalisé cette année.
Provisionnement : A 88% en moyenne, pas d’inquiétude, mais…
« Nous ne pensons pas que les banques marocaines en général soient sous-provisionnées, mais nous considérons que leurs coussins de provisionnement ne sont qu’adéquats compte tenu de l’environnement opérationnel et des risques de concentration des prêts auxquels elles sont exposées », assurent les analystes de Fitch Ratings. La couverture totale des prêts dépréciés dans les sept plus grandes banques s’élevait en moyenne à 88 % fin 2021, en baisse de 2 points par rapport à fin 2020. Les banques ont renforcé leurs coussins de provisionnement depuis 2020 alors que la qualité du crédit se détériorait. Ces niveaux se comparent favorablement à ceux d’autres marchés de la région Moyen-Orient et Afrique.
Pour évaluer le niveau des coussins de provisionnement, Fitch regarde également la part des créances en souffrance non couvertes qui représentaient en moyenne 18% des fonds propres à fin 2021. Cela pourrait présenter des risques si les conditions de crédit se détérioraient. Ces niveaux varient d’une banque à l’autre, les trois plus grandes banques (AWB, BCP et BOA) affichant des niveaux modérés (en moyenne 5 % des fonds propres). L’agence de notation prévoit que les banques marocaines continueront de constituer des niveaux élevés de provisions en 2022-23 (bien qu’inférieurs aux niveaux de 2020) compte tenu des perspectives macroéconomiques défavorables. Cela devrait porter la couverture totale moyenne des prêts douteux à environ 90 – 95 % d’ici fin 2022.