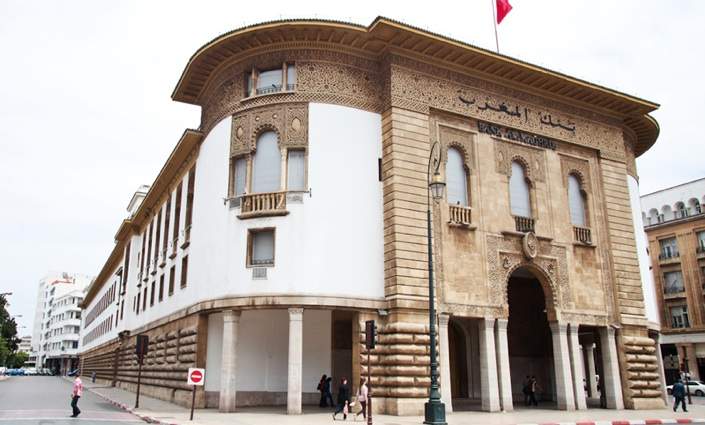
A 33 milliards de dollars, les avoirs extérieurs du Maroc n’ont jamais été aussi confortables. Ils représentent 7 mois d’importations, mettant ainsi le Royaume à l’abri de toute crise de paiement extérieur. La banque centrale marocaine gère cette cagnotte par une politique de placements très offensive. Au dernier décompte arrêté au 24 septembre 2021, le trésor de guerre de Bank Al-Maghrib s’élevait à 318 milliards de dirhams, soit 33 milliards de dollars.
Même légèrement en dessous de ce qu’il était à fin 2020, ce niveau d’avoirs officiels de réserve, selon la nomenclature du FMI, équivalant à un peu plus de 7 mois d’importations, est tout à fait exceptionnel au regard de l’effondrement des recettes internationales du tourisme. Il met par ailleurs le Royaume à l’abri de toute crise de paiement extérieur. Les avoirs extérieurs constituent une variable capitale de l’appréciation du risque pays car ils permettent de sécuriser les investisseurs internationaux. Les avoirs extérieurs du Royaume chérifien ont été renforcés par les deux levées par Trésor des financements extérieurs qui ont atteint 6 milliards de dollars dont la moitié à travers deux émissions obligataires ainsi que l’opération de tirage sur la Ligne de Précaution et de Liquidité du FMI.
Ce qui est certain, ce que le Maroc est très loin de la grave crise du début des années quatre-vingt qui avait coïncidé avec le programme d’ajustement structurel (PAS) à l’époque où la dotation touristique pour les voyages à l’étranger était de 300 Francs français, soit l’équivalent de 50 euros ! Actuellement, chaque personne peut prétendre de droit au minimum à 45.000 dirhams (4200 euros), voire plus de 3 fois plus selon le montant de l’impôt sur le revenu qu’il paie. Dans la «corbeille» de la banque centrale du Maroc que le grand public assimile souvent au matelas de devises étrangères, il faut intégrer cinq composantes : le stock d’or de la banque centrale, les réserves en devises internationales, la position de réserve du Maroc au FMI, les avoirs en droits de tirages spéciaux (DTS) et les dépôts et titres, de loin la plus importante composante du trésor de guerre de la banque centrale. Ce portefeuille de divers placements qu’effectue Bank Al-Maghrib est estimé à 265,6 milliards de dirhams (27 milliards de dollars). Ils représentent 83% du total des avoirs extérieurs. Il est surveillé comme de l’huile sur le feu par le gouverneur de la Bank Al-Maghrib, Abdellatif Jouahri, lui, qui avait connu l’époque des vaches maigres des années du PAS lorsqu’il exerçait des responsabilités ministérielles. L’allocation stratégique des placements obéit à des règles très strictes fixées et validées par un double filtrage. Le Conseil de la Bank Al Maghrib valide chaque année la politique de placement des réserves de change et les tolérances au risque. C’est à lui également que revient la responsabilité d’approuver l’univers d’investissement et l’allocation stratégique des actifs.
Les obligations souveraines notées A exclusivement
Les risques financiers auxquels Bank Al-Maghrib est exposée dans le cadre de la gestion des réserves de change sont de différentes natures. Primo, le risque de crédit correspond d’une part, au risque de défaut de paiement (risque de contrepartie), c’est -à-dire à l’incapacité d’une contrepartie à remplir ses obligations ; et d’autre part, au risque d’abaissement de la note de crédit d’une contrepartie par une ou plusieurs agences de notation. La banque centrale effectue l’arbitrage de sa politique de placements des réserves de change sur la base de deux critères : la sécurité et la liquidité. Ainsi, en plus des critères d’éligibilité des émetteurs et des contreparties, Bank Al-Maghrib utilise plusieurs outils pour appréhender le risque de crédit. Il s’agit de limites d’exposition permettant d’éviter une prise de risque et une concentration excessive. Ses experts et mandataires scrutent plusieurs catégories d’exposition telles que la notation de crédit, la classe d’actifs, le risque pays, le risque d’émetteur et le risque de contrepartie.
En plus de cet encadrement, la Banque calcule un rating moyen afin d’assurer une meilleure appréciation de l’exposition globale au risque de crédit. Au 31 décembre 2020, les actifs gérés s’élèvent à 30,7 milliards de dollars avec un rating moyen de « AA-», indique la banque centrale dans son rapport annuel 2020. En tous les cas, la banque centrale ne prend jamais de risque sur des obligations souveraines hors de la notation A. Le risque de marché lié à la gestion des réserves de change, provient principalement, du risque de taux et du risque de change. BAM gère le risque de taux à travers l’exercice de l’allocation stratégique qui définit les portefeuilles de référence reflétant le niveau de risque toléré. Aussi, la gestion de ce risque consiste à s’assurer que les expositions relatives aux portefeuilles gérés, comparativement aux indices de référence, demeurent dans les fourchettes autorisées en termes de duration. En complément, l’exposition au risque de marché est mesurée à travers la perte potentielle maximale. Au 31 décembre 2020, la duration globale des réserves de change gérées par la Banque s’est établie à 1,89 an contre 1,5 an en 2019.
Quant au risque de change, il est inhérent à l’impact de l’évolution des cours de change des devises internationales contre le dirham. Ce risque est mesuré à travers la déviation entre la composition en devises des réserves de change et la pondération du panier du dirham qui est de 60% pour l’euro et de 40% pour le dollar américain. Cette exposition est encadrée à travers une limite de déviation maximale. Par ailleurs, les réserves de change étant composées principalement de l’euro et du dollar américain, l’exposition induite par la détention des autres devises est très faible. La gestion du risque de liquidité des réserves en devises a pour objectif de satisfaire les besoins de financement de la balance des paiements du pays et de maintenir un niveau de réserves liquides permettant d’absorber les chocs en temps de crise ou lorsque l’accès au financement extérieur est restreint. Bank Al-Maghrib pilote le risque de liquidité à travers l’allocation stratégique qui définit les tailles minimales des tranches liquides des réserves : – réserves de précaution : constituées d’actifs disponibles et liquides permettant de financer les besoins estimés de la balance des paiements sur un horizon d’un an. A fin 2020, les réserves de précaution s’élevaient à 93,7 milliards de dirhams, soit 10 milliards de dollars.