Par Abashi Shamamba.
A 832,5 milliards de dirhams, soit 82 milliards d’euros et à 76% du PIB, l’endettement du Trésor marocain est à un niveau jamais atteint. La facture de l’après Covid-19 passerait peut-être par une hausse d’impôts car la croissance ne suffira pas à elle seule, à rembourser la dette.
La seule limite à la dette des Etats aujourd’hui, c’est le ciel, disent les économistes même parmi les intégristes des politiques d’austérité. Les conséquences de la crise du Covid-19 ont balayé tous les standards de soutenabilité macroéconomique de l’endettement des Etats et mis à mal la discipline budgétaire. Au 31 décembre 2020, l’encours de la dette du Trésor marocain s’élevait à 832,48 milliards de dirhams, soit 82 milliards d’euros après avoir enregistré un rebond de 11,4 points de pourcentage en un an. Rapporté au nombre d’habitants, chaque Marocain doit en moyenne 2.100 euros aux créanciers de l’Etat.
La dette a un coût. En frais financiers, la charge est lourde. L’an dernier, le Trésor marocain a réglé 2,8 milliards d’euros à ses créanciers. C’est bien plus que le budget annuel consacrée à la Santé publique. Le record est à relever en 2019 avec un décaissement en charges financières de 30,5 milliards de dirhams effectué par le Trésor.
Pour financer la dette, il n’y a pas trente-six solutions : soit par la croissance dont on peut espérer des ressources fiscales supplémentaires, soit par l’augmentation des impôts. Mais vu la faible élasticité entre la croissance et les rentrées de l’impôt, la voie de la hausse des impôts serait inévitable à terme. Sinon, il va falloir faire le choix du creusement des déficits ou de mettre en œuvre des politiques d’austérité.
Pour retrouver le niveau de l’emballement actuel de l’endettement du Trésor, il faut remonter aux années 2011 et 2012 lorsque la dette directe de l’Etat était passée de 52,5% à 58,2% du PIB. Cette poussée de fièvre concerne les deux compartiments, la dette intérieure et extérieure. L’encours de la dette du Trésor (au 31 décembre 2020) représentait 76,4% du PIB alors qu’un an plus tôt, il équivalait à 64,8% de la richesse nationale. La spectaculaire progression de 11,6 points est alimentée certes par le creusement du déficit du budget de
l’Etat, mais aussi par les sorties successives du Trésor sur le marché financier international. La dette intérieure a marqué une croissance de 8,1% à 632,9 milliards de dirhams tandis que la dette extérieure a cru à un rythme trois fois supérieur : 23,5%, à 199,5 milliards de dirhams avec une accélération ces trois dernières années, le Trésor profitant de meilleures conditions pour reconfigurer les maturités de ses engagements internationaux
L’endettement du Trésor a connu deux principales phases. La première située entre le début des années 2000 et 2008 marqué par de très larges marges de manœuvres, la dette représentant 64,9% du PIB en 2000 avant de décroître à 45,4% du PIB en 2008. Le changement de trajectoire est intervenu en 2019 lorsque la part de la dette directe de l’Etat atteint 64,8% du PIB avant de culminer actuellement à 76,4% de la richesse nationale.
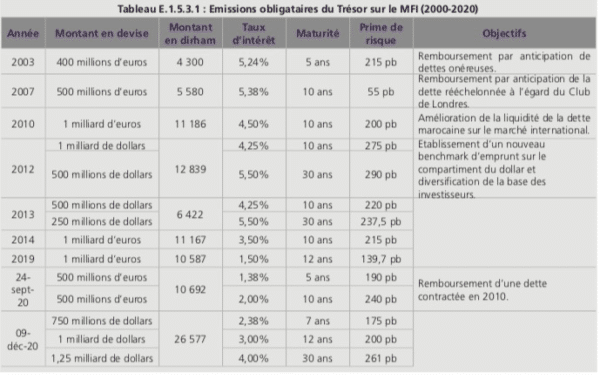
Dans le cadre de la gestion active de la dette, le Trésor a par ailleurs emprunté auprès des organismes internationaux (BAD, Banque Mondiale, agences de développement, etc.) et des Etats étrangers. De manière ponctuelle, les émissions obligataires sur le marché financier international complète ce policy-mixte du financement du Trésor. Au total, neuf émissions ont été réalisées au cours des vingt dernières années (source Bank Al-Maghrib). La première a eu lieu en 2003 pour un montant de 400 millions d’euros, avec comme objectif le remboursement par anticipation des dettes onéreuses contractées auprès de la Banque Africaine de Développement et de la Banque Islamique de Développement. Le Trésor est revenu quatre ans plus tard avec une nouvelle émission de 500 millions d’euros affectée au remboursement par anticipation de la dette rééchelonnée à l’égard du Club de Londres. Une troisième levée de fonds a été réalisée en 2010. D’un montant d’un milliard d’euros, elle a été assortie d’un taux de 4,5%, et souscrite 2,4 fois par un large éventail d’investisseurs, notamment, gestionnaires de fonds, banques, fonds alternatifs, assurances et caisses de retraites.
En 2020, devant l’ampleur de la crise de la Covid-19 et l’aggravation du besoin de financement, le Maroc a multiplié ses sources de financement extérieures, intensifiant ses tirages auprès des partenaires multilatéraux et bilatéraux, procédant au tirage de la totalité de la LPL (Ligne de précaution et de liquidité au FMI), soit l’équivalent de 3 milliards de dollars, et effectuant deux émissions sur le marché international. La première s’est déroulée en deux tranches de 500 millions d’euros chacune, à des maturités de 5 ans et de 10 ans et des taux de 1,38% et de 2% respectivement. Le deuxième emprunt obligataire, qui a marqué le retour du Maroc sur le compartiment du dollar après une absence de 7 ans.
A noter que le montant de la dette n’inclue pas les garanties du Trésor aux entreprises publiques, des garanties assimilées à de la dette indirecte. Une approche tout à fait différente de celle de la Cour des comptes et du Haut-Commissariat au Plan qui les intègrent systématiquement dans leurs travaux suscitant parfois l’irritation au quartier général du ministère de l’Economie et des Finances à Rabat.