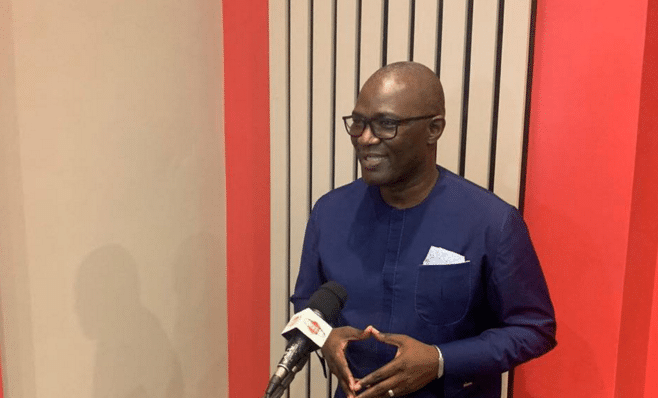
Récemment nommé directeur général de la Mutuelle panafricaine de gestion des risques (ARC) et, à ce titre, sous Secrétaire général des Nations Unies, Ibrahima Cheikh Diong évoque à travers cet entretien réalisé mercredi 9 septembre, les perspectives de l’institution dédiée à accompagner les réponses des Etats africains face au phénomène des catastrophes naturelles.
Comment se présente l’ARC aujourd’hui et comment opère-t-elle ?
Nous sommes une institution de l’Union Africaine (UA), qui appartient pour l’instant à 34 pays membres. Le groupe ARC, constitué d’une agence et d’une société d’assurance, travaille principalement sur la gestion des catastrophes naturelles liées au climat. Sur ce volet-là, nous intervenons sur la planification auprès de nos pays membres. De manière concrète, la planification permet à ces pays de mieux comprendre leur niveau de risque et de prendre les décisions idoines pour anticiper sur la gestion des catastrophes.
Le deuxième niveau, c’est dans la préparation. C’est-à-dire aider les pays à mieux coordonner entre eux au niveau des institutions pour qu’au moment des catastrophes l’on puisse avoir une réaction mais aussi une stratégie harmonisée et organisée. Le dernier volet consiste à aider les pays à avoir une réponse permettant de pouvoir anticiper sur les besoins financiers nécessaires en cas de catastrophe, à travers une prime d’assurance.
Notre intervention sur ces trois volets se fait à travers deux grands piliers: d’abord une agence dédiée essentiellement à renforcer les capacités des États puis une filiale d’assurance paramétrique devant laquelle les pays contractent des primes d’assurance pour qu’en cas de catastrophe, ils puissent disposer de ressources financières leur permettant d’agir.
Quelles sont les grandes réalisations de votre institution depuis sa création ?
Il y a des réalisations visibles et non visibles. Pour le premier cas, depuis notre création en 2012, l’ARC a signé 62 contrats d’assurance. Ce qui équivaut à plus de 100 millions de dollars de primes versés pour une couverture d’assurance totale de 722 millions de dollars en vue de la protection de 72 millions de personnes vulnérables dans les pays membres. Ces chiffres sont extrêmement importants pour nous-mêmes car notre ambition est d’aller au-delà de ses performances.
L’autre résultat qui n’est pas tellement visible est la planification et la préparation des Etats. À ce niveau, il y a tout un travail de renforcement des capacités, de coordination et de formation. Et tout cela dans la perspective d’équiper nos Etats de meilleurs outils et capacités pour pouvoir réagir aux catastrophes. Dans cette optique, l’instance travaille en étroite collaboration avec les pays membres pour les doter de meilleures capacités nécessaires à l’anticipation et à la gestion des catastrophes.
Quelles sont les contraintes majeures que rencontre l’ARC ?
Les contraintes peuvent commencer par le paiement des primes d’assurance. Avec les contraintes budgétaires, certains pays ont du du mal à s’acquitter de leurs primes. C’est la raison pour laquelle une de mes missions est de pouvoir renforcer les capacités de mobilisations des ressources financières afin de venir en aide aux pays dans le paiement de leurs primes. La deuxième contrainte est de convaincre les décideurs politiques de prendre la gestion des catastrophes de manière sérieuse.
Parce qu’il faudrait que cela puisse se refléter sur les politiques publiques et que les Etats commencent et continuent à allouer des ressources budgétaires aux catastrophes. Je pense que le troisième défi est de s’assurer à ce que la gestion des catastrophes à terme puisse avoir le maximum d’impact sur les communautés et les personnes vulnérables comme les femmes. Notre institution n’est pas une boîte d’assurance qui vend des politiques d’assurances mais une agence de développement qui utilise les outils de l’assurance comme financement et montage financier innovant pour pouvoir aider nos pays membres.
En 2017, l’ARC a lancé un produit d’assurance contre les inondations. Pouvez-vous revenir sur cette offre ?
Nous compatissons aux difficultés de nos pays membres. Pour l’inondation, il faudrait comprendre, de manière générale, notre modèle de fonctionnement. Quand il y a une demande de produit couverture catastrophe, la première étape passe par le département de recherche de développement. Cet organe met en place un système de modélisation permettant d’identifier le niveau de risque par rapport à la catastrophe qu’on veut couvrir.
Pour le cas par exemple de la sécheresse, on a le modèle éprouvé par lequel des pays sont assurés. Nous disposons d’un indice de risque par rapport à la sécheresse. Et c’est cela qui permet à la notre société d’assurance de pouvoir gérer des politiques d’assurances avec les différents pays. C’est le même procédé qui est appliqué pour l’inondation.
Donc, le modèle sur lequel on est en train de travailler en collaboration avec d’autres institutions aiderait les pays à mieux apprécier leurs niveaux de risque par rapport à l’inondation. Une fois cette modélisation terminée, des solutions d’assurance paramétrique par le biais de notre filiale ARC Limited seront proposées.
Selon beaucoup d’experts, les inondations vont encoe faire des ravages au Sahel dans les années à venir. Qu’est ce vous comptez faire pour appuyer ces pays ?
Je reviens sur le fait qu’il y a différents types d’inondations. Il y a des inondations qui sont liés à des problèmes d’infrastructures, de master planning, de gestion urbaine.. Ces phénomènes sont malheureusement récurrents d’année en année. Je pense que la plupart de nos pays membres sont conscients de cela et sont en train de travailler d’arrache-pied pour résorber les questions d’inondations. Pour le cas du Sénégal, le gouvernement à travers le plan organisation des secours (Orsec) traite les inondations avec une volonté politique de pouvoir apporter de l’aide aux populations.
Il y a une autre type d’inondation auquel on ne fait pas attention et qui est tout aussi important, c’est que dans nos pays, on a des rivières, des fleuves, des barrages… S’il se trouve par exemple qu’il y a débordement (fortes pluies), vous pouvez imaginer les catastrophes que cela peut engendrer en termes de récoltes et de production d’électricité… Et cette partie nous intéresse particulièrement parce que la catastrophe va au-delà de la ville et peut toucher tout un pays. Donc, nous travaillons en modélisation pour pouvoir aider les pays à anticiper afin de répondre aux conséquences des catastrophes.
Une étude de la Banque Mondiale de 2019 révèle que les inondations coûtent chaque année environ 3, 8 milliards de dollars aux pays de l’Afrique de l’ouest : votre proposition ?
Je le redis, le coût humain nous intéresse aussi bien que le coût financier. C’est la raison pour laquelle, je dirais tout simplement que pour une catastrophe naturelle, il y a certaines actions qu’on peut entreprendre pour pouvoir les amoindrir. Mais il y a des catastrophes qu’on ne peut pas empêcher de se passer.
Et ne pas les connaître, c’est exposer tout son pays, sa communauté, à une situation regrettable. Le point de départ comme je l’ai dit, c’est d’abord, non seulement de déterminer les coûts nets mais aussi le niveau d’exposition par rapport à ces risques. Parce que si vous ne le faite pas au moment où cela se passe, vous allez vous retrouver dans une situation catastrophique qui malheureusement peut aboutir à des pertes en vies humaines.
C’est la raison pour laquelle nous allons continuer à travailler avec nos pays membres et le reste du continent pour qu’on puisse prendre les catastrophes de manière extrêmement sérieuse dans les politiques publiques. Cela revient à ce que je disais tantôt, au risque de me répéter. Une fois qu’il a la visibilité sur son niveau de risque, un Etat souverain a plusieurs options à sa disposition.
La première option c’est son budget national, extrêmement important. Parce que c’est sa responsabilité de pouvoir allouer des ressources et anticiper pour pouvoir répondre aux besoins des populations. La deuxième, c’est ce que nous offrons, une institution qui a été créée et dédiée essentiellement à aider nos pays à apporter des ressources additionnelles pour pouvoir mieux gérer les catastrophes.
Quelle est votre feuille de route à moyen et long terme ?
D’abord, c’est d’avoir une meilleure visibilité sur la demande de nos pays membres pour pouvoir mieux les accompagner. Ensuite, de développer des produits appropriés pour répondre aux besoins des pays membres. Donc, il y a un vrai besoin de diversification de nos produits pour répondre à ces besoins. Puis, nous allons innover, diversifier pour qu’on soit une institution qui anticipe par rapport aux besoins de nos pays. Et enfin, il s’agira de renforcer nos capacités de mobilisation de ressources pour venir en aide aux pays qui ont besoin de souscrire à des politiques d’assurances et n’ont pas forcément les moyens. A terme, ce que nous faisons, c’est vraiment pour impacter positivement la vie des communautés affectées par les catastrophes. Cela est notre indicateur principal en tant qu’institution devant faire différence.
