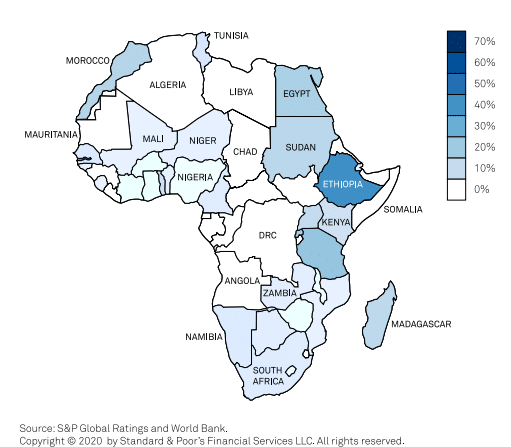
DUBAI (S&P Global Ratings) 18 mars 2020. L’incertitude concernant la durée et la gravité de la pandémie de COVID-19 maintiendra les risques élevés pour les économies et les secteurs bancaires à travers l’Afrique, a déclaré aujourd’hui S&P Global Ratings dans un rapport intitulé « COVID-19 Exacerbates Africa’s Social And Macroeconomic Vulnerabilities. « La détérioration prononcée des conditions de financement pourrait nuire aux pays africains avec un déficit courant élevé et une dépendance à l’égard des flux de capitaux extérieurs pour le financement », a déclaré Mohamed Damak, analyste de crédit chez S&P Global Ratings.
Plus de 25 des 54 pays africains ont confirmé des cas de COVID-19, et le continent pourrait se retrouver parmi les régions les plus touchées. Les économies africaines et le secteur bancaire sont particulièrement vulnérables à la propagation du COVID-19 en raison de la faiblesse des systèmes de santé publique de la région et de la dépendance à l’égard des exportations de produits de base, du tourisme et des envois de fonds. « Nous tenons également compte de l’importante dette extérieure et de la faible solvabilité de la plupart des pays africains », indique S&P, indiquant trois façons dont COVID-19 affectera les économies africaines:
• Canaux de prix des matières premières. Les implications économiques du COVID-19 entravent la croissance et les prix de certains produits.
• Flux touristiques et envois de fonds – une source importante de devises pour un nombre important de pays africains. L’impact dépendrait du succès du confinement du nouveau coronavirus avant la haute saison touristique, qui se situe généralement entre mai et septembre pour plusieurs pays africains.
• Accès aux marchés mondiaux des capitaux ou aux flux d’investissement de portefeuille. Cela est pertinent pour les souverains africains ayant une dette extérieure importante ou des déficits importants qui ont besoin de financement.
La qualité des actifs des banques en question
L’impact du nouveau coronavirus sur la croissance économique de l’Afrique et la qualité des actifs de son système bancaire indicateurs – des recettes touristiques tendues, des envois de fonds en baisse, de la baisse des prix des produits de base, des investissements étrangers directs plus faibles et des conditions de financement plus difficiles – est important. « Dans les pays comme l’ Egypte, la Tunisie et le Maroc, nous nous attendons à ce que la pression vienne du secteur hôtelier en raison de la baisse des flux touristiques ainsi que des volumes de crédit considérablement réduits », affirment les experts de S&P.
Les banques voient déjà la baisse de la demande de fonds de roulement et les entreprises réduisent leurs dépenses en capital des plans. Pour l’Afrique du Sud, la pression proviendra principalement des prêts aux particuliers non garantis dans un contexte de faiblesse des performances économiques du pays. Au Nigeria, la tension viendra du secteur pétrolier et de toute dépréciation potentielle du naira qui pourrait être déclenchée par une faible disponibilité de liquidités en devises. Au Maroc, la baisse des transferts des non-résidents, qui représentent près de 20% de la base des dépôts, resserrera également la liquidité des banques.
De plus, l’évolution de COVID-19 et les contre-mesures des autorités mettront à l’épreuve les banques ». La mise en quarantaine du personnel et des clients de la banque, par exemple, pourrait entraver les opérations des banques, en particulier lorsque le service client repose sur les réseaux de succursales. « Nous pensons que les banques dotées de canaux de distribution numériques puissants sont mieux placées que les autres secteurs pour continuer à dialoguer avec les clients », poursuit S&P.
Dans le même temps, la prévalence de les services bancaires en ligne et les dispositions permettant au personnel bancaire de travailler à distance, ce qui pourrait augmenter le risque les cyberattaques, en particulier lorsque ces modalités de travail sont mises en œuvre à la hâte sans mesures de sécurité testées précédemment.