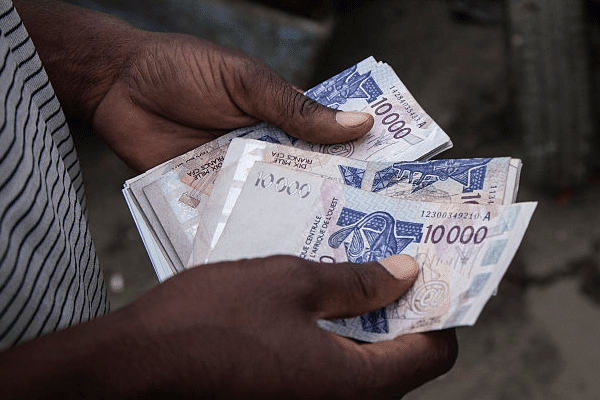
Comme l’a annoncé l’agence UMOA-Titres, les pays de l’Union économique et monétaire ouest-africaine (UEMOA) vont mobiliser 2 778 milliards de Franc CFA en 2019. Réagissant à l’information, l’économiste togolais Nadim Michel KALIFE, connu pour son franc parler, voit dans cette capacité de mobilisation, un avantage décisif d’un marché commun régi par une seule monnaie, le Franc CFA. Voici son analyse, brut de coffrage.
Le point de vue de Nadim Michel Kalife
Il faut comprendre que c’est grâce à leur monnaie commune, le Franc CFA que les pays membres ont recours au marché bancaire de l’UEMOA pour emprunter en monnaie locale auprès de toutes les banques de l’UEMOA. C’est à dire que tous ces Etats membres empruntent dans leur propre monnaie, en toute sécurité, sans risque de change à l’échéance du remboursement.
Cela représente un net avantage par rapport au Ghana ou au Nigéria qui empruntent sur le marché international, en dollars US$, avec d’importants risques de change. Ces pays devront rembourser beaucoup plus en CEDI ou Nairas soumis qu’ils sont à des dévaluations à répétition.
Les monnaies nationales de l’ancienne Gold Coast et du Nigeria ne sont pas stables faute de garantie extérieure, à la différence du Franc CFA dont le change est stable parce que garanti par le Trésor français.
Un bémol cependant. Ce pompage du marché bancaire local par l’endettement des Etats membres, raréfie les prêts accordés par ces banques au secteur privé, notamment aux PME locales qui manquent de moyens de financement, à la différence du Ghana et du Nigeria où les PME sont beaucoup plus abondantes et prospères que dans l’ensemble du marché commun de l’UEMOA.
De plus, les entreprises ghanéennes et nigérianes, en empruntant plus facilement auprès de leurs banques locales, sont toujours très gagnantes parce qu’elles remboursent en CEDI ou NAIRA très dévaluées, ce qui leur fait gagner facilement du profit par le seul effet de la dépréciation continue de leur monnaie locale, ceci à la différence du Franc CFA.
Et même si ces entreprises empruntent à taux élevé de 20 à 30%, elles remboursent avec un CEDI ou NAIRA déprécié de 60 à 100%!!! Donc elles sont gagnantes, ce qui les pousse à toujours emprunter pour investir, ce qui profite à l’économie en créant de nouveaux emplois.
Par contre, ce qu’il faut déplorer dans ces 2 pays, c’est qu’il n’y a pas de « gendarme » extérieur pour surveille leurs émissions monétaires et donc stabiliser leur taux de change. Cette absence favorise les détournements des fonds publics en l’absence d’autorité de contrôle des émissions de leur monnaie nationale.
C’est une différence essentielle avec le Franc CFA qui explique pourquoi cette monnaie, dont l’émission est contrôlée par le représentant du Trésor français (au titre de sa garantie de change du FCFA à 655,957 FCFA contre 1€), est demeurée stable depuis 1994
Ceux qui sont sceptiques ou qui veulent me poser des questions, notamment critiques, n’hésitez pas à le faire, ici, sur Financial Afrik, car je répondrai en toute clarté.
Signé NMK