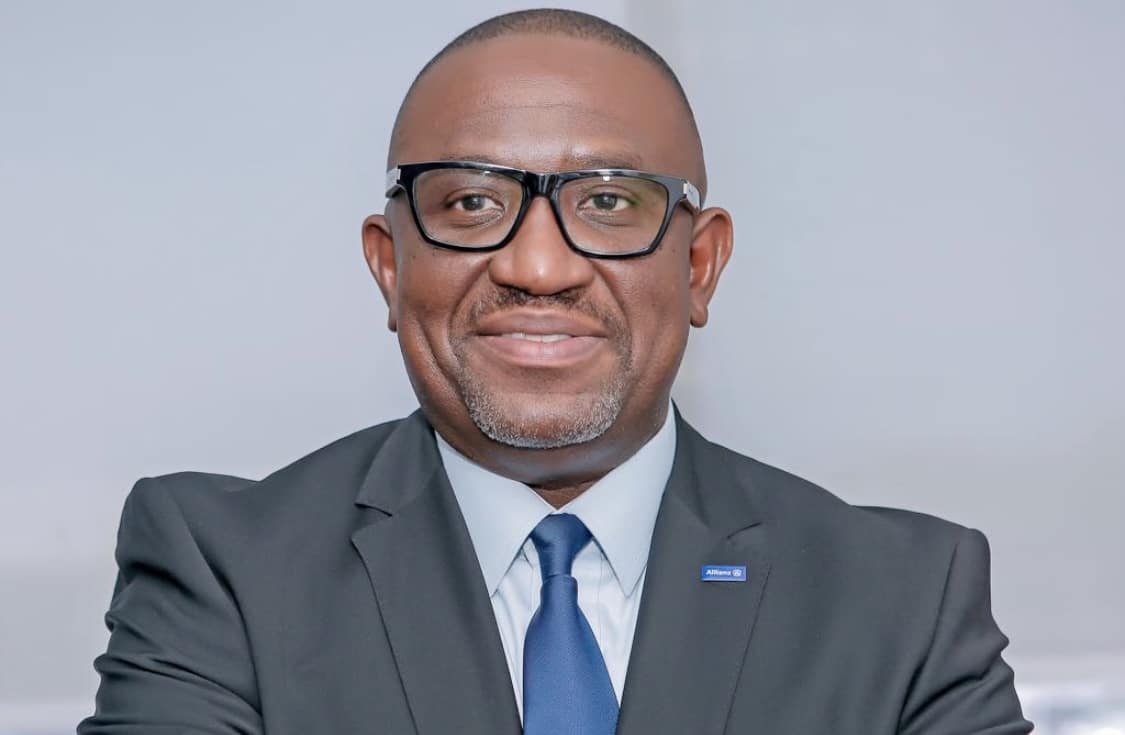
En sa qualité de Président de l’Association des Sociétés d’Assurances de Côte d’Ivoire (ASA-CI), Mamadou G K KONE revient sur le bilan du secteur. Porté par sa politique keynésienne des grands chantiers, le marché ivoirien de l’assurance reste solide leader de la zone de la Conférence interafricaine des marchés d’assurance (CIMA*) en termes de chiffre d’affaires et désormais deuxième marché de la CEDEAO aux coude-à-coude avec le Ghana, derrière le Nigeria et ses 230 millions d’habitants.
Parmi les enseignements à tirer de l’évolution de ce marché, le fait que c’est la non-vie qui tire la vie. L’automobile et la santé dopent la branche IARD tandis que l’épargne et le placement font l’essentiel de la vie. Grosse surprise cependant, le crédit-caution monte en flèche tiré, explique Mamadou G K KONE, par la branche de la construction. Dans l’ensemble, les compagnies ivoiriennes d’assurance ont dépassé le cap des 1000 milliards de FCFA de placement à la Bourse d’Abidjan (BRVM), ce qui conforte leur position d’acteurs incontournables du marché aux côtés des banques. En 2022, les assureurs ont versé aux assurés quelque 130 milliards de FCFA au titre de sinistres en assurance IARD, soit une croissance de 27%.
Quant à l’assurance vie, les prestations payées s’élèvent à 127 milliards de F CFA en 2022 , en baisse de 5%, reflétant l’état du marché mais surtout l’impact des grosses sorties de 2020 et 2021, années de Covid. La branche vie est désormais de retour à la normalité, affirme M. Koné, assureur au long -cours de son état.
Administrateur Directeur Général de Allianz Côte d’Ivoire IARD et Allianz Côte d’Ivoire Vie, Mamadou G K KONE a été à la bonne école. Sa carrière commence en 1996 chez l’Assureur AXA Côte d’Ivoire et à la Direction Nationale des Assurances de Côte d’Ivoire (Ministère de l’Economie et des Finances). Il a ensuite exercé pendant presque 10 ans à Libreville au siège de la Conférence Interafricaine des Marchés d’Assurances (CIMA) qu’il a quitté en tant que Commissaire Contrôleur en Chef.
En 2010, Il rejoint le groupe Allianz en tant que Directeur Général Adjoint de sa filiale vie ivoirienne puis Directeur Général de la même filiale à partir de 2014. En 2020, il est nommé Administrateur Directeur Général des filiales IARD et Vie.
Par ailleurs, Mamadou G K KONE est Membre d’Honneur de l’Association des Actuaires Africains à Paris et Membre de la Chaire d’Actuariat de l’Ecole Nationale de la Statistique et de l’Economie Appliquée (ENSEA) à Abidjan. Depuis avril 2021, en plus de ses fonctions de Directeur Général, Monsieur KONE est le Président de l’Association des Sociétés d’Assurances de Côte d’Ivoire (ASA-CI). Il est parallèlement Vice-Président de la Confédération Générale des Entreprises de Côte d’Ivoire (Patronat) et Administrateur de plusieurs sociétés en Côte d’Ivoire. Dans cet entretien, il est aussi question des 10 chantiers priorité de l’ASA-CI.
Au terme de l’exercice 2022, quels sont les principaux indicateurs du secteur de l’assurance en Côte d’Ivoire ?
Le marché ivoirien de l’assurance enregistre un chiffre d’affaires global de 515 Milliards F CFA en hausse de 14,58% par rapport à l’exercice 2021. En 2022, la croissance globale est tirée principalement par l’assurance Non-Vie en hausse de 19,43%. Dans cette branche, les assurances automobile et santé occupent près de 60% du chiffre d’affaires global.
Nous notons cette année la montée en puissance de la branche crédit-caution sur le marché qui, aussi surprenant que cela puisse paraître, a généré plus de 4 milliards de chiffre d’affaires. Cette évolution est en partie liée à la croissance de la branche construction. En effet, de nombreux entrepreneurs engagés dans les grands chantiers de construction ont eu recours à l’assurance caution dans le cadre des cautions de marché. Il convient de préciser que les assurances constructions connaissent une croissance continue depuis plusieurs années du fait des grands chantiers d’infrastructure.
L’assurance vie réalise une croissance de 9% passant de 205 milliards de F CFA à 223 milliards de F CFA. Dans cette branche, les produits de type Epargne et Capitalisation demeurent les produits préférés des assurés représentant, de ce fait, environ 50% du portefeuille global contre 19% pour le décès et 21% pour les complémentaires et les contrats mixtes.
La branche IARD a progressé plus vite que la branche vie, Qu’est ce qui explique cette configuration ?
La forte croissance observée dans la branche IARD est en grande partie imputable à l’assurance des grands chantiers de construction que sont les sites d’extraction des nouveaux gisements de pétrole, les nouveaux ponts, les hôpitaux généraux et régionaux, les routes et les centrales énergétiques. A cela il convient d’ajouter une pression importante de l’assurance automobile en grande partie due à la forte croissance des véhicules neufs du fait de la limitation de l’âge des véhicules importés.
Les assurances Maladie et Transports sont également en forte croissance avec pour chacune de ces catégories plus de 16% de croissance en 2022.
Que peut-on dire des placements des compagnies d’assurance à la BRVM et de leurs participations dans le marché des titres publics ?
Les placements des compagnies d’assurance ivoiriennes augmentent de 6% à fin 2022 s’établissant globalement à 1.066 milliards de F CFA dont 830 milliards de F CFA pour l’assurance vie et 236 milliards de F CFA pour l’assurance non-vie. Sur les placements des compagnies d’assurances, les titres d’Etat représentent en 2022, environ 290 milliards F CFA.
Quid du paiement des sinistres et des prestations aux assurés ?
Dans l’ensemble, les compagnies d’assurances ivoiriennes ont payé 130 milliards de F CFA de sinistres en assurance IARD contre 107 milliards de F CFA en 2021, soit une croissance de 22%. Cette augmentation est imputable aux assurances incendie et dommages aux biens (avec quelques sinistres majeurs), aux assurances transports et à l’assurance automobile du fait du renchérissement du coût des pièces de rechange.
Quant à l’assurance vie, les prestations payées s’élèvent à 127 milliards de F CFA en 2022 contre 134 milliards de F CFA en 2021, soit une baisse de -5%. Cette baisse est imputable aux catégories Epargne et Capitalisation. A ce sujet, il convient de préciser que les années 2020 et 2021 avaient généré une vague de rachats du fait la crise sanitaire de la Covid 19. On peut dire que l’année 2022 marque un retour à une forme de normalité dans le niveau des prestations payées en assurance vie.
Quelle est la place du marché ivoirien dans la zone CIMA et Afrique ?
Le marché ivoirien reste leader de la zone CIMA en termes de chiffre d’affaires. Selon nos premières estimations provisoires, en assurance non-vie, le marché ivoirien compte plus 16% des primes émises en 2022 dans l’espace CIMA contre environ 12% pour le Cameroun et 10% pour le Sénégal.
En assurance vie, le marché ivoirien représente 26% de la production globale de la zone CIMA en 2022 contre 10% pour le Cameroun et 8% pour le Sénégal.
Au sein de la zone CEDEAO, en 2021 la Côte d’Ivoire avait un volume de 393 millions de dollars contre 337 millions de dollars pour le Ghana et 749 millions de dollars pour le Nigeria. En assurance vie, la Côte d’Ivoire a réalisé en 2021, environ 349 millions de dollars de primes contre 393 millions de dollars pour le Ghana et 872 millions de dollars pour le Nigeria.
Au total, dans la zone CEDEAO, la Côte d’Ivoire et le Ghana sont au coude à coude en termes de volumes de primes émises avec respectivement 742 millions de dollars et 730 millions de dollars en 2021. Le Nigeria est de loin le premier marché de l’espace CEDEAO avec une volume de primes de 1621 millions de dollars en 2021. Il faut cependant préciser que la pénétration et la densité d’assurance au Nigeria restent largement inférieures à celles de la Côte d’Ivoire et du Ghana. Cependant à l’échelle africaine, l’Afrique du Sud reste bien sûr incontestablement le leader.
Quelles sont les grandes lignes à retenir dans l’agenda de l’ASACI en 2023 ?
Nous travaillons présentement à accélérer la modernisation de notre industrie avec le lancement depuis 2021 de dix (10) chantiers très structurants. Nous allons citer quelques-uns de ces chantiers qui devront en principe être finalisés en 2023.
Le premier que nous citons ici est la poursuite de la digitalisation des attestations d’assurance automobile qui est maintenant passée dans sa phase opérationnelle. Depuis le 1er Février 2023, seules les attestations d’assurance digitales sont valables.
Nous devons continuer à améliorer la nouvelle plateforme afin de garantir à long terme la pérennité, l’évolutivité et la résilience du système d’assurance automobile. Nous attendons des volumes de primes supplémentaires du fait la réduction drastique du taux de non-assurance. A cet égard nos premières estimations sont encourageantes s’agissant de l’activité de l’assurance automobile au premier trimestre 2023.
Le deuxième chantier que nous pouvons citer au titre de l’année 2023 est la reconfiguration de l’écosystème de l’assurance santé en Côte d’Ivoire. A cet effet, nous avons organisé en novembre 2021 avec toutes les parties prenantes (Assureurs, Organismes de Gestion Délégués, Cliniques Privées, Caisse Nationale d’Assurances Maladie CNAM, Ministères de la Santé et de la Protection Sociale) les états généraux de l’assurance santé. Des recommandations fortes en ont résulté. Certaines recommandations ont déjà été mises en œuvre. Nous allons travailler en 2023, avec l’ensemble des parties prenantes, à mettre en œuvre toutes les autres recommandations.
Le troisième chantier pour cette année 2023 concerne le lancement de notre Fonds Commun de Placements destiné aux PME et financé par les compagnies d’assurances. En effet, le secteur des PME constitue presque 90% des entreprises de l’économie ivoirienne en termes de nombres d’entreprises. Toutefois, c’est un secteur qui apparait risqué aux yeux de plusieurs investisseurs dont les compagnies d’assurances au point que ces petites et moyennes entreprises peinent à trouver les financements requis pour leurs activités. En complément de la stratégie gouvernementale pour soutenir les PME, l’ASA CI se propose de mettre ensemble les ressources de ses membres dans le cadre d’un Fonds Commun de Placement diversifié devant réinvestir les ressources collectées dans les PME en conformité avec les exigences du Code CIMA et celles de l’Autorité des Marchés Financiers. Nous engageons dans les prochaines semaines, la phase de manifestation d’intérêt auprès de nos membres.
Enfin le quatrième chantier qu’il convient de citer au titre de l’année 2023, concerne la poursuite de l’accélération de la cadence de règlement des sinistres automobile. A travers ce chantier, nous travaillons avec l’ensemble du marché à la mise en place de nouveaux mécanismes d’auto-régulation pour contraindre les uns et les autres au paiement rapide des sinistres automobile. Un nouveau dispositif de paiement de recours inter compagnies assez contraignant en termes de paiement a été mise en place. Ce dispositif qui a requis l’assentiment de toutes compagnies d’assurances donne déjà des résultats satisfaisants. Nous allons travailler en 2023 à le perfectionner tout en reformant notre système de constat d’accident.
Comme indiqué plus haut, nous avons une dizaine de chantiers structurants se rapportant à la finance, aux nouveaux relais de croissance, à l’assurance vie, aux PME, à la vulgarisation de l’assurance ainsi qu’à la transformation digitale. Nous envisageons de livrer la moitié de ces chantiers avant la fin de l’année 2023.
Notes
Les 14 pays de la CIMA sont: le Bénin, le Burkina, le Cameroun, la Centrafrique, le Congo, la Côte d’Ivoire, le Gabon, la Guinée-Bissau, la Guinée Equatoriale, Mali, le Niger, le Sénégal, le Tchad et le Togo.